|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
截至9月15日,环渤海主要港口库存2456.8万吨,较前一日环比增加13万吨。
主产区坑口煤价呈现涨跌分化态势。部分低硫高卡煤需求有所回暖,价格止跌企稳;鄂尔多斯尾煤区域煤价仍延续下行;山西地区煤价继续走弱,煤矿竞拍价格跌幅显著,部分矿点出现连续流标现象。受长协煤稳定兑现支撑,下游终端对市场煤抵触情绪较强,多暂缓市场煤采购,整体以刚性拉运为主。
北方港口市场稳中偏弱运行,上游报价变动有限,下游采购需求小幅回升,但对高价煤接受度偏低,实际成交整体清淡。受电厂日耗季节性回落影响,下游采购节奏偏缓;伴随坑口煤价持续下行,部分贸易获利盘选择出货兑现利润。与此同时,煤矿产能恢复节奏偏慢,市场低价货源获取难度较大,预计短期港口煤价将以稳中窄幅波动为主。
进口煤市场方面,即期、期货货盘普遍降价出货,终端持续压价采购。受印尼干旱天气及RKAB政策扰动,进口商可售货盘供给偏紧。当前国内电厂需求转弱,采购压价意愿较强,部分即期到港进口煤销售承压,贸易商选择降价抛售。当前印尼CV3800大卡大船FOB价格报78‑79美元/吨。
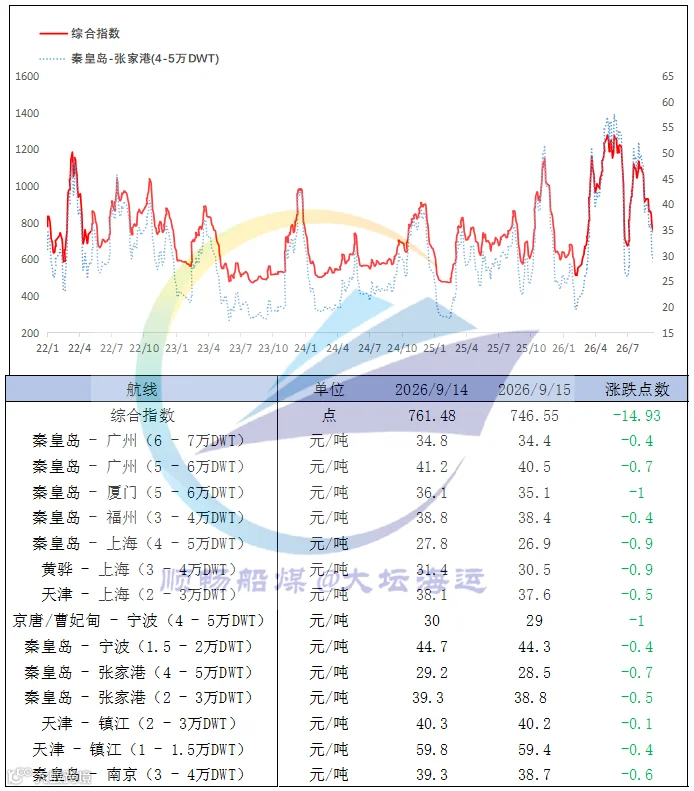
沿海煤炭综合运价指数下跌14.93点,报746.55点,各航线运价跌幅区间0.1‑1元/吨。航运市场交投依旧清淡,新增货盘释放不足,船多货少格局未有改善,运价维持弱势运行。