
点击小程序查看报告原文
综述:从产业链视角追踪美国支付流水
我们基于美国信用卡产业链,从产业链上下游的金融机构(即发卡侧的银行、消费金融公司、以及清算侧的卡组织)视角出发,多重追踪美国消费支付流水趋势。美国信用卡产业链庞大,且涉及众多金融机构。信用卡支付流水是反映C2B消费市场的重要维度,2025年美国银行卡C2B消费支付流水超11万亿美元,其中信用卡支付流水超6万亿美元。
银行(发卡侧):头部银行信用卡支付流水全面上涨,2026年以来增速逐季提升。其中,摩根大通认为消费信贷表现超预期,管理层将2026年集团信用卡净核销率指引从3.4%下调至3.2%。
卡组织(清算侧):四方清算龙头(Visa、Mastercard)流水全面上涨,2026年以来增速逐季改善,与头部银行保持一致。三方清算(e.g美国运通)2Q26增速环比下滑1.1ppt,或主要受国际市场支付流水下滑影响,美国本土流水仍保持强劲。
消费金融(发卡侧):代表高端客群的运通、代表中低端客群的同步金融,消费支付流水在2026年以来均同比改善,且同步金融流水增速斜率相对更高,显示高端和低端客群的支付流水呈现一定的收敛特征。
从业绩会的纪要来看,信用卡产业链中涉及的主要金融机构,均对目前美国的消费支付流水保持较为积极的态度,高端和中低端消费流水均保持改善趋势,部分机构对“K型经济”的说法表示谨慎,多家公司亦在2Q26上调全年业绩指引。
我们认为,通胀(尤其是油价上涨)可能是带来中低端客群支付流水回升的重要推动因素之一。同时,美国信用卡贷款利率高位略有回落,也有一定的促进作用。此外,由于我们覆盖的金融机构普遍处于产业链头部,并未真正覆盖最底层消费群体(此类客群甚至可能没有信用卡),故也可能存在一定的样本偏差。
图表1:美国信用卡支付流水汇总

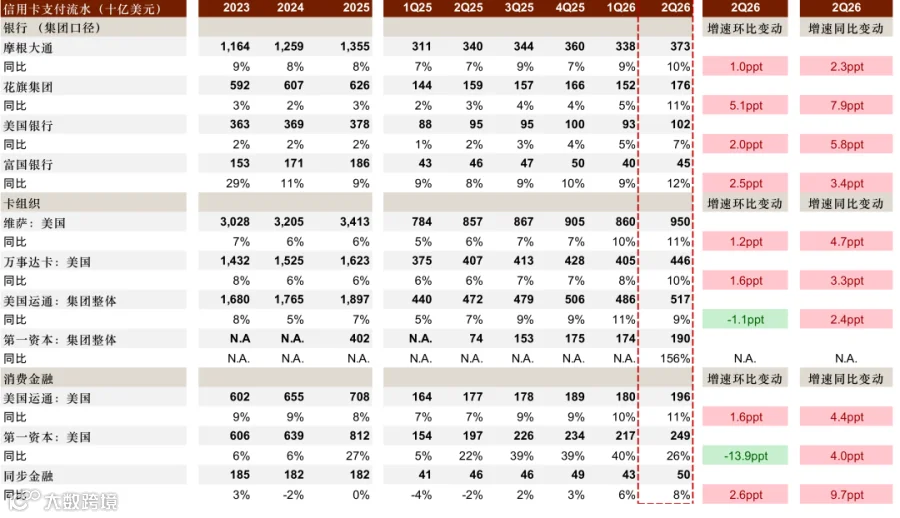

注:1)数据截至2Q26;2)美国运通同时有清算、发卡业务;3)第一资本2025年收购Discover,增加清算业务。
资料来源:公司公告,中金公司研究部
信用卡产业链:三重机构视角解析流水趋势

银行卡清算网络龙头Visa和Mastercard占据美国市场银行卡80%以上清算份额、全球市场60%以上清算份额。2026年以来,两家公司披露的经营数据同步显示美国市场消费支付流水持续改善,但2Q26以来国际市场名义流水增速环比略有放缓。
同时,两家公司的管理层在2Q26业绩会上均表示,目前的流水趋势中,大众消费和高端消费同步保持强劲;而富裕群体支付流水增速更高是长期以来的现象,并非近年来的新变化。基于强劲的流水趋势,两家公司今年以来也同步上调了2026全年业绩指引。
图表2:美国卡组织清算格局
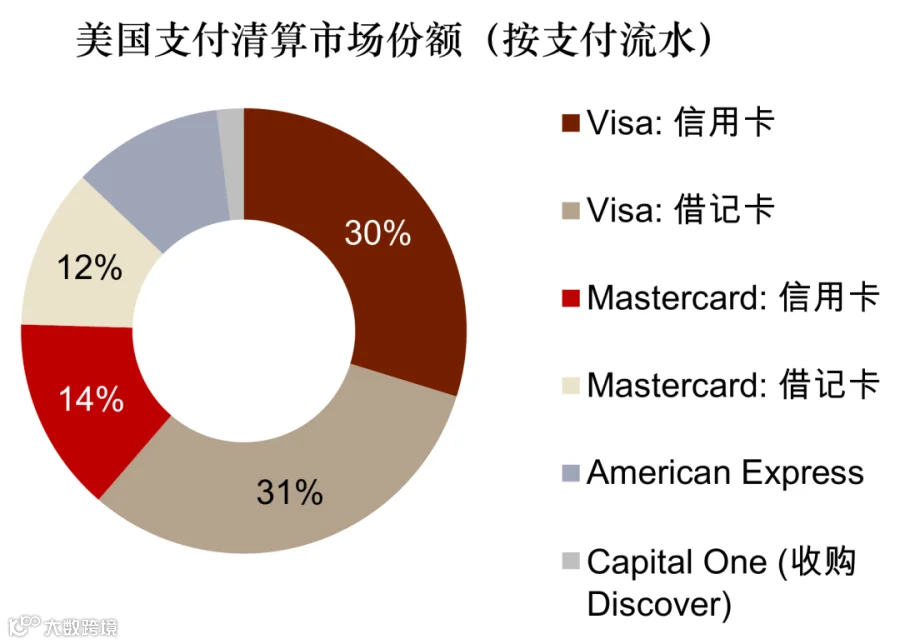
注:基于2025年支付流水测算;
资料来源:公司公告,Nilson report,中金公司研究部
图表3:全球卡组织清算格局


注:基于2025年支付笔数测算;
资料来源:公司公告,Nilson report,中金公司研究部
图表4:大型卡组织支付流水名义同比增速

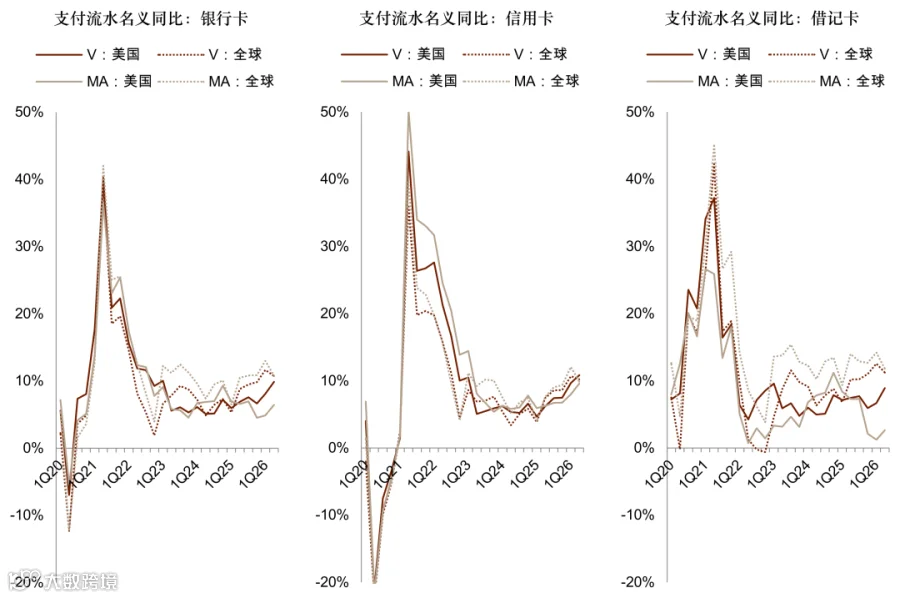
注:1)数据截至2Q26;2)银行卡流水=信用卡流水+借记卡流水
资料来源:公司公告,中金公司研究部

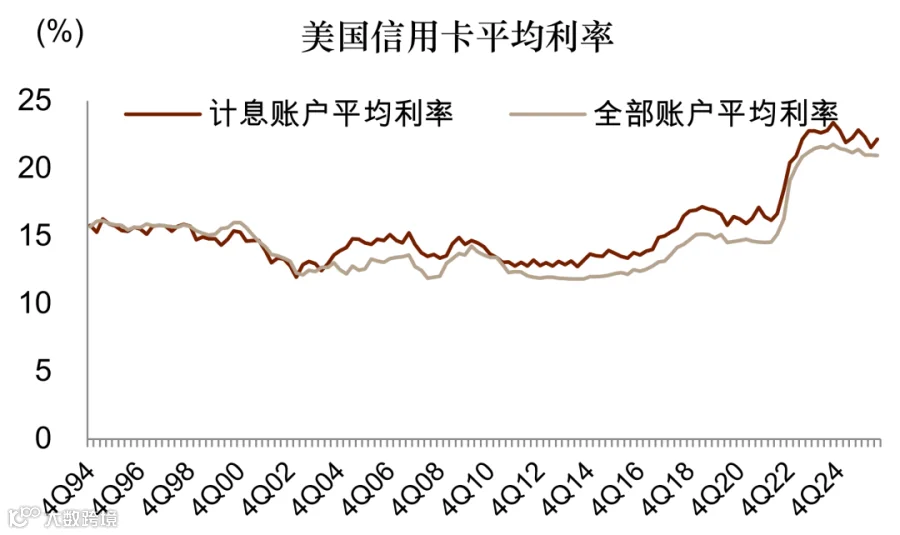
美国银行业披露的银行卡数据同样显示自2025年以来信用卡与借记卡的支付流水均稳步回升。我们认为,银行端显示的流水数据改善,一方面反映了消费支付需求较为稳健;另一方面,我们认为也受益于信用卡利率回落,居民利息负担边际略有减轻。自2024年下半年美联储开启降息以来,美国银行业信用卡平均利率(计息账户)已从3Q24的23.37%历史高点,边际回落至2Q26的22.15%。 截至2Q26,美国银行业信用卡贷款余额达到1.12万亿美元,同比+4%,增速环比提振。但另一方面,我们认为如果后续美联储重启加息,可能加重居民信用卡利息负担,尤其是若通胀持续上行,名义流水数据波动可能进一步加大。
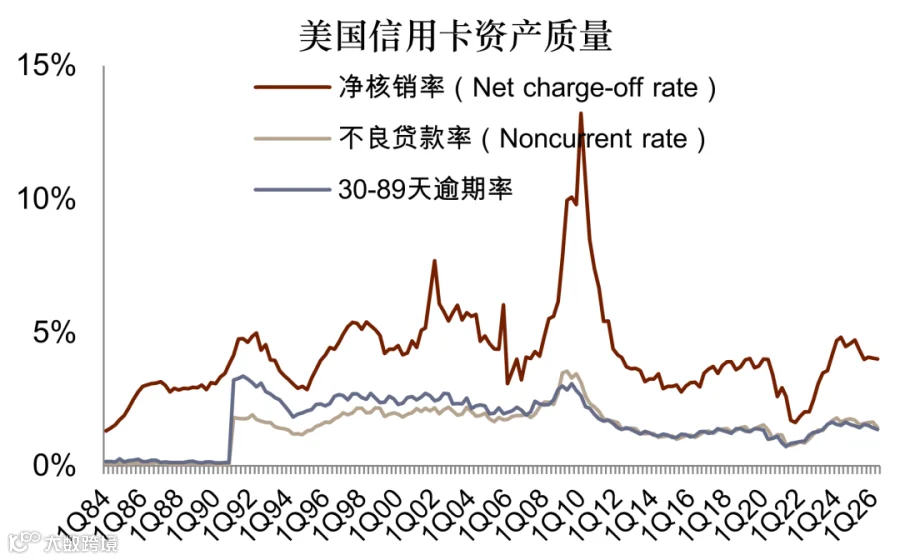
同时,居民还款能力边际改善,信用卡资产质量核心指标高位略有回落。2Q26美国银行业信用卡净核销率4.00%,环比-4bp;不良贷款率1.44%,环比-20bp;30-89天逾期率1.37%,环比-7bp。
图表5:美国大型银行披露的银行卡支付流水

注:1)数据截至2Q26;2)花旗集团仅披露信用卡数据;
资料来源:公司公告,中金公司研究部
图表6:美国信用卡平均利率超过20%


注:数据截至2Q26;
资料来源:美联储,中金公司研究部
图表7:2Q26信用卡核心指标环比改善

注:数据截至2Q26;
资料来源:FDIC,中金公司研究部

从发卡侧来看,除了商业银行,美国的消费金融公司也是重要的信用卡发卡机构。2025年末,美国头部消费金融公司的信用卡贷款余额均处于全行业前列。
三大消金公司的客群定位存在差异,为我们提供了观察高中低端客群支付流水的角度:1)美国运通AXP:定位中高端客群。与卡组织的流水信号类似,即美国市场保持稳健而国际市场走弱。2)第一资本COF:定位全信用分层的客群。第一资本于2025年收购Discover(信用卡发行及清算商),当前已成为美国最大的信用卡发行商。由于存在收购带来的基数波动,第一资本的流水同比增速波动较大,但2Q26仍保持了26%的美国市场信用卡流水同比增长,绝对支付规模亦处于历史最高季度。管理层在2Q26业绩会表示暂未观察到“K型经济”现象。3)同步金融SYF:美国最大的私标卡(Private label)发行商,主要通过和零售商合作,依托特定消费场景进行信贷投放,通常更偏中低端客户。2Q26,同步金融支付流水同比+8%,增速环比+2ppt。自2025年以来,同步金融支付流水增速稳步提升,且增速上行斜率快于美国运通,亦侧面印证中低端消费并未继续走弱。
图表8:大型消费金融公司信用卡流水情况

注:1)数据截至2Q26;2)第一资本(COF)2025年收购Discover,故流水同比增速受基数影响有较大波动;
资料来源:公司公告,中金公司研究部
3Q26支付流水前瞻
往前看,我们估计3Q26消费支付流水仍处于回升趋势,但增速或较2Q26略有回落(尤其是考虑到6月份高基数),高油价可能是推升3Q26名义流水增长的核心原因之一,并可能带来下沉市场消费支付流水继续改善。我们主要基于以下两个维度的数据进行高频追踪:
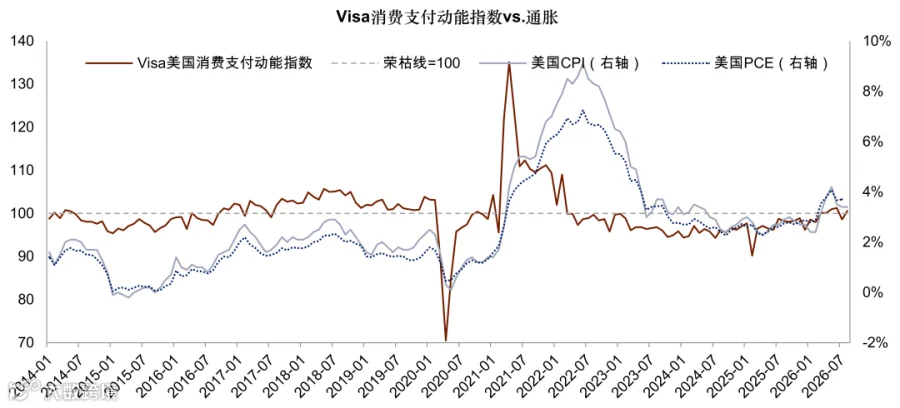
我们采用的其中一个前瞻高频指标为SMI指数,即Visa月度发布消费支付动能指数(Spending Momentum Index,SMI),该指数依托Visa底层的脱敏刷卡交易样本(信用卡+借记卡),追踪居民消费景气度。指数基准值为 100,数值高于100代表消费动能扩张,低于100代表消费动能走弱。
SMI指数显示8月美国消费支付景气度重新走强。1Q26、2Q26的SMI指数平均为98.9、100.8。2026年7月、8月,SMI指数分别为:98.6、100.6,8月景气度环比走强,但较6月101.3的高点仍然有所回落。整体SMI指数趋势和CPI等通胀指标呈现正相关。
图表9:Visa消费支付动能指数显示8月消费支付景气度重新走强
注:数据截至2026.08
资料来源:Visa官网,中金公司研究部
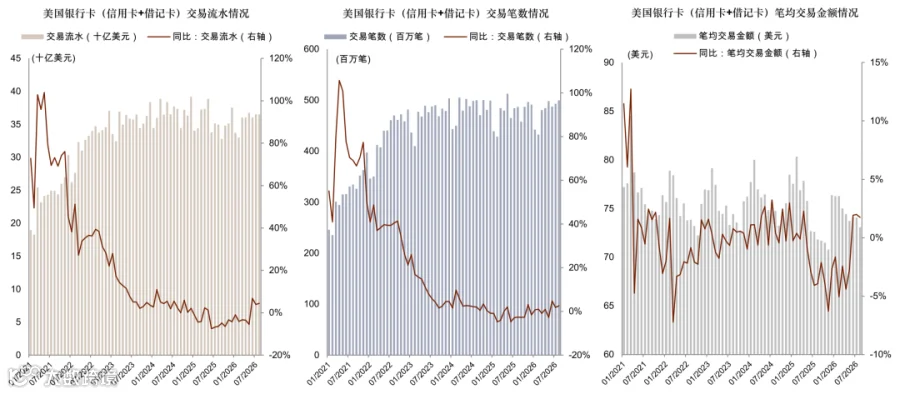
另一个可追踪的高频数据:Facteus另类数据库,该数据库提供日频维度美国银行卡刷卡流水数据,覆盖1.8亿活跃持卡人,具有较好的前瞻代表性。我们统计Facteus显示的2025年支付流水0.426万亿美元,约占美国当年总流水4%(vs.摩根大通2025年仅信用卡刷卡流水达1.355万亿美元),因此我们认为该另类数据更多反映美国中小银行的银行卡刷卡数据,具备一定的下沉市场特征。
根据Facteus,美国银行卡2026年7月、8月支付数据均较1Q26、2Q26有所改善,但较6月的单月强劲增速环比放缓,或侧面印证下沉市场消费支付有所回暖,K型分化并未扩大。具体来说:
支付流水:1Q26、2Q26分别同比-2.8%、-1.0%;2026年7月、8月支付流水由负转正,分别同比+4%、+4%。
支付笔数:1Q26、2Q26分别同比+0.2%、+0.9%;2026年7月、8月支付笔数进一步提速,分别同比+2%、+3%。
笔均交易金额:1Q26、2Q26分别同比-3.0%、-1.9%;2026年7月、8月笔均交易金额由负转正,分别同比+2%、+2%。
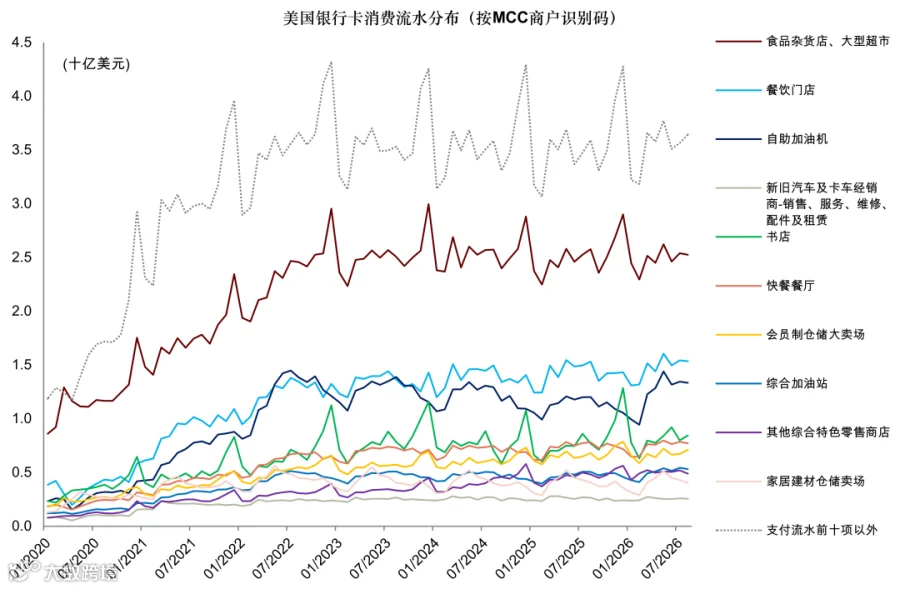
分消费类别来看:无论是MCC商户识别码分类,还是NAICS北美产业分类体系来看,我们观察到高油价仍然是名义流水增长的最主要贡献之一(加油站/自助加油机);此外,超市、餐饮、食品饮料等品类流水季节性波动回升;家居建材继续回落,或反映住房市场仍处于偏低位;其他品类流水表现仍显平淡。
图表10:中小银行卡支付流水同比增速回正


注:数据截至2026.08
资料来源:Facteus,中金公司研究部
图表11:美国银行卡支付流水、支付笔数及笔均交易金额情况

注:数据截至2026.08
资料来源:Facteus,中金公司研究部
图表12:美国银行卡支付流水:按MCC商户识别码分类

注:数据截至2026.08
资料来源:Facteus,中金公司研究部
Source
文章来源
本文摘自:2026年9月14日已经发布的《海外金融观察#5:从信用卡产业链视角追踪美国支付流水》
李佩凤 分析员 SAC 执证编号:S0080521070004 SFC CE Ref:BTO526
樊优 分析员 SAC 执证编号:S0080522070009 SFC CE Ref:BRI789
林英奇 分析员 SAC 执证编号:S0080521090006 SFC CE Ref:BGP853
张帅帅 分析员 SAC 执证编号:S0080516060001 SFC CE Ref:BHQ055
姚泽宇 分析员 SAC 执证编号:S0080518090001 SFC CE Ref:BIJ003
陈健恒 分析员 SAC 执证编号:S0080511030011 SFC CE Ref:BBM220
杨鑫,CFA 分析员 SAC 执证编号:S0080511080003 SFC CE Ref:APY553
Legal Disclaimer
法律声明
特别提示
本公众号不是中国国际金融股份有限公司(下称“中金公司”)研究报告的发布平台。本公众号只是转发中金公司已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。订阅者如使用本资料,须寻求专业投资顾问的指导及解读。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
中金公司对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,中金公司及/或其关联人员均不承担任何形式的责任。
本公众号仅面向中金公司中国内地客户,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,中金公司不因任何单纯订阅本公众号的行为而将订阅人视为中金公司的客户。
一般声明
本公众号仅是转发中金公司已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见中金研究网站(http://research.cicc.com)所载完整报告。
本资料较之中金公司正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。证券或金融工具的价格或价值走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,中金公司可能会发出与本资料所载意见、评估及预测不一致的研究报告。中金公司的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论和/或交易观点。
在法律许可的情况下,中金公司可能与本资料中提及公司正在建立或争取建立业务关系或服务关系。因此,订阅者应当考虑到中金公司及/或其相关人员可能存在影响本资料观点客观性的潜在利益冲突。与本资料相关的披露信息请访问http://research.cicc.com/disclosure_cn,亦可参见近期已发布的关于相关公司的具体研究报告。
本订阅号是由中金公司研究部建立并维护的官方订阅号。本订阅号中所有资料的版权均为中金公司所有,未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。