大数跨境

从80美元到负173美元:谁拿走了铜产业链的利润?

从80美元到负173美元:谁拿走了铜产业链的利润? 百家研究院
2026-09-15
4
导读:一文看懂2026年铜精矿定价权之争
图片

文来源于云儿大宗杂谈坊,作者扑克财经智库成员抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。


摘要

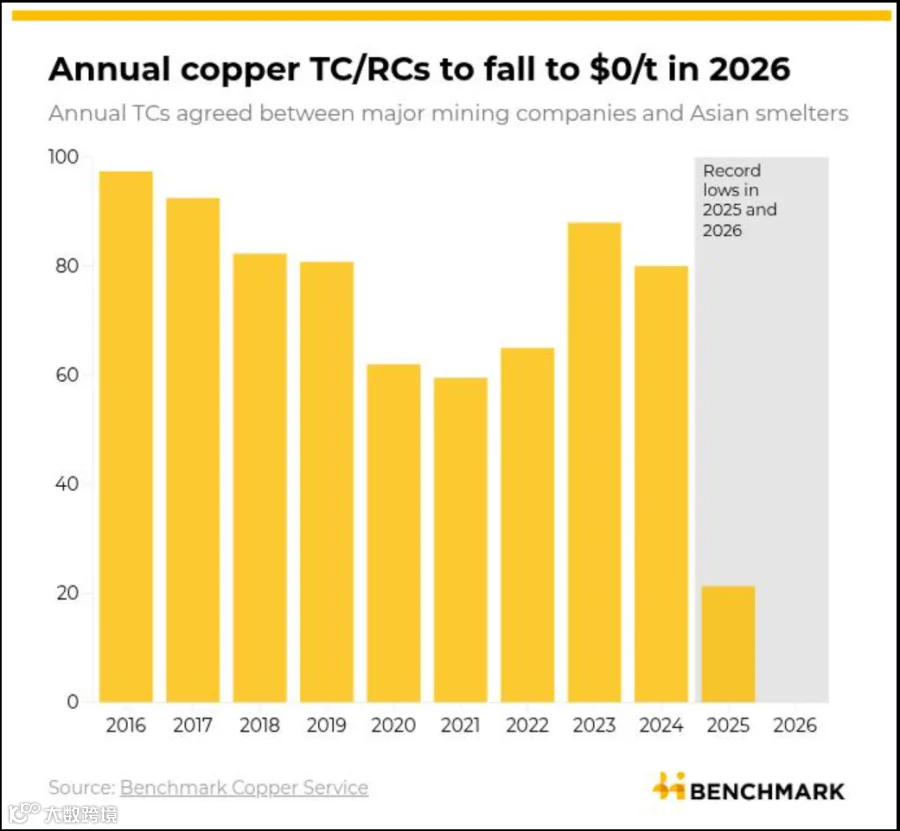
2024年,全球铜精矿年度TC/RC基准还是80美元/吨、8美分/磅;2025年降至21.25美元/吨、2.125美分/磅;2026年,Antofagasta与中国冶炼厂谈出的年度基准第一次降到:0美元/吨、0美分/磅。
但零并不是终点。
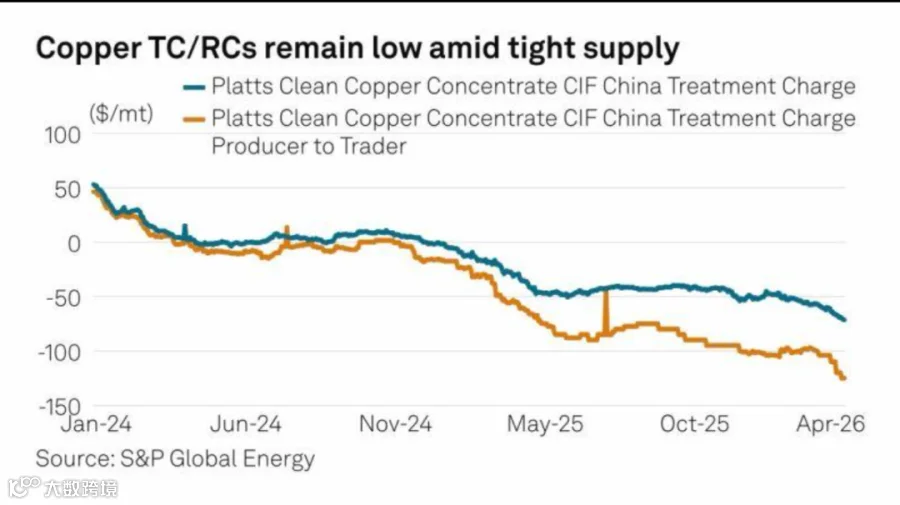
2026年以来,铜精矿现货TC持续下行。

4月,Fastmarkets亚洲太平洋铜精矿TC指数首次跌破-100美元/吨;8月5日,Platts对CIF China clean copper concentrate的TC/RC评估进一步降至:-173美元/吨、-17.3美分/磅。

这是Platts自2021年推出这一价格评估以来的最低纪录。
与此同时,另一边的铜价却在不断创出历史新高。9月初,LME三个月期铜一度突破14,500美元/吨。
于是2026年的铜市场出现了一幅非常反常的画面:
铜越来越贵,冶炼铜的“加工费”却越来越便宜,甚至变成负数。
为什么?
如果TC已经没有了,冶炼厂为什么还在生产?
如果硫酸、黄金、白银和free metal已经成为冶炼利润的重要来源,那么在铜精矿越来越紧张的情况下,矿山会不会进一步要求重新分配这些利润?
而当年度Benchmark与现货市场之间相差超过100美元时,沿用了几十年的铜精矿定价体系还能维持多久?
表面上,这是TC/RC的崩塌。实际上,全球铜产业链正在发生一场围绕稀缺资源、利润分配和定价权的重新洗牌。

01

从80美元到负173美元:两年时间发生了什么?

先看这组数字。
表1|2024—2026年铜精矿TC/RC:从80美元进入负值时代
时间
TC(美元/干吨精矿)
RC(美分/磅)
类型
市场含义
2024年度
80.00
8.00
Annual Benchmark
冶炼厂加工收入相对正常
2025年度
21.25
2.125
Annual Benchmark
精矿明显趋紧
2026年度
0
0
Annual Benchmark
年度基准首次归零
2026年4月
跌破-100
Spot
现货进入深度负TC
2026年4月中旬
约-103
Fastmarkets CIF Asia Pacific
矿端议价权进一步增强
2026年8月5日
-173
-17.3
Platts CIF China
Platts评估历史最低
2026年度TC/RC归零已经足够具有历史意义。
但真正值得注意的不是零,而是:现货市场已经远远穿过零点。
TC,即Treatment Charge,粗炼费; 
RC,即Refining Charge,精炼费。
传统铜精矿贸易的基本关系是:
矿山生产精矿
卖给冶炼厂
矿山通过TC/RC向冶炼厂支付加工费用
因此,TC/RC本质上不仅是一项加工费。它还是观察:铜精矿供应与全球冶炼能力之间相对松紧程度的一种价格。
精矿供应充足,冶炼厂不缺原料,TC通常上涨;精矿紧张、冶炼厂争夺原料,TC就会下降。当TC变成负数,商业关系已经发生倒转:冶炼厂开始通过负TC向矿山让渡价值,以获得铜精矿。
从+80美元到-170美元附近,只用了两年左右。这已经不能简单理解为“加工费下跌”。
它实际上是产业链议价权发生逆转的价格信号。
02
但是,-173美元不等于“冶炼一吨铜亏173美元”
这是理解负TC最容易出现的误区。
铜精矿TC通常按照美元/干吨铜精矿($/dmt concentrate)报价。并不是:美元/吨contained copper。假设一批clean concentrate:铜品位25%,TC为-105美元/干吨。那么一吨精矿含铜:1 × 25% = 0.25吨铜
仅TC一项换算到contained copper:105 ÷ 0.25 = 420美元/吨铜。
也就是说,在深度负TC环境下,冶炼厂在精矿采购端让渡的价值,可以达到每吨contained copper数百美元。
但真正的一船铜精矿合同远比这个复杂。

表2|一吨25%铜精矿到底怎么算?——负TC示意模型
假设条件
铜精矿:1干吨
Cu品位:25%
铜价:14,000美元/吨
Cu payable:96.5%
TC:-105美元/干吨
RC:假设-10.5美分/磅 payable Cu
暂不考虑Au、Ag、杂质、物流融资
项目
计算
价值
精矿含铜量
1 × 25%
0.250 t Cu
Payable Cu
0.250 × 96.5%
0.2413 t
Payable铜价值
0.2413 × $14,000
$3,377.5
TC
-$105/dmt
+$105给矿山
RC
-10.5¢/lb × 约532 lb
约+$55.9给矿山
铜项结算价值
铜价值+negative TC/RC
约$3,538/dmt
尚未计入
Au/Ag、penalties、freight等
注:以上为解释铜精矿结算机制的示意模型,并非实际合同。
真正的铜精矿结算通常涉及: Cu payable、Au payable、Ag payable、TC/RC、Deductions、Impurity penalties、Quotation period adjustments、Freight / Insurance / Financing。
所以负TC绝不能直接等同于冶炼厂的实际现金亏损。要回答冶炼厂到底赚不赚钱,我们必须继续往下拆。

03

加工费都没有了,中国冶炼厂为什么还在炼铜?

按照最简单的商业逻辑:加工费从80美元跌到零,再跌到负100多美元,
企业似乎应该:减产甚至停产。
现实却没有这么简单。
原因在于:现代大型铜冶炼厂的收入,早已经不只是TC/RC。除了TC/RC,冶炼厂还可能获得:Free metal、Gold、Silver、Sulfuric acid 以及其他副产品价值。
这才是理解负TC时代的第一把钥匙。

04

硫酸:从不起眼的副产品变成利润中心

硫化铜精矿进入冶炼系统以后,其中大量硫最终转化为SO₂,并进一步制成硫酸。
过去讨论铜冶炼经济性时,人们很容易把硫酸看作一个附属产品。
2026年,这个逻辑发生了明显变化。硫酸价格上涨,使部分冶炼厂能够承受更低甚至负的TC。市场甚至出现一个非常有意思的现象:一些冶炼厂开始增加黄铁矿等富硫原料的采购。
目的已经不完全是为了铜。而是为了:硫酸。
一吨铜冶炼过程中可以产生相当数量的硫酸。Reuters估算,每吨硫酸增加100元人民币的净利润,大约可以抵消每吨铜约10美元的加工费损失。
所以:
TC ↓↓↓
同时如果:
Sulfuric Acid ↑
Gold ↑
Silver ↑
就可以部分抵消加工费收入消失带来的压力。
这也解释了一个表面上的矛盾:负TC并不意味着所有铜冶炼厂都会立即亏损。

05

真正拉开差距的,是“把一吨精矿吃干榨净”的能力

假设A、B两家冶炼厂采购完全相同的一批铜精矿。
A厂:
铜回收率高;
金银回收率高;
能够充分获取free metal;
制酸效率高;
附近有稳定硫酸客户;
能够处理复杂精矿;
拥有很强的混矿能力;
还能灵活使用scrap、anode和secondary feed。
B厂:
设备老旧;
回收率低;
能耗高;
环保成本高;
硫酸销售困难;
原料适应能力差;
高度依赖TC收入。
即使两家公司拿到完全一样的TC:
最后的盈利能力也可能完全不同。
因此,负TC时代判断一家铜冶炼企业竞争力,不能只问:“你的TC是多少?”而应该问:“你能够从一吨精矿中提取多少综合经济价值?”
铜冶炼正在从TC竞争转向:
综合回收率 + 副产品价值 + 能源效率 + 原料灵活性竞争。

06

问题又来了:这些利润为什么一定属于冶炼厂?

这才是下一阶段铜精矿市场真正值得研究的地方。
如果TC已经从80美元跌到零甚至负值,而冶炼厂依然可以依靠:
Gold
Silver
Sulfuric Acid
Free Metal
维持经济性,
那么精矿卖方自然会问:既然我的铜精矿这么稀缺,为什么这些利润都应该留给你?于是商业谈判的重点开始发生变化。除了传统TC/RC,市场越来越关注:
Gold payable
Silver payable
Sulfuric acid-related arrangements
Pyrite
以及:
Side terms
这意味着铜精矿市场可能正在从:“加工费定价”
转向:“全价值定价”。
以前矿山与冶炼厂争的是:TC到底80美元还是60美元?
现在开始争的是:
金怎么pay?
银怎么pay?
Deduction是多少?
硫产生的价值怎么分?
Penalty怎么计算?
贵金属回收产生的额外收益到底属于谁?
所以TC归零并不意味着利润争夺结束。
恰恰相反:
TC可能只是矿山首先拿回去的一块利润。

从这里开始,真正的问题已经不再是“为什么TC会跌”,而是:
全球为什么会出现如此严重的精矿争夺?
中国冶炼扩张在其中扮演了什么角色?
Benchmark为什么正在失去价格发现能力?
矿山、冶炼厂和贸易商究竟谁是赢家?
以及——负TC什么时候才会真正传导到铜价?

07

为什么矿山突然拥有这么大的话语权?

答案其实非常简单:全球建设冶炼厂的速度超过了建设铜矿的速度。建设一个大型现代化冶炼项目虽然需要巨额资本,但工程周期仍然相对可控。铜矿完全不同从发现大型矿床,到:资源量确认、PFS、FS、环境评估、社区协商、许可、融资、道路电力水资源等基础设施,再到建设投产,经常需要:10年、15年甚至更长。
而且新铜矿越来越受到:矿石品位下降、CAPEX上涨、社区关系、环保审批、水资源、能源、政治风险、资源民族主义等因素限制。于是形成一个结构性错配:
Smelting Capacity ↑↑
但:Mine Supply ↑得很慢。
2026年4月,ICSG把今年全球铜矿产量增速预测从此前的2.3%下调至:1.6%。原因包括刚果(金)、智利和印度尼西亚产量预期下降,以及Grasberg、Kamoa等大型矿山仍受到此前事故影响。
更值得注意的是最新实际数据。2026年上半年:全球矿山铜产量同比下降约1.1%;其中:铜精矿产量下降约2.6%。与此同时:全球精炼铜产量反而增长约2.4%。
这两条线一旦分开:
Smelter demand ↑
Concentrate supply ↓
结果只有一个:抢矿。
TC/RC就是这场结构性矛盾的压力释放阀。

08

中国为什么成为这个矛盾的中心?

过去20多年,全球铜冶炼版图发生了巨大的变化。
中国已经形成全球最庞大的铜冶炼产业集群。
表3|全球代表性大型铜冶炼厂:冶炼能力为什么越来越集中在亚洲?
冶炼厂/基地
国家
名义能力约(kt/y)
产业特点
Guangxi Nanko
中国
675
全球最大级别冶炼能力
Guixi
中国
~600
江西铜业大型综合基地
Jinchuan
中国
~600
大型多金属体系
Adani Kutch Copper
印度
500
亚洲新增大型能力
Manyar
印尼
470
Grasberg下游一体化
Chuquicamata
智利
~450
Codelco、自有矿山资源
Hamburg
德国
~450
欧洲重要铜冶炼基地
Onsan
韩国
~430
东北亚大型进口精矿用户
Saganoseki
日本
~450
日本传统冶炼体系
Toyo
日本
~450
日本大型高效冶炼体系
注:不同机构对smelter、blister/anode capacity和实际产量存在统计口径差异,上表用于展示产业结构,不等同于年度实际产量。
真正值得看的并不是:谁是世界第一。而是:全球铜精矿需求越来越集中在亚洲,而矿山资源却分散在拉美、非洲、亚洲和大洋洲。尤其大量custom smelters本身没有足够的自有矿山。它们必须去市场上买矿。于是:
新增冶炼能力
进口精矿需求增加
冶炼厂争夺原料
TC下降
矿山议价能力增强,
这才是负TC真正的产业基础。

09

2026年一个非常重要的新变化:废铜开始改变游戏

Clean concentrate越来越难买,企业自然会寻找替代原料。
根据Antaike数据:2026年上半年,废铜原料占中国精炼铜生产feedstock的比例已经达到25.2%,比2025年同期提高2.7个百分点。
这不是一个普通的数据变化。它意味着负TC已经开始改变中国铜产业的Feed Mix。未来大型冶炼/精炼体系可能越来越多地综合使用:Imported concentrates、Domestic concentrates、Copper scrap、Copper anodes、Secondary materials、Pyrite/Gold concentrates等不同原料。
S&P Global今年甚至预计,一些市场参与者认为2026年冶炼厂对进口铜精矿的使用量可能比2025年减少10%—40%,取决于不同企业的原料替代能力。
所以负TC真正产生的长期后果,可能不是:“2026年冶炼厂少赚多少钱。”
而是:它正在推动中国乃至全球铜原料体系重新配置。这会进一步改变:铜精矿贸易、废铜贸易、阳极铜贸易、硫酸贸易、精炼铜贸易,甚至全球物流路线。

10

Annual Benchmark可能正在失去它的定价权

过去几十年,铜精矿市场有一个非常重要的制度:Annual TC/RC Benchmark
大型矿山与大型冶炼厂谈出一个年度基准。然后大量长期合同围绕这个数字定价。它最大的价值是:稳定。
矿山可以安排生产;
冶炼厂可以安排原料;
贸易商可以安排物流;
银行可以安排融资。
但是2026年出现了一个非常尴尬的问题:
年度Benchmark = $0
而:Spot TC = -$100甚至-$170。
两者相差超过100美元。
那么:如果Benchmark已经不能反映现货市场,它还有多少价格发现功能?
今年这个体系已经出现实质性变化。
7月,Antofagasta与部分中国冶炼厂的年中合同开始采用spot TC/RC index pricing。
8月,Glencore CEO Gary Nagle进一步公开支持长期铜精矿合同减少对年度行业Benchmark的依赖,转向更加市场化的定价机制。
所以2026年的零TC可能不仅创造了一个历史最低价格。
它甚至可能成为:传统铜精矿Benchmark制度开始弱化的标志。
而一旦价格机制发生改变,产业链权力结构也会改变。

11

那么,这场重新洗牌究竟谁赢了?

不能简单回答:矿山赢,冶炼厂输。真实情况复杂得多。
表4|负TC时代:铜产业链利润正在向哪里迁移?
价值来源
传统正常TC市场
负TC市场
利润/议价权变化
TC/RC
冶炼厂重要收入
接近0甚至成为采购成本
冶炼厂 → 矿山
Cu Payable
相对稳定
矿方议价增强
偏矿山
Gold Payable
冶炼厂保留部分价值
矿山争取更高payable
向矿山移动
Silver Payable
同上
商业条款重新谈判
向矿山移动
Free Metal
冶炼重要收益
仍是核心利润来源
冶炼厂
Sulfuric Acid
普通副产品
高价时成为利润中心
冶炼厂
Impurity Penalties
风险补偿
仍然重要
保护冶炼厂
Blending
辅助业务
复杂原料下价值提高
贸易商/大型冶炼厂
Scrap/Secondary Feed
补充原料
战略价值明显提高
灵活型冶炼厂
Spot Optionality
Benchmark主导
价格发现作用提高
贸易商/资源方
Annual Benchmark
核心定价锚
与Spot严重脱节
影响力下降
综合定价权
相对平衡
向优质精矿资源倾斜
矿山↑
这张表其实解释了2026年铜精矿市场最重要的变化:消失的不是利润。利润正在沿产业链重新迁移。

12

第一类赢家:拥有优质铜精矿的矿山

特别是能够长期稳定供应:高品位、低杂质、高金银含量、Clean Concentrate的矿山。
过去矿山争的是更低的TC。现在可能进一步争取:更高Au payable、更高Ag payable更低deduction、更好的side terms。
所以未来评估铜矿资产,不能只看:Cu grade × Copper price。还必须看:精矿品质、杂质结构、贵金属含量、物流位置、冶炼适配性,以及最终能够谈出来的:Commercial Terms。
同样一吨contained copper,在不同精矿里的商业价值可能完全不同。

13

大型现代化冶炼厂未必是真正的输家

如果一家冶炼厂拥有:规模,高回收率,低能耗,稳定硫酸市场,贵金属回收能力,复杂精矿处理能力,强大的blending体系,以及scrap和secondary feed处理能力,即使TC非常低,它仍然可能维持竞争力。真正危险的反而是:老旧、高能耗、高固定成本、低回收率、没有硫酸市场、原料适应性差的冶炼厂。
所以未来真正应该问的不是:“铜冶炼厂会不会亏?”而是:“什么样的铜冶炼厂能够在负TC时代活下来?”负TC最终可能成为一次全球铜冶炼行业的:成本曲线重排。

14

贸易商反而可能迎来一个更有价值的市场

这一点经常被忽略。
一个Benchmark稳定、TC稳定、精矿充足的市场,对贸易商而言未必是最好的市场。贸易商真正擅长创造价值的是:价格差、品质差、地区差、时间差、融资差以及Optionality。
当不同矿山、冶炼厂、地区和交货期之间出现巨大的TC/RC与商业条款差异时,全球贸易商可以通过:Blending、Logistics、Financing、Inventory、Timing、Different Payables、Regional Arbitrage创造价值。因此:Benchmark越弱,市场越碎片化,拥有全球物流、融资、仓储、混矿和客户网络的大宗商品贸易商,价值反而可能越高。
这也是为什么Glencore这样的综合矿业贸易公司,并不一定害怕spot市场扩大和价格波动增加。

15

最有意思的矛盾:铜越来越贵,铜精矿却比铜更“紧”

2026年的铜市场出现了一个非常有意思的组合:
Copper Price ↑↑
与此同时:TC/RC ↓↓↓
两件事看起来矛盾,其实完全不矛盾。因为它们衡量的是产业链不同环节。
铜价受到:宏观资金、美元利率、关税政策、全球库存、电网投资、新能源、AI数据中心、最终需求等因素影响。
而TC/RC更直接反映:铜精矿供应相对于全球冶炼能力到底够不够。所以每当市场说:
全球缺铜”。云儿认为都应该继续问一句:到底缺的是哪一种“铜”?是地下没有铜资源?还是没有足够的新矿山?是铜精矿不够?还是冶炼能力不够?还是某一个地区没有足够的精炼铜库存?
这些完全不是一个问题。
ICSG在4月的预测甚至仍然认为:2026年全球精炼铜市场可能出现约9.6万吨的小幅过剩。这意味着:精炼铜统计意义上的小幅过剩,与铜精矿市场极度紧张,完全可以同时发生。
事实上,今年上半年已经出现类似情况:矿山产量下降,精矿产量下降,但精炼铜产量仍然增长。
这正是为什么不能简单地把:Negative TC直接翻译成:Copper shortage。中间还缺少一个非常关键的传导环节。
16
负TC什么时候才真正对铜价形成更强的结构性利多?
这是我认为整篇文章最重要的问题之一。
逻辑链应该是:
铜精矿短缺
TC/RC深度负值
冶炼利润受到挤压
如果副产品仍然赚钱:
冶炼厂继续生产
精炼铜供应没有明显下降,
那么:精矿短缺 ≠ 精炼铜短缺。
但是,如果有一天TC继续深度负值、Sulfuric Acid价格下降、Gold/Silver贡献下降Scrap替代空间不足,那么:
Smelter Margin ↓↓↓
高成本冶炼厂减产/检修
Refined Copper Output ↓
精矿短缺开始传导到精炼铜
这时候:对铜价的意义就完全不同了。
所以云儿现在真正关注的并不是:TC什么时候从-173变成-180。
而是:负TC什么时候开始真正迫使高成本冶炼厂减产?
这是从:Concentrate shortage转向Refined copper shortage最关键的传导点。

17

下一颗雷:如果金、银和硫酸价格回落呢?

目前部分冶炼厂能够承受:0 TC,甚至:Negative TC
一个重要原因就是其他收入在补贴TC。
但这也意味着:传统相对稳定的加工费收入,正在被:
Gold
Silver
Sulfuric Acid
这些波动更大的商品价格收入替代。
假如未来出现:
C仍然深度负值
同时:
Sulfuric Acid ↓
Gold ↓
Silver ↓
那么部分冶炼厂的经济性可能迅速恶化。届时才可能真正看到:减产、延长检修、高成本产能退出,甚至行业整合。
所以未来判断冶炼行业,单独盯TC已经不够。

18

我的“铜冶炼利润仪表盘”:未来应该盯住这10个指标

这是我认为研究2026—2027年铜市场非常实用的一套框架。
表5|负TC时代的铜产业链监测指标
指标
重点观察什么
为什么重要
Spot TC/RC
Fastmarkets、Platts趋势
精矿即时松紧程度
Term/Benchmark TC
长协谈判方式和价格
观察矿山/冶炼厂议价权
LME/SHFE Copper
铜价及区域价差
金属价值与套利
Gold
金价、Au payable
贵金属对冶炼利润贡献
Silver
银价、Ag payable
同上
Sulfuric Acid
中国及海外区域价格
当前冶炼副产品利润核心
Scrap Spread
废铜与精铜价差
决定废铜替代经济性
Smelter Utilization
开工率、检修、减产
判断负TC是否真正伤害产量
Mine Disruptions
Grasberg、Kamoa、智利等
决定精矿供应恢复速度
LME/COMEX/SHFE Stocks
库存及区域迁移
判断精炼铜是否真正紧张
如果只能从中选择三个,我会盯:
Spot TC + Sulfuric Acid + Smelter Utilization
原因很简单。
TC告诉我们:原料有多紧。
硫酸告诉我们:冶炼厂还能撑多久。
开工率告诉我们:压力有没有真正传导到铜供应上。
这三个指标组合起来,比单独看TC更有意义。

19

从投资和产业角度,我会重点关注什么?

如果把这场变化从新闻事件上升到产业判断,我认为有五个方向值得持续跟踪。
第一,优质在产铜矿的战略价值继续提高。
尤其是能够稳定生产clean concentrate、杂质低、金银credits较好的矿山。
第二,新建冶炼厂的逻辑需要重新审视。
仅仅拥有产能已经不够。未来必须回答:原料从哪里来?
如果没有自有矿山、长期offtake或足够强的采购网络,再先进的炉子也需要面对精矿竞争。
第三,复杂精矿处理能力会越来越值钱。
当clean concentrate越来越贵,能够处理高As、复杂多金属、secondary materials以及不同feed组合的冶炼体系,会获得更大的原料选择空间。
第四,废铜的战略地位继续上升。
未来铜供应研究不能只看:Mine Supply。
还必须看:Primary + Secondary。
Scrap已经越来越像铜产业链的“第二矿山”。
第五,贸易能力本身正在重新成为核心资产。
在一个Benchmark弱化、现货波动扩大、品质差异增加的市场里:
谁拥有矿源,
谁掌握物流,
谁能融资,
谁能blending,
谁拥有全球冶炼客户,
谁就拥有更多:
Optionality。
而在大宗商品贸易中:
Optionality本身就是利润。

20

结语:争夺的已经不是加工费,而是整条产业链的价值分配权

回头看这条曲线:2024:+$80↓2025:+$21.25↓2026 Benchmark:$0↓2026 Spot:-$100↓极端水平:-$173。如果只把它理解为:“铜冶炼加工费暴跌”,其实低估了正在发生的事情。
真正发生的是:铜矿山、贸易商和冶炼厂正在重新讨论——一吨铜精矿创造出来的全部经济价值,到底应该属于谁。
过去,TC/RC承担了很大一部分价值分配功能。
现在已经不够了。
Gold Payable
Silver Payable
Sulfuric Acid
Free Metal
Penalties
Side Terms
Spot Indices
Scrap
Secondary Feed
全部加入这场重新定价。
所以2026年的负TC,与其说是一场简单的“铜冶炼危机”,不如说是一个信号:全球铜产业链正在重新寻找新的利润分配平衡。而未来真正有竞争力的企业,未必只是拥有最大冶炼产能的企业。
更可能是那些拥有:
稳定优质的铜精矿资源;
最低的综合成本;
最高的金属和副产品回收能力;
最灵活的原料结构;
以及:
最强的全球贸易和定价能力
的企业。
所以最后,云儿想留下两个问题。
第一个是:当铜精矿已经紧张到冶炼厂愿意接受负TC,而矿山又开始争取金、银甚至其他副产品创造的价值时,下一轮真正稀缺的究竟是“铜”,还是能够长期、稳定地产出优质铜精矿的矿山?
第二个可能更加重要:如果未来某一天,TC仍然深度为负,而硫酸和贵金属已经不足以补贴冶炼利润——第一批真正减产的冶炼厂会出现在哪里?
如果这个问题开始有答案,那么我们讨论的就不再只是:
铜精矿短缺。
而可能真正进入:
精炼铜供应收缩。
那才可能是这一轮负TC周期,对全球铜价真正重要的下一章。

资料来源nternational Copper Study Group(ICSG)、FastmarketsS&P Global Commodity Insights / Platts、Reuters、CRU Group、Antaike、MINING.COM、The Wall Street Journal、企业公开资料
免责声明:本文仅用于矿业、大宗商品产业研究与市场交流,不构成任何投资、交易或采购建议。TC/RC及现货价格随市场快速变化;不同机构对冶炼产能、blister/anode capacity及实际产量的统计口径存在差异。文中铜精矿结算案例为解释交易机制而设置的示意模型,并非实际合同报价。
【特别声明】本文来源于云儿大宗杂谈坊,作者扑克财经智库成员扑克百家研究院(puokebaijia)编辑,若有侵权请联系删除。文章的观点和立场并不代表本公众号的观点和立场。此文版权归原作者所有,其他第三方若要转载此文章请事先联系沟通,未经授权的转载都视为侵权。

扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——

国内一流师资:多位来自国内领先大宗商品企业、每位都具有20年左右一线从业经验的在职管理者「完整课程体系」;
大宗商品交易全体系、全模块,理论知识与案例实践相结合:【12大核心模块】现货贸易、衍生品交易(期货/期权)、套期保值/套期会计、物流体系、贸易融资、损益核算、套期会计、税收筹划、法律法规、风险管理、数字化、ESG;
详情点击链接:不是培训,是组织升级:如何给大宗贸易和企业风险管理装上“产融协同”的操作系统?
扑克活水学堂/扑克活水咨询是中国领先的聚焦于大宗产业链的综合培训、咨询品牌。业务咨询:联系扑克班主任-晓晓 13311921072(微信同号)。 
-END-

交易,是一场漫长的修行。

如何面对盈亏,如何接受变化,如何在该停的时候停下来,是一种修行;

如何照顾自己的身体、精力和状态,让自己有能力把这件事做得更久,也是一种修行。

一边认识市场,一边认识自己。

在浮沉之间,依然保持判断力,依然有好奇心,依然有健康的身体,依然能面对变化,也依然有能力在需要的时候,把自己重新归零。

“贰”,是涨跌输赢,盈亏对错。

“壹”,是慢慢找到属于自己的方法。

而“零”,是即使已经有了答案,也知道什么时候该放下它。

交易如此,生活大抵亦是如此。

如果你也想暂时从熟悉的交易节奏里抽离几天,重新整理一下身体和状态,这次修身营或许可以成为一个不一样的选择。

这是国内第一档专为金融交易员设计的修身静心营

优秀交易员应当修身、修心、修真,修身为首位

多年奋战市场疲惫不堪的身体,是时候该修复它了。

道家千年传承的养生之法,正是你此刻最需要、最合适的解法!
图片

你将体验

  • 晨起吐纳 · 道家养生功法——修复久坐亏空的身体

  • 行禅 · 宫观巡游——在仙山古观间行走,让云雾与松风滋养元气

  • 仙山之中 · 如常交易——在清静天地间检验心性

  • 站桩 · 禅坐 · 吐纳 · 临帖静心——古法静心,学会情绪归零

  • 煮茶论道——与同道交易员夜话,所有盘面之外的真话

  • 作息调频 · 素斋食养——重建身体的节律与秩序


    报名咨询


       第5期时间:10月17日—10月21日

     地点:浙江省台州市 · 天台山

    天台山位于浙江台州,是中国佛教天台宗的发祥地,也是中国道教南宗的发源地,享有“佛 窟仙源”之美誉。李白、孟浩然、徐霞客等众多文人墨客曾游历于此,留下了大量诗词游记,具有深厚的文化底蕴。


第四期报名已截止,第五期报名开始,名额有限,请尽快报名!

有意向的朋友请尽快锁定席位,扫码或添加微信puoke009即可报名。

图片

我们会统一协助完成后续咨询及报名对接。

名额有限,如计划参加,可尽快联系我们确认。

【声明】内容源于网络
0
0
百家研究院
扑克财经旗下研究服务平台,分享优秀的产业洞见和研究方法论!点我关注,与大宗商品及产业投资资深人士为伍。
内容 1912
粉丝 0
百家研究院 扑克财经旗下研究服务平台,分享优秀的产业洞见和研究方法论!点我关注,与大宗商品及产业投资资深人士为伍。
总阅读32.7k
粉丝0
内容1.9k