

一、 为什么“1987式闪崩”几乎不可能重演?(制度与流动性阻断)
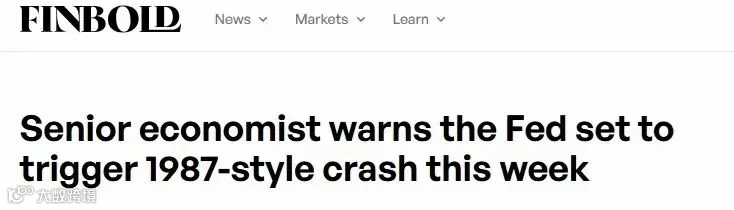
1987年10月19日的“黑色星期一”,道琼斯指数单日暴跌22.6%,是人类金融史上最惊人的一次单日崩盘。但当年的崩盘有极其特殊的历史诱因,这些漏洞在今天早已被现代金融系统打上了补丁:
-
1987年的死穴:当时华尔街刚兴起基于计算机的“投资组合保险”(Portfolio Insurance)。当股市下跌时,电脑程序自动不计成本地抛售股指期货对冲,引发期货下跌;期货下跌又引发更多现货股票被抛售,算法互相踩踏形成了无底洞式的负反馈死循环。 -
今天的防火墙:1987年股灾后,全球金融市场最重要的制度创新就是**“熔断机制”(Circuit Breakers)**。标普500跌7%、13%会暂停交易15分钟,跌20%全天直接休市。今天的制度在物理上就禁止了单日暴跌22%的可能,强制给市场冷静和补充流动性的时间。
1987年,格林斯潘刚接任美联储主席两个月,毫无应对危机经验,市场对他信任不足。而经历了2008年次贷危机、2020年新冠熔断之后,美联储的“救市工具箱”已经武装到了牙齿(常备回购便利SRF、贴现窗口、紧急贷款等)。一旦市场出现系统性流动性枯竭,美联储的干预速度是以“小时”计算的,绝不可能坐视金融体系瞬间自由落体。
二、 拆解Woo的逻辑漏洞:他在偷换哪些概念?
Woo的论调:将现在比作1987年“首次加息后投资者担忧进一步收紧”。
现实事实:当前美联储正处在降息周期或“暂停降息观察期”。市场当前争论的焦点是**“今年降息几次、会不会推迟降息”,而绝非“马上要启动新一轮激进加息”**。即使通胀因为油价或关税出现短期反弹,鲍威尔等官员的基调也是“更高更久(Higher for longer)”,维持高利率压制通胀,而不是重新把基准利率加到6%以上。将“推迟降息”等同于“开启致命加息”,是偷换周期概念。
1987年或2000年互联网泡沫破裂时,大量暴跌的公司是没有真实盈利、全靠烧钱讲故事的概念股。
今天支撑美股大盘的“科技七巨头”(英伟达、微软、苹果、谷歌、Meta等),手握巨额净现金流,回购股票动辄数百上千亿美元,资产负债表极其健康。它们不是靠借高利贷过日子的僵尸企业,10年期美债收益率逼近5%会压低它们的估值倍数(PE),但根本不会让它们破产或出现断崖式业绩崩塌。
三、 这篇警告里,有哪些是“真实而危险”的灰犀牛?
不仅要破除耸人听闻的恐慌,也要识别出其中具有合理性的风险警示。Woo提到的几个点,确实是华尔街当前最头疼的现实威胁:
美债收益率被称为**“全球资产定价之锚”**:
-
如果无风险的美国国债能给到接近 5%甚至 5.3%的确定性年化回报,对于全球主权基金、养老金等大资金来说,股票的性价比就大幅下降了。 -
只要长端利率突破5%,高估值的科技股就会遭遇强烈的“杀估值”压力。股市不需要“崩盘”,仅仅是10%~15%的技术性大幅回调,就会让很多高杠杆追高的投资者损失惨重。
如果中东局势恶化导致油价再度飙升,加上新关税政策推高进口商品成本,通胀一旦出现二次抬头,美联储就彻底失去了降息空间,甚至会被迫重新讨论加息。这对于习惯了“低通胀+低利率+流动性宽松”的市场多头而言,将是预期上的巨大打击。
目前标普500的涨幅过度依赖极少数AI龙头股(集中度创历史新高)。市场给AI投入了数千亿美元的资本开支,但如果下游软件和实体应用的商业变现迟迟无法跟上,一旦大厂削减算力采购预算,高企的AI估值泡沫确实面临阶段性破裂的风险。
总结:如何客观定性这类言论?
-
定性:这是一篇典型的宏观对冲基金经理风格的“极端尾部风险警告”。在金融圈,唱多往往无人问津,而抛出“崩盘”、“1987重演”、“一切都完了”这种末日言论,最容易获取眼球和媒体头条。 -
结论: -
所谓的“1987式瞬间崩盘、一切就此结束”是伪命题,熔断机制、充沛的央行流动性工具以及强劲的企业现金流,决定了单日闪崩20%以上的灾难极难发生。 -
但是,美股面临“阶段性大幅回调(Pullback)”的风险是高度真实的。如果10年期美债利率冲破5.3%、通胀死灰复燃、AI商业化不及预期,美股科技股出现一波15%-20%的深度调整是完全符合金融常识的。把“大幅健康回调”夸大为“末日崩盘”,是看这类宏观分析时必须过滤掉的噪音。 -
-
-
-