|
|
技术趋势展望2026(核心内容)
发布时间: 2026年9月15日
报告性质: 麦肯锡第6个年度技术趋势报告
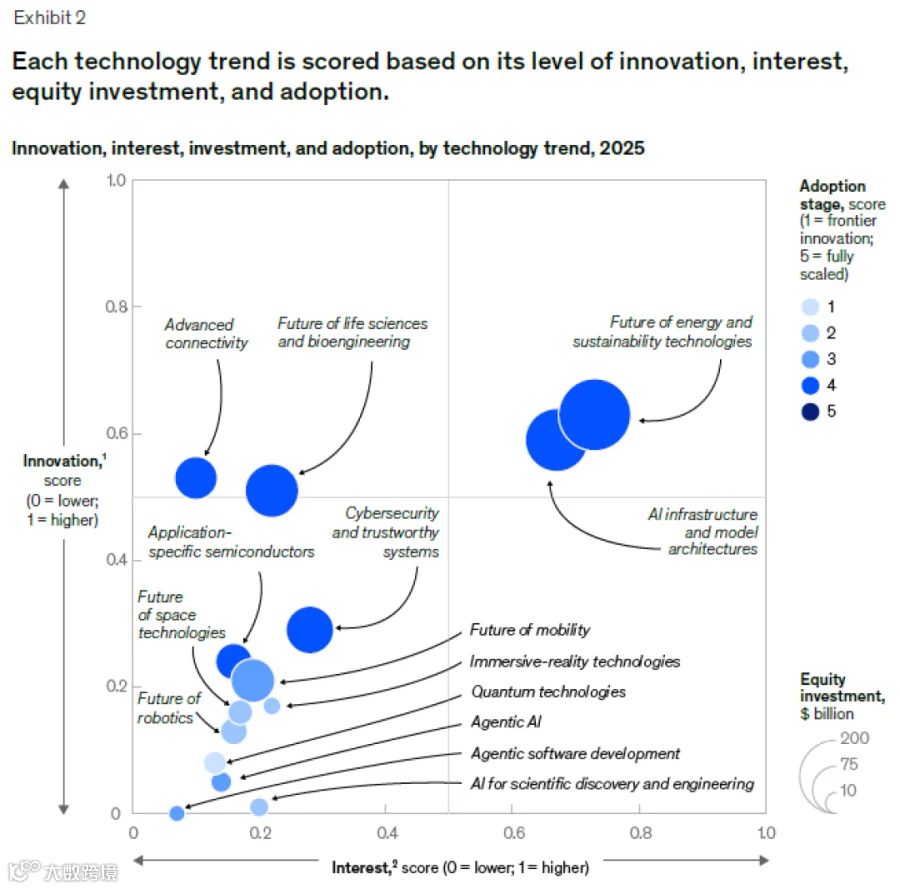
核心目标: 分析2026年对企业最重要的14个前沿技术趋势,评估其创新水平、投资热度、人才需求和组织 adoption 阶段。
一、总体框架:三大类别,14个趋势
报告将14个技术趋势归为三大类:
1. AI革命(AI Revolution)
01 代理式软件开发(Agentic software development)
02 代理式AI(Agentic AI)
03 AI驱动的科学发现与工程(AI for scientific discovery and engineering)
04 AI基础设施与模型架构(AI infrastructure and model architectures)
2. 计算与连接前沿(Compute and Connectivity Frontiers)
05 专用半导体(Application-specific semiconductors)
06 网络安全与可信系统(Cybersecurity and trustworthy systems)
07 先进连接技术(Advanced connectivity)
08 沉浸式现实技术(Immersive-reality technologies)
09 量子技术(Quantum technologies)
3. 尖端工程(Cutting-edge Engineering)
10 机器人技术的未来(Future of robotics)
11 移动出行的未来(Future of mobility)
12 太空技术的未来(Future of space technologies)
13 生命科学与生物工程的未来(Future of life sciences and bioengineering)
14 能源与可持续发展技术的未来(Future of energy and sustainability technologies)
二、五个核心主题
报告从14个趋势中提炼出五个领导者必须理解的关键主题:
1. 机器被赋予更多自主权(Machines are being given more autonomy)
AI已从屏幕工作流(生成答案、起草文档、总结通话)进入代理式时代,能自主完成端到端数字任务。物理AI是下一个前沿:机器人、移动出行、可穿戴设备正在获得感知、推理和行动能力。通用机器人正在制造和物流领域率先落地,但轨迹指向医院、建筑工地、农场和城市基础设施。
2. AI产生突破的速度超过吸收能力(AI is generating breakthroughs faster than we can absorb them)
在生物制药领域,AI可在过去生成少量候选药物的时间内提出数千个候选药物,但无法压缩湿实验室验证、临床试验和监管审查所需的数年时间。在软件领域,AI生成代码的速度超过人类系统审查、测试和安全部署的能力。在材料科学领域,有前景的化合物到达的速度超过实验室合成和验证的能力。AI是近期历史上最强大的加速器,其速度也是最大的障碍。
3. 网络防御窗口已压缩(The cyber defense window has compressed)
超过四分之三的网络安全漏洞目前被归类为“零日漏洞”,即公开披露时已存在利用工具。AI既帮助安全团队更快发现和修复漏洞,也帮助攻击者更快发现和利用漏洞。Anthropic对Claude Mythos Preview的处理反映了这种双重性:该模型识别了数千个潜在安全缺陷,因此Anthropic没有公开发布,而是通过Project Glasswing向有限防御者提供受控访问。
4. 硬件和软件正在为差异化的AI工作负载协同设计(Hardware and software are being codesigned for differentiated AI workloads)
推理正在超越训练成为主导AI工作负载。亚马逊、谷歌、Meta和微软越来越多地与半导体公司合作,协同设计针对其AI模型定制的芯片。在芯片行业,客户正在成为替代供应商。这些新格式芯片不仅影响半导体行业,还改变了物理AI基础设施的设计方式,以及设备制造商和能源供应商的商业模式。
5. AI很饥饿,电网还没准备好(AI is hungry, and the grid is not ready)
仅美国运行AI工作负载的数据中心预计到2030年将消耗与今天加利福尼亚州一样多的电力。问题不仅是AI需要多少电力,而是交付有多难。在许多市场,变压器交货期现已超过两年。全球有超过2,500吉瓦的能源项目滞留在电网队列中。对企业而言,确保可靠的计算电力正成为与确保人才或资本同等重要的竞争优势。
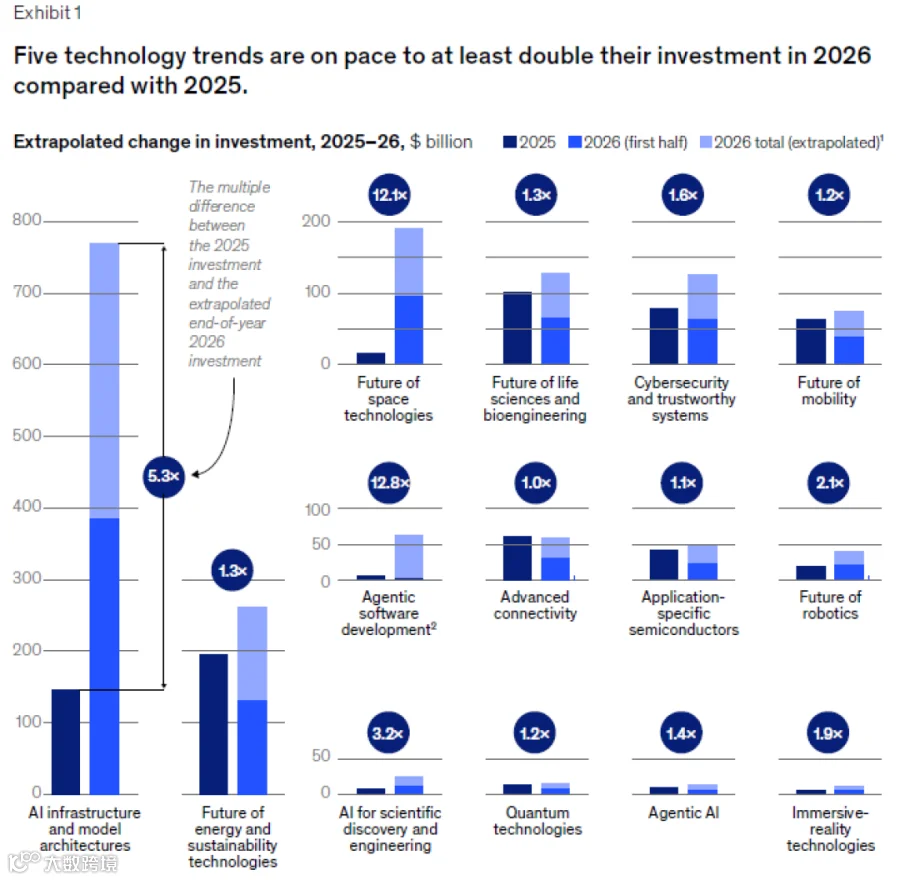
三、投资趋势:五个趋势投资额预计翻倍
报告测量了2026年上半年各趋势的投资额,并外推全年增长率:
五个趋势预计2026年投资额至少是2025年的2倍:
代理式软件开发(12.8倍)
AI基础设施与模型架构(5.3倍)
AI驱动的科学发现与工程(3.2倍)
太空技术的未来(12.1倍)
机器人技术的未来(2.1倍)
其他趋势投资增长:
生命科学与生物工程:1.6倍
网络安全与可信系统:1.2倍
移动出行的未来:1.3倍
先进连接技术:1.0倍
专用半导体:1.1倍
量子技术:1.2倍
代理式AI:1.9倍
沉浸式现实技术:1.9倍
能源与可持续发展:1.3倍
所有趋势中,除先进连接技术外,预计都将实现同比增长。
四、各趋势核心要点
01 代理式软件开发
定义: 使用LLM驱动的系统自主执行软件工程任务,包括规划、编写代码、运行测试、修复错误和部署变更。
价值: 成功部署可为企业解锁近1万亿美元价值。
现状: 仅四分之一使用代理式开发工具的公司实现了PDLC的显著加速。30%的公司生产力在采用后反而下降。
人才: 招聘岗位2024-25年增长221%。CI/CD技能最短缺。
采用阶段: 3-试点。大多数组织已开始试点,部分快速行动者已全面实施。
02 代理式AI
定义: 能在有限人类指导下规划和执行多步骤工作流的AI系统。
现状: 89%的组织定期使用AI,但仅37%报告了正向EBIT影响。93%的受访者报告超出AI预算。
关键发展: 多代理编排框架成为新的企业中间件;代理与遗留系统集成是新兴瓶颈;代理式商务到2030年可能产生5万亿美元全球零售收入。
人才: 招聘岗位2024-25年增长952%。编排技能最短缺。
采用阶段: 3-试点。
03 AI驱动的科学发现与工程
定义: 利用AI加速生命科学、材料科学、化学、物理、气候科学、能源、地球科学、天文学和工程等领域的研究。
投资: 2025年近80亿美元,2026年上半年125亿美元。
关键发展: 蛋白质工程和生成化学基础模型走向商业部署;材料科学成为商业重要前沿;LLM作为科学工作流的编排层;闭环发现系统兴起。
人才: 招聘岗位2024-25年增长18%。计算生物学和机器学习最受需求。
采用阶段: 2-实验。
04 AI基础设施与模型架构
定义: 支撑AI系统的核心技术,包括基础模型、多模态模型、推理模型、世界模型,以及数据中心、云平台、训练框架和数据管道。
投资: 2025年1450亿美元,2026年上半年近3840亿美元,预计全年约7690亿美元。
关键发展: 多模态AI架构进入企业系统;世界模型从被动预测器演变为交互式模拟器;小语言模型在针对性业务应用中变得可行;扩散模型从视觉新奇转向计算效率;神经符号AI重新获得动力。
人才: 招聘岗位2024-25年增长47%。CI/CD技能最短缺。
采用阶段: 4-规模扩展中。
05 专用半导体
定义: 针对专业计算工作负载优化的专用芯片,越来越多地与软件系统、内存架构、网络基础设施和数据中心运营模式紧密协调设计。
投资: 2025年近420亿美元,2024年为75亿美元。
关键发展: 推理专用半导体获得动力;定制芯片从内部能力演变为面向客户的竞争战略;硬件-软件协同设计成为下一代半导体开发方向;先进封装和互连技术成为战略差异化因素。
人才: 招聘岗位2024-25年增长22%。GPU和优化技能最短缺。
采用阶段: 4-规模扩展中。
06 网络安全与可信系统
定义: 帮助保护计算机网络、使数字交互在互联环境中更可验证、增强对数字系统信任的技术。包括零信任架构、身份访问、区块链、代币化平台和后量子密码学。
投资: 2025年775亿美元,2026年上半年约630亿美元。
关键发展: AI加速漏洞利用,网络安全威胁周期缩短;零信任和运行时安全架构成为AI网络战略核心;量子计算进展推动后量子密码学规划;数据分类和AI治理控制变得更加重要;身份成为安全支柱,机器身份数量以约100:1超过人类。
人才: 招聘岗位2024-25年增长6%。AI和CI/CD技能最短缺。
采用阶段: 4-规模扩展中。
07 先进连接技术
定义: 使数据在人、设备和系统之间移动的技术,包括5G和新兴6G、Wi-Fi 6和7、低功耗IoT网络、光纤和光传输、LEO卫星、直连设备服务和软件定义AI管理网络。
投资: 2025年605亿美元,低于2022年峰值738亿美元。
关键发展: AI增加对更快、更可靠网络的需求;安全、韧性和主权成为连接设计的核心要求;5G独立组网进入更广泛运营;网络切片成为商业产品;非地面网络成为电信堆栈的一部分。
人才: 招聘岗位2024-25年增长10%。CI/CD技能最短缺。
采用阶段: 4-规模扩展中。
08 沉浸式现实技术
定义: 将数字体验与物理世界融合,包括AR、VR、MR、触觉和AI驱动的智能眼镜。
投资: 2025年64亿美元,略高于2024年,但低于2022年约150亿美元。
关键发展: 类别从沉浸转向增强;智能眼镜成为最清晰的增长口袋;AI将设备变成上下文引擎;实时AI推理移动到设备上;平台竞争超越头显硬件。
人才: 招聘岗位2024-25年下降12%。3D技能最短缺。
采用阶段: 2-实验。
09 量子技术
定义: 利用量子力学在计算、通信和传感方面解锁新能力。
投资: 2025年133亿美元,2024年为25亿美元,增长超过5倍。
关键发展: 从研究走向早期市场形成;进展从量子比特数转向容错;政府将量子视为战略优先事项;后量子密码学是有价值的近期企业用例;量子密钥分发主要在专业用例中推进;量子传感更接近实际用例。
人才: 招聘岗位2024-25年下降46%。
采用阶段: 2-实验。
10 机器人技术的未来
定义: 机器人进入物理AI时代,新一代通用机器人能自主导航、理解复杂环境并与人类安全协作。
投资: 2025年195亿美元,创历史最高。
关键发展: AI将机器人变成自适应系统;物理AI堆栈建立在AI计算之上;轮式平台和移动 manipulator 成为人形机器人的替代方案;人形机器人获得动力但规模仍早期;正常运行时间改善但灵巧性和操作仍是最大瓶颈;机器人即服务加速商业采用;黑灯工厂加速。
人才: 招聘岗位2024-25年增长12%。优化技能最短缺。
采用阶段: 2-实验。
11 移动出行的未来
定义: 改变人和货物在陆地、空中和水上移动方式的技术,包括电动、自主和软件定义车辆、充电基础设施、共享出行、无人机、空中出租车和海事系统。
投资: 从2022年峰值下降,反映行业从广泛实验转向选择性部署。
关键发展: Robotaxi从演示走向可重复服务;电动汽车采用增长但策略更加区域化和 affordability 聚焦;电气化瓶颈从车辆供应转向能源获取;自动驾驶卡车进入早期部署;软件对创造汽车价值越来越重要;无人机交付从试点走向零售扩展;地面自主交付选择性推进;电动空中出租车接近发射准备;共享微出行与城市交通系统更整合;海事移动是电气化和自主的早期试验台。
人才: 招聘岗位下降。AI和优化技能短缺。
采用阶段: 3-试点。
12 太空技术的未来
定义: 涵盖四个连接层:发射系统、航天器和基础设施、地面网络,以及连接、观测、卫星服务和轨道计算等服务。
投资: 2022-2025年增长约70%,2026年SpaceX IPO筹集857亿美元。
关键发展: 发射经济学改变轨道可建内容;卫星连接在消费和企业用例中扩展;地球观测更整合到运营决策中;国防应用仍是太空经济的主要支柱;轨道计算进入早期实验。
人才: 招聘岗位2024-25年下降16%。网络和CI/CD技能最短缺。
采用阶段: 2-实验。
13 生命科学与生物工程的未来
定义: 将AI与生物学、化学和工程结合,设计、测试和扩展新产品。涵盖制药、基因编辑、细胞疗法、诊断、合成生物学、精密发酵、农业和工业材料。
关键发展: 生物工程定义生物学有权利赢的领域;生成生物学改善设计但瓶颈向下游移动;精准诊断进入工作流;食品和农业变得结果导向;生物制造能力成为战略控制点。
人才: 招聘岗位下降,但医生、博士后和客户主管岗位增长。
采用阶段: 4-规模扩展中。
14 能源与可持续发展技术的未来
定义: 改变能源生产、储存、运输、管理和使用方式的技术,涵盖清洁电力、储存、电网现代化、电气化和低碳基础设施(核能、氢能和电子燃料)。
投资: 2025年1942亿美元,所有趋势中最高。
关键发展: 大型能源用户从电力采购转向电力编排;电网约束是可再生能源和大型负载项目的瓶颈;资本转向能源系统的物理骨干;清洁 firm 电力获得进展但商业化不均匀;下一代太阳能和工业电气化从实验室进展走向早期商业验证;氢和替代燃料进入更纪律化的阶段;数字测量、报告和验证走向运营使用;能源战略更加区域化并与工业竞争力挂钩。
人才: 招聘岗位2024-25年下降19%。碳和电网传输技能最短缺。
采用阶段: 4-规模扩展中。
五、人才需求关键洞察
成熟趋势: 在连接、网络安全、能源、生命科学和移动出行领域,超过一半的职位是非研发角色(如一般行政、运营、销售和营销),表明这些趋势仍在创新驱动下,但部署正在进行。
早期趋势: 在所有四个AI相关趋势加上专用半导体领域,超过75%的职位是研发类别,表明这些行业尽管过去几年快速增长,但仍处于早期阶段。
技能短缺: CI/CD(持续集成和持续交付)在多个趋势中是最短缺的技能,反映了将技术推向生产的基础设施和部署专业知识的差距。
六、关键不确定性
每个趋势都列出了关键不确定性,共同主题包括:
信任和可靠性: 确保AI系统安全、正确和可维护;
治理和控制: 代理的自主权、审计和责任;
经济回报: 从开发者级生产力提升到组织级财务影响;
人才重新设计: 工程角色、绩效管理和团队结构的长期形态;
成本纪律: 令牌支出、工具蔓延和编排开销;
遗留集成: 旧系统、合规要求和碎片化的企业上下文;
基础设施经济学: 大规模AI系统的计算需求和运营成本;
监管演变: 政府和监管机构仍在制定自主AI系统的框架;
网络安全风险: 代理系统创造新的攻击面和运营漏洞;
供应链韧性: 地缘政治紧张继续制造制造集中度、出口管制和先进节点生产的不确定性;
能源可用性和可持续性: 大规模AI系统的环境足迹可能成为增长约束;
经济集中度: AI基础设施、人才和资本集中在相对少数组织可能影响竞争和创新。
七、总结
《技术趋势展望2026》的核心信息是:技术故事已从屏幕走向物理世界。AI不仅本身是四个趋势的核心,还支撑和放大了其他十个趋势。创新正在加速于支撑数据中心繁荣的电网和芯片、体现AI的智能机器人、发现新化合物的代理系统,以及将数千颗卫星送入轨道的发射台。
报告强调,AI已成为机器人、软件开发、科学发现、网络安全和半导体等领域的加速器。与此同时,大规模经济、地缘政治和劳动力转型正在塑造今年的许多趋势。组织在“在没有经过验证的路线图的情况下,竞相大规模部署人工智能” (racing to deploy AI at scale without proven road maps),面临能源、人才和资本短缺。克服这些障碍需要的远不止部署技术,还需要从内到外重新布线运营模式。
最可能抓住( capture) 价值的组织是那些支持开发者进行变革管理、将AI工具嵌入工作流、并确保代理输出经过适当验证和确认以满足高质量标准的组织。
来源:https://www.mckinsey.com/(英文)
AI编译 / 智强咨询 编辑(中文)