告别单一规模叙事,零售业组织效率质变
 商业观察家
过去两年,大型连锁零售渐渐挥别“跑马圈地”式的增长,以“组织效率”为核心的内部重构加速上演。告别单一的规模叙事,向低效业务与门店动刀,已成为头部零售企业破局的共识。
MUJI无印良品曾因为“闭店潮”一度被认为“白领心中的白月光不行了”,关22家后又开出62家旗舰店,加强场景化门店体验升级,比如上海农场概念店、北京5000㎡旗舰店,提供生活方式体验,强化“情绪价值”吸引客流。MINISO名创优品开店的显性变化是,不断淘汰和焕新一些低效门店,把渠道策略聚焦于“开好店、开大店”,用叶国富的话来说,“公司已经从快速跑马圈地进入了大店驱动增长的升级阶段。”商超的典型代表是开市客,开市客开店速度一直不快,无论在中国还是海外稳扎稳打,进入一个全新市场,往往会先小范围布局少数门店,熟悉当地文化、打磨本地化运营能力,才会迈入稳定增长阶段。
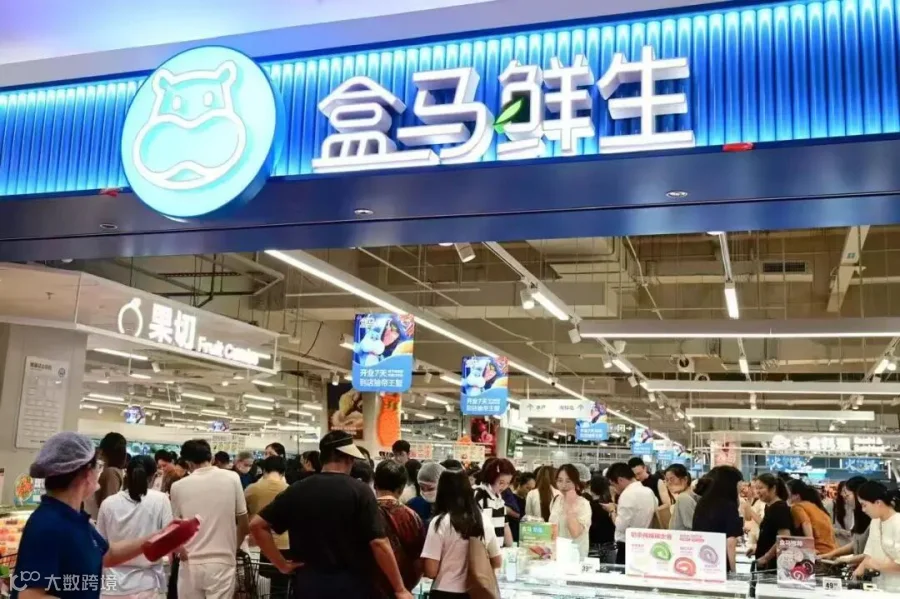
中国本土零售商超中,盒马是个很有代表性的品牌,过去十年,盒马是中国成长速度最快的本土商超连锁公司,于中国的总销售排名也仅次于已深耕中国市场30年的外资零售品牌——沃尔玛。
推动盒马快速成长的因子,就《商业观察家》来看,主要有三块内容:1、阿里的投入决心——到目前为止,即时零售是阿里电商的战略重心之一,而盒马处于其中的中心位置;2、后发者的敏锐——作为后发者,盒马对年轻新消费需求更加敏感,针对性的调整做得更早,无论是用户交互,还是商品供应链,过去十年,盒马引领了中国商超零售市场的商品潮流与供应链改革,从而,建立起了“改善生活去盒马”的品牌心智;3、创新——盒马鲜生是“店仓合一”的开创者;超盒算NB则是第一家真正跑通的本土硬折扣;盒马率先做出的全链路数字化也改变了中国商超连锁的组织方式,提升了中国商超行业整体的组织效率,进而,盒马其实也带领中国商超走向了快速研发、快速上新、快速反馈、快速迭代的“数字化”组织提效之旅。
这些就是盒马过去十年于中国商超零售业的核心价值创造。
两条线,一个是做延伸——延伸社区、延伸到二三线城市;一个是做好店,盒马在持续调整它的门店结构。
延伸一块,目前来看,盒马的策略是全渠道推进,从盒马鲜生的店仓大店,到超盒算NB的社区小店,再补充前置仓渠道来做配送提效。
背后的逻辑则是,盒马的供应链全面调整了, 成本结构与组织效率成为核心。
以往,很多零售商不是不想做中国广大的二三线市场,而是因为它们的成本结构不允许、组织效率不够、连锁模型较重,成本太高,进而切不到广大但相对分散的二三线市场。
盒马当下能延伸到二三线市场,则是其战略聚焦这两年来的改变与成果,我们可以从盒马如今的门店布局,看见盒马组织效率是怎么驱动门店从一线到全线高效铺开和运维的。
门店结构调整一块,这已经成为了中国消费零售全行业都在做的事,尤其是以年轻客群为主要服务对象的零售业,相关动作更快。
像潮玩行业的泡泡玛特,它近期就在关闭了一些老店,同时又在老店附近开出了面积更大、内容更丰富、形态更潮更年轻的旗舰店,比如泡泡玛特就关闭了位于北京朝阳合生汇地下一楼的老店,而在朝阳合生汇入口黄金位开出了一家品质形态更好的旗舰店,非常受欢迎。
做IP授权零售业的迪士尼,近期在做的事,则也是力图拍摄,并向市场推出质量更好的大片,进而来塑造更好的IP商业价值。
商超零售业的盒马,当下其实也在做这样的事——调结构做好店,它的客群也相对年轻。
由此,整个消费零售行业当下其实都已经走向品质取胜、品质差异化的发展路线,而告别过去单一地拼规模的发展路线。
一
拓空间
《商业观察家》搜索统计显示,截至2026年6月初,盒马旗下的几个品牌:盒马鲜生覆盖超过90城;硬折扣社区超市业态“超盒算NB”则已经进入超过50城。
整体来说,《商业观察家》认为,支撑当下盒马发展有两个“点”,一个是需要有“制高点”才能做更广域“冲锋”。这一块,盒马最早布局的一线城市就是“制高点”。
以上海为例,盒马最早起家于上海市场,再基于上海这座中国商业中心城市与潮流“制高点”,得以向长三角、长江中上游城市群,以及整个中国市场做“辐射”。
拥有了制高点,再延伸至全国门店布局,需要有更高的组织效率。全国市场广大,但分散,怎么才能“运营”起来,其实是需要企业创造出新的组织效率来实现。
盒马鲜生+超盒算NB,基本实现了主城区完整覆盖,通过盒马鲜生店做潮流引领、交互体验与品牌打造,超盒算NB做社区用户渗透,配送网络上启用前置仓做补充,盒马当下于上海市场基本上做到了“密不透风”。而密度意味着更好的成本效率与品牌效应。
只要上海基本盘稳,盒马就具备很好的全国品牌效应,具备基于上海向华东、长江城市带,乃至全国持续输出品牌、商品、“潮流”,与一整套商业运营的能力。
同时,盒马近两年都在发力全线市场,未来的力度预计也不会低。
从盒马近两年进军全国、全线市场的举动来看,前期高密度开店的一线及新一线城市的门店比重预计有所降低。
这一方面说明,盒马这个品牌,已经建立起了全国性影响。当下,即时零售也全面于全国市场“放量”了。另一方面则可能显示,在整体门店数增长但一线及新一线城市门店占比下降的情况下,预估整体盈利情况会更好,原因是这类城市运营成本相对较高(铺租人力成本等更高)。
盒马的另一大业态——超盒算NB在上海已实现了全区覆盖,渗透到从市中心到崇明、临港等地的居民社区。它牢牢把住居民家门口、楼下的点位,用高频刚需的商品把自己变成社区的基础设施。
从过去一段时间的华东市场运营来看,只要盒马鲜生能覆盖到的地方,基于盒马鲜生打下的渠道、供应链,与品牌影响力基础,超盒算NB都可以在当地良好落地,发展得都不错。
二
调结构
调整结构不是一个简单的照搬复制过程,还需要做一整套的成本结构调整与组织效率提升。你不能指望中国的每一座城市都是“上海”。由此,盒马当下在做的一件事,其实就是在调结构,与组织效能提升。体现在渠道端,可以看到盒马近期在持续做一些门店优化。《商业观察家》总结下来,有以下两块内容。
盒马当下于高线市场,关闭了一些商圈老化、租金成本高的老店。由于高线市场物业租金成本较高,超市每到换约期,都会面临租金成本的上涨压力。租金涨了,商圈整体运营能力也未必跟得上,关闭一些老店,核心就在于优化经营结构。店关了,周边的购物需求总要承接。
盒马的解决方案在于,关闭的老店附近,会开出前置仓满足线上点单需要。
有市场人士告诉《商业观察家》,目前的市场阶段,开实体店的难度与成本,要远高于开前置仓,“一个是开实体店的铺租等成本很高,一个是物业不好找。前置仓则由于铺租低、物业容易找,加上固定资产投资少(很多设备可以复用门店设备),开一个前置仓的固定资产投资可能100万元都不需要。所以如果大店没有合适的位置,开前置仓反而更合适。”
而由于盒马的品牌影响力已经建立,线上销售占比较高,它的这种“切换”于当下是相对顺畅的。组织效率更高了,成本更低了,进而支撑了盒马这两三年来的发展。
目前来看,盒马鲜生在北京、杭州等城市关闭一些老店的同时,还正继续在这些城市持续开出一些新店,并在这些城市的周边地级市继续开店。显然,盒马是在优化资产质量,这种优化也提升了盒马的拓展能力。
商业最怕“老化”,一旦老化,就会出现客流的持续阴跌与毛利的承压。由此,就需要做持续的年轻化。
年轻化则体现在两个层面,一个是新兴的年轻商圈与潮流场景,要能抓住;一个是经营要持续的年轻,对新兴消费需求要足够敏锐。
盒马当下的调整,一大核心诉求是,看起来就是在做年轻化,比如在北京市场,它最近这几年都陆续在关闭了一些老店,但同时,它又能及时在新兴年轻人街区开出了一些新店,显然,这就是在做年轻化的调整。
因为一些老店受环境及物业条件等要素限制,很难承载“新的经营内容”与新的升级。有些新内容新升级,则必须在新店里才能做出来。
比如,盒马当下于北京、杭州等高线市场的一些新开店,扩大了熟食区——年轻人不怎么做饭了;新增了精酿酒吧——年轻人的悦己消费与情绪价值满足,等等,这些调整,如果是在老店里做,面临的问题一个是老店已经定型不好改不好调整,客流、物业、场景等不匹配。二是效果也很难做出来。
但这些新内容新升级,如果放到年轻人聚集的新店里做,形态与效果就完全不一样了。新店,能让新内容新升级及时得到反馈与验证,进而有助于盒马更好地去开发新的消费场景,与建立新的商品服务能力。更重要的是,要能粘住年轻客群。
年轻群体的消费习惯没有固化,乐于接受新事物。由此,抓住了年轻客群,就是为未来蓄力,为全线市场发展蓄力。
推荐阅读
点击下方标题即可阅读
商业观察家
实名添加微信sygcj2020加入交流群
本号未经授权禁止转载
长按二维码关注商业观察家