


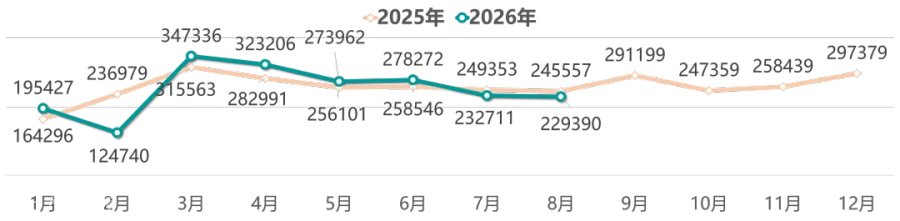

2026 年 8 月商用车市场 50 强企业销量格局呈现头部集中、企业分化显著特征,榜单内企业合计销量梯队差异明显,部分企业实现大幅增长,同时不少品牌同比下滑压力突出。
从排名与销量规模来看,上汽通用五菱汽车股份有限公司以 23.0k 辆位居榜首,客车销量 8.0k 辆、货车销量 15.0k 辆;北汽福田汽车股份有限公司 22.3k 辆位列第二;中国第一汽车集团有限公司 12.9k 辆排第三。前三名企业销量均突破 12k,是本月商用车市场核心主力。第四名江铃汽车股份有限公司销量 12.8k 辆,紧随一汽集团,头部四家企业构成第一梯队,销量均在 12k 以上。
增长层面,多家企业迎来高增。吉利四川商用车有限公司同比增幅达到 264.22%,广西汽车集团有限公司同比增长 197.52%,重庆长安跨越商用车有限公司同比上涨 159.52%,河南福田智蓝新能源汽车有限公司同比提升 114.04%,集瑞联合重工有限公司同比 83.54%,山东唐骏欧铃汽车制造有限公司同比 70.91%,奇瑞商用车 (安徽) 有限公司同比 67.49%。比亚迪汽车工业有限公司同比大涨 94.51%,浙江豪情汽车制造有限公司同比 137.40%,重庆瑞驰汽车实业有限公司同比高达 403.39%,是榜单中同比增速最高的企业。
市场承压企业同样数量较多。陕西汽车集团股份有限公司同比下滑 43.98%,东风商用车有限公司同比下降 40.85%,江西吉利新能源商用车有限公司同比下滑 43.41%,山西成功汽车制造有限公司同比减少 34.44%,山西新能源汽车工业有限公司同比下降 32.89%,东风小康汽车有限公司同比下滑 33.21%,安徽江淮汽车集团股份有限公司同比降幅 26.94%。
整体来看,8 月商用车市场冷暖分化,新能源相关商用车企业增速亮眼,传统重卡板块部分企业承压,市场结构性特征突出。

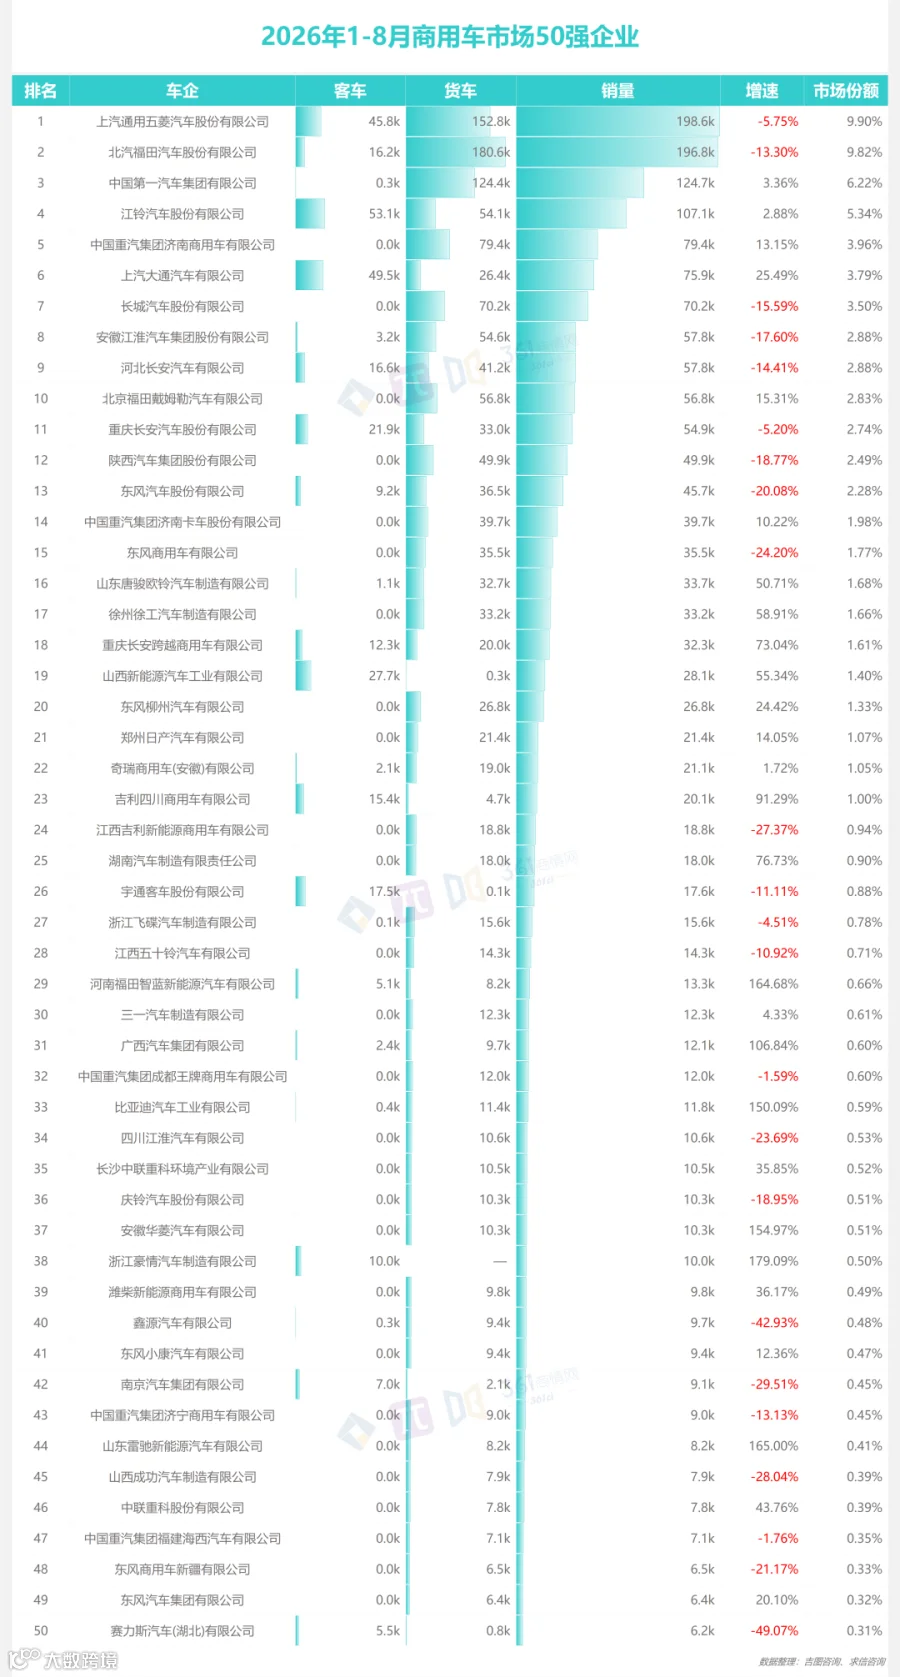
2026 年前 8 个月商用车市场 50 强企业累计销量呈现头部双强领跑格局,上汽通用五菱、北汽福田以 198.6k 辆的累计销量并列榜单第一位,市场份额分别达到 9.90%、9.82%,共同占据近两成市场。中国一汽集团以 124.7k 辆排第三名,江铃汽车 107.1k 辆位列第四,四家头部企业组成市场第一梯队。
从业务结构看,江铃、上汽通用五菱客货业务同步发力,上汽通用五菱客车 45.8k 辆、货车 152.8k 辆,江铃客车 53.1k 辆、货车 54.1k 辆;而重卡企业以货车销量为主,中国重汽济南商用车货车销量 79.4k 辆。
增速层面分化明显,多家企业实现大幅增长。河南福田智蓝新能源同比增速 164.68%,浙江豪情汽车制造同比 179.09%,比亚迪汽车工业同比 150.09%,安徽华菱汽车同比 154.97%,广西汽车集团同比 106.84%,吉利四川商用车同比 91.29%,山东唐骏欧铃同比 50.71%。部分企业承压明显,赛力斯汽车(湖北)同比下滑 49.07%,鑫源汽车同比下降 42.93%,东风商用车同比降幅 24.20%,江西吉利新能源商用车同比 - 27.37%。
市场份额方面,前五名企业合计份额超 30%,行业集中度较高。整体来看,2026 年 1-8 月商用车市场冷暖分化,新能源商用车相关企业增长势头强劲,传统重卡、部分商用车企业仍面临销量下滑压力。

点赞
分享
在看