


在印尼开公司,一年下来要交多少企业所得税?直接用账面利润乘22%,未必能算对。
已经入账的费用不一定可以税前扣除,符合条件的企业还可能享受税率优惠。往年税务亏损可以按规定抵扣,平时预缴或被扣缴的税款也可能用于抵减年度税额。
下面我们结合算例,把企业所得税从利润调整到最终补缴的计算过程讲清楚。

01
先调整利润,再计算税款
印尼企业所得税称为PPh Badan。按一般计税制度计算时,企业应从税前会计利润,也就是扣除所得税费用前的利润出发,按照税法调整收入和费用。
这一步叫税务调整(Koreksi Fiskal)。会计准则与税法对收入、费用的确认范围和时间可能不同,部分已入账费用不能税前扣除,部分收入则不并入一般计税所得。
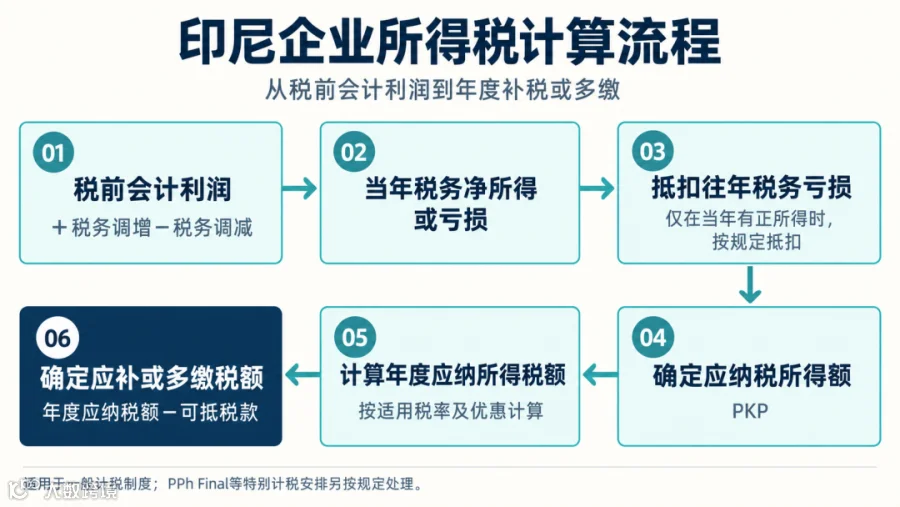
这个流程适用于一般计税制度。适用最终所得税(PPh Final)或其他特别计税安排的收入,需要另按相应规定处理。
02
费用入账,不代表可以扣除
企业首先要检查的,是费用的性质和证据。
钱从公司账户付出去,不代表就是经营支出。比如,股东让公司支付家庭旅行、子女学费等纯个人开支,即使已经入账,也不能因此成为可扣除的费用。
罚款也要区分。税法明确不得扣除的,包括与税收法规执行有关的罚款、滞纳利息和加征款项。其他行政处罚或商业合同违约金,应结合具体性质和适用规定分别判断。
费用符合经营需要,还要有资料支持。合同、发票或收据、付款记录及履约资料,要能说明交易双方是谁、买了什么、与业务有何关系,以及如何付款和履约。涉及代扣税的,还应保存相应凭证。
例如,500万印尼盾的办公室空调维修费,如果收据只有金额,没有维修人员和服务信息,就应补充证明材料。费用能否扣除,要看交易事实、证据和扣除条件,不能只看单据名称。
此外,折旧、摊销的会计处理与税务规定不同,也可能产生需要逐年跟踪的调整。
收入端同样不能漏。按规定适用PPh Final的收入,以及符合规定的印尼境内法人取得的境内股息,不应重复并入一般计税所得。与最终税收入对应的成本费用也应同步划分,不能只剔除收入,却继续用相关成本抵减普通应税所得。
03
22%是一般税率,优惠有门槛
印尼境内法人及常设机构的一般企业所得税税率为22%。符合条件的境内法人,可适用《所得税法》第31E条优惠,常设机构不适用该项优惠。

在一般计税制度下,具体分为三种情况:
(1)年营业额不超过48亿印尼盾:一般计税项下的全部应纳税所得额按11%计算。
(2)超过48亿、不超过500亿印尼盾:48亿营业额对应的应纳税所得额按11%计算,其余应纳税所得额按22%计算。
(3)超过500亿印尼盾:不适用第31E条优惠;没有其他优惠时,按22%计算。
11%是对符合条件的应纳税所得额适用的优惠税率,不能直接乘营业额。
例如,假设企业年营业额为100亿印尼盾,应纳税所得额为10亿,全部收入适用一般计税制度,且符合优惠条件。优惠部分为48÷100×10=4.8亿,按11%计算;其余5.2亿按22%计算,年度应纳所得税额合计为 1.672亿印尼盾。
判断优惠门槛时,营业额应按第31E条规定的口径核算。最终税收入、非征税对象收入及非主营业务收入,也应按规定纳入,不能只取利润表中的主营业务收入。
04
盈利算补税,亏损也要核算
用一个完整算例来看。
假设某外资公司2026年度营业额超过500亿印尼盾,没有其他所得税优惠,也没有可抵扣的往年税务亏损,计算如下:
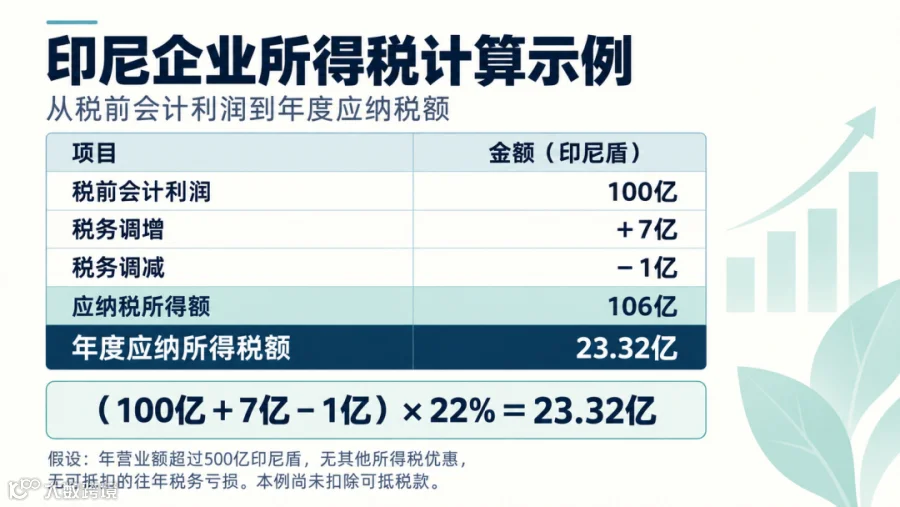
直接用100亿乘22%,会少算 1.32亿印尼盾。但23.32亿仍不等于申报时需要再支付的金额。
企业可按规定抵减PPh 25预缴税款、符合条件的非最终性PPh 22和PPh 23税款,以及限额内的PPh 24境外税额抵免,具体需核对所属年度和凭证。
假设本例可抵税款合计为18亿印尼盾,则:
年度应补税额=23.32亿-18亿=5.32亿印尼盾。
如果可抵税款超过年度应纳税额,则可能形成多缴,按规定办理后续处理。
要注意,本公司收入被扣缴的税,与本公司替员工、供应商代扣代缴的税,是两回事。后者不能抵减公司自己的所得税,PPh Final税款也不能直接作为普通企业所得税的预缴款抵扣。

上面算的是盈利企业。公司账面亏损,也不能省略税务核算。
例如,账面亏损2亿印尼盾,但有3亿不能税前扣除的费用,在没有其他调整时,税务上仍可能形成1亿的正所得。
调整后确实形成税务亏损的,按一般规定,可从下一年度起,在连续五个税务年度内结转抵扣。期限不会因某年没有盈利而暂停;特定优惠另有规定的除外。企业仍需做好记录和申报,亏损也不当然免除日常代扣代缴等义务。

对在印尼经营的中资企业来说,年度税额能否算准,取决于平时是否按税法处理收入和费用,并保留相应凭证。制造业、重资产企业和关联交易较多的企业,尤其需要提前准备折旧明细、交易依据和扣缴记录。
把税务调整、优惠条件和抵税依据逐项核实,才能准确缴税,也不遗漏本可享受的扣除、优惠和抵免。
山海图将继续提供更多专业信息
致力让企业出海不再难!

点【赞】点【推荐】,出海远航!👇🏻