

点击蓝字 关注我们
先说一件正发生在日本的事。
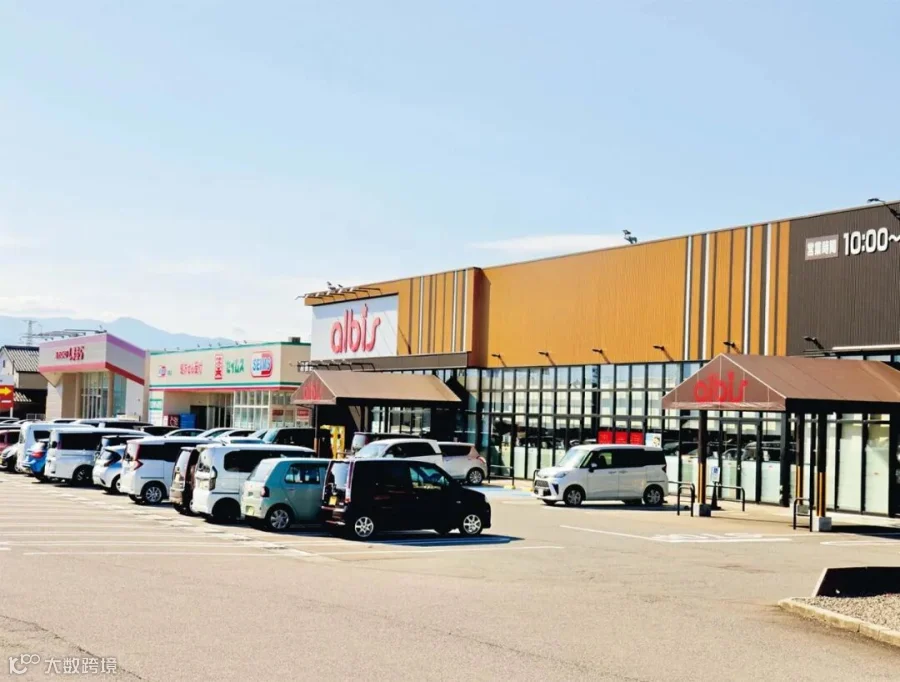
富山、石川一带的老百姓,最近听到一个消息:自家门口那家开了几十年的食品超市"阿尔比斯",被同行里体量最大的"Life"收编了。
注意,是最大手收编区域强龙。
社名保留,店招牌不换。听起来岁月静好?先别急着松口气——
超市换主人,不换招牌,才是真正的深水区。
你熟悉的货架会不会变?常买的那款酱油还在吗?价格会不会悄悄涨?
我替大家去东京实地看了看Life的店,越看越觉得:这场收购背后,藏着日本零售未来十年的答案。

01
区域超市的黄昏,比想象中来得更早
阿尔比斯不是弱者。
在北陆,它是地头蛇级别的存在,富山、石川的老百姓几乎人人是它的常客。
但就是这么一家"本地之王",还是选择把方向盘交给了东京的Life。
为什么?
一句话:单枪匹马的时代结束了。
日本的区域超市这些年面对的压力是全方位的——少子老龄化带来的客流萎缩,折扣业态的低价绞杀,电商对生鲜的持续渗透。
一家地方超市,就算把本地生意做到顶,也只是"井里的王"。
而Life是什么来头?东京圈超市巨头,门店密集,供应链深厚,最狠的是它的商品开发能力——这是后面要说的重点。

这笔交易里最值得玩味的细节是:Life选择保留阿尔比斯的社名和门店。
这绝不是客气。
收购方深知,区域超市最值钱的不是仓库和冷柜,而是几十年攒下的本地信任。动招牌,等于亲手毁掉自己最贵的那项资产。
超市这门生意,最后拼的不是谁的店多,而是谁的名字能住进顾客的厨房。
02
Life的真正武器,藏在那瓶蛋黄酱里
我去的Life丰洲店,2022年9月开业,主打家庭客群。
逛一圈下来,三个直观感受:冷冻食品卖场出奇地大,熟食区品类极丰富,鲜鱼区是直接从邻近的丰洲市场直送——这个配置,放到海鲜资源顶配的日本北陆,也完全不虚。
但真正的重头戏,在货架中间。
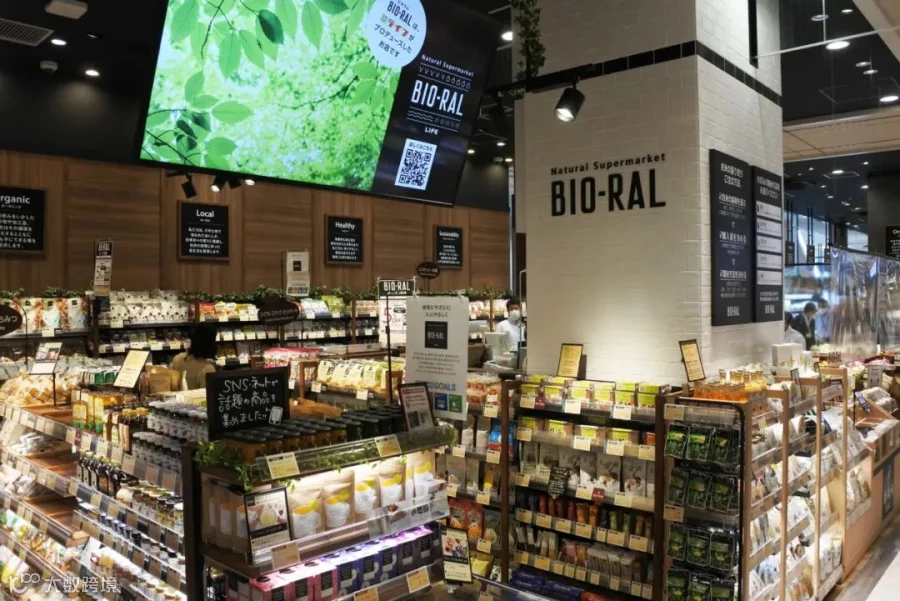
一个陌生又惹眼的标识闯进来:BIO-RAL(比奥拉尔)。这是Life的自有品牌之一,主打健康与自然——有机、无添加,从调味料、饮料到甜点,按生活方式主题成排陈列。
自有品牌早就不是"便宜货"的代名词了,它正在变成超市向顾客征收的"价值观税"。
顾客买的不是低价,是"我对自己和家人很好"这个感觉。
我在货架前亲眼见证了这个逻辑的威力:一位女性顾客走过来,拿起一瓶蛋黄酱放进购物篮,动作没有一丝犹豫,像执行过千百次的标准动作。
我凑过去看了配料表——不使用氨基酸类调味料,全部使用受精卵。300克,429日元(含税)。
这个价格放在日本市售蛋黄酱里,谈不上便宜。我买了一瓶尝了:质地柔软,入口顺滑。
不便宜,但你觉得值。这就是PB的最高境界。
更硬核的数据在这:Life官方做过一次比奥拉尔商品总选举,这瓶蛋黄酱拿了关东地区第4名。
前三名是谁?
第一名:有机龙舌兰糖浆。第二名:米糠油。第三名:有机路易波士茶。
看懂这个榜单了吗?
没有零食,没有饮料,没有网红爆品。清一色"对身体好"的刚需品。
这说明什么?比奥拉尔的复购不是冲动消费,是生活标配。顾客把"健康"这个念头,托付给了超市的货架。
零售的终极信任,是顾客把"吃什么对身体好"这个决定权,交到你手上。
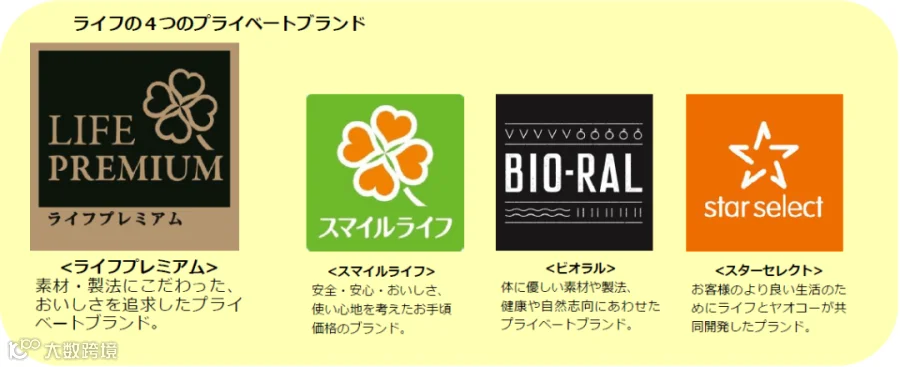
而Life手里的牌远不止这一张——它同时运营着微笑生活(实惠日常)、Life Premium(品质升级)、Star Select(严选进口)等多个自有品牌,各有定位,层层收割不同预算、不同生活态度的家庭。
一个超市,同时扮演你的营养师、采购官和生活顾问。
这才是Life让阿尔比斯折服的真正筹码:不是规模,是商品力。
03
最棘手的难题,是货架上那半个"旧东家"
故事还没完。
阿尔比斯身上有一个绕不开的复杂关系:它是CGC共同采购集团的成员,店里常年摆着CGC的自有品牌商品。
这些商品陪了北陆家庭很多年,忠诚顾客一大把。
问题来了——嫁给Life之后,CGC的货还留不留?
这不是简单的二选一,而是一场经典的流通业"双重忠诚"困局。
共同采购的本质是什么?一群中小超市抱团,用规模换采购价。它在防守时代是好东西。
共同采购能帮你活下来,但帮不了你活得更好——它解决的是成本,从来不是商品力。
当对手的武器已经从"便宜"升级到"你离不开我家的自有品牌"时,抱团取暖的逻辑就见底了。
阿尔比斯未来的货架大概率是混合形态:Life的PB导入一部分,CGC的老面孔保留一部分。
但方向是清楚的:谁的商品能让顾客主动进门,谁的商品就留在C位。
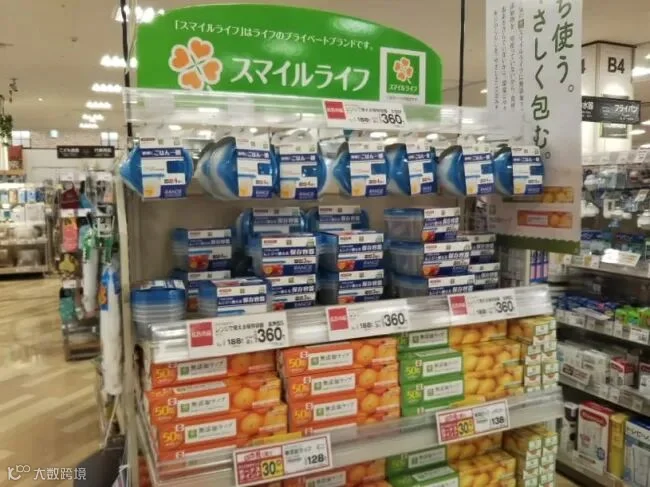
货架是超市最诚实的政治——谁被摆在黄金位置,谁就握有未来。
04
中国同行能抄什么?三条冷思考
这场发生在日本北陆的收购,对中国零售至少有三面镜子。
第一,自有品牌别再当"低价平替"做了。
中国超市的PB大多还停留在"大牌平替、便宜三成"的思维里。Life的比奥拉尔证明:PB的利润率天花板,取决于它承载的生活方式,而不是它便宜多少。
第二,区域超市的出路不是抱采购联盟,是抱商品能力。
国内不少区域零售商热衷于拼采购、拼规模。日本这堂课告诉我们:采购联盟保住的是毛利下限,商品开发能力决定的才是生存上限。
第三,收购区域企业,"不换招牌"可能是唯一的正确答案。
信任是地方超市唯一无法速成的资产。所有急于统一招牌、统一货架的资本操作,本质上都是把最值钱的无形资产打折出售。
零售整合的胜负手,不在于你并了多少店,而在于你保住了多少顾客"不用重新信任一次"的便利。
写在最后
回到开头那个场景。
富山的消费者在担心:常去的阿尔比斯会不会变味。
而站在行业视角,我们看到的其实是另一件事——
日本零售正在完成一次静默的权力转移:从"地段和规模"转移到"商品和信任"。
Life用它那瓶不加氨基酸调味料、只用受精卵的蛋黄酱告诉我们:
顾客可以被价格打动一次,但只会被"懂你"留下一生。
如果你是那家居于社区中心的超市主理人,你会在货架上放一瓶什么样的蛋黄酱?
评论区聊聊:你家附近那家超市,有没有一个让你"闭眼拿"的自有品牌?
+
重磅消息




取长补短研究院
专注日本零售、餐饮与银发产业研究,提供日本专家落地咨询与日本销路开拓。
三浦展消费观察
日本消费社会学家三浦展官方内容阵地,解读第四 / 第五消费时代,看懂未来十年消费趋势。
宇菲读消费
由三浦展著作译者、消费研究者宇菲主理,用通俗视角深度拆解消费逻辑与商业洞察
+
日本商务考察
本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除