


各位财税小伙伴们,自然人扣缴端系统有重要升级!个税申报流程进一步简化了!快来和小编一起看看吧!
与此同时,电子税务局近期也密集调整了多项高频业务功能,小编一并为大家整理如下!
温馨提醒:由于部分升级部署存在时间和地域上的差异,具体功能请以您所在区域税务软件的实际版本为准。

01
扣缴端系统优化,
离职补发申报不用切换状态了!
扣缴义务人、财务小伙伴看过来!扣缴端申报功能优化升级,离职人员补发薪资不用反复切换人员状态,据实填报任职受雇及离职日期即可办理,一起来学习具体操作方法!
一、人员信息设置
第一步:登录扣缴端→进入【人员信息采集】,查找离职员工(找不到点【更多操作】→【显示离职人员】)。

第二步:编辑【任职受雇从业信息】,确认离职日期、是否离职后补发工资、补发税款所属月份等信息准确。

第三步:点击保存→【报送】,提示成功即可。

重要提醒:
补发所属月份必须晚于离职日期所在月份。
建议同步将是否扣除减除费用选“否”(避免重复扣除5000元)。
二、综合所得申报
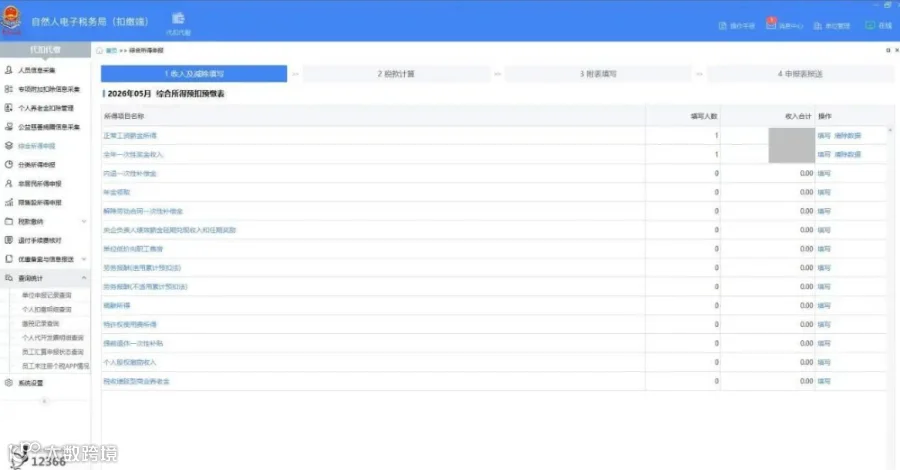
返回首页,进入【综合所得申报】页面,按收入类型选择“正常工资薪金所得”(补发工资/绩效)或“全年一次性奖金收入”(年终奖)。
录入补发收入额,核对社保、专项附加扣除等信息,完成【申报表报送】及缴款。
三、常见疑问解答
1. 申报完后,离职人员会一直显示在名单里吗?
不会。申报完成后,可在【人员信息采集】→【更多操作】→选择【隐藏离职人员】,避免后续误选。
2. 为什么“是否扣除减除费用”建议选“否”?
个人所得税基本减除费用标准为每月5000元,该选项控制累计减除费用总额,不只是单月扣除额度。
举例:员工1-3月正常申报,累计减除费用15000元;4月补发工资,选“是”累计减除费用20000元,选“否”累计减除费用直接归零。系统会按累计减除费用重新倒算全部累计税款,补发工资场景会明显提高本次应扣个税;仅单独发放离职补偿时税额波动较小。
同时离职员工大概率已在新单位享受每月5000元扣除,本单位补发时选“否”,能防止重复扣除减除费用,降低员工次年汇算清缴补税风险。
3. 补发多月工资/年终奖,都按这个流程吗?
是的。无论补发在职期间工资、季度奖、年终奖,统一按新流程操作,只需正确选择“补发税款所属月份”即可。
02
8月,电子税务局有新变化!
税局刚刚通知!
以上是扣缴端的操作变化。接下来,我们汇总了电子税务局自8月起落地的重要功能升级,涵盖申报、发票代开、预缴监控、身份切换等多个场景,请相关企业及办税人员留意。
一、新增增值税及附加税费申报(自然人)功能
1. 优化内容:在电子税务局中增加增值税及附加税费申报(自然人)功能,自然人经营者可通过此模块申报增值税及附加税费。
2. 功能操作:纳税人以自然人身份登录电子税务局,在“我要办税-税费申报及缴纳-增值税及附加税(费)申报”可进行增值税及附加税费申报(自然人)申报。


数据填写完毕,点击“提交申报”按钮,申报信息提交成功后即可进行税款缴纳操作。
二、调整代开增值税发票功能
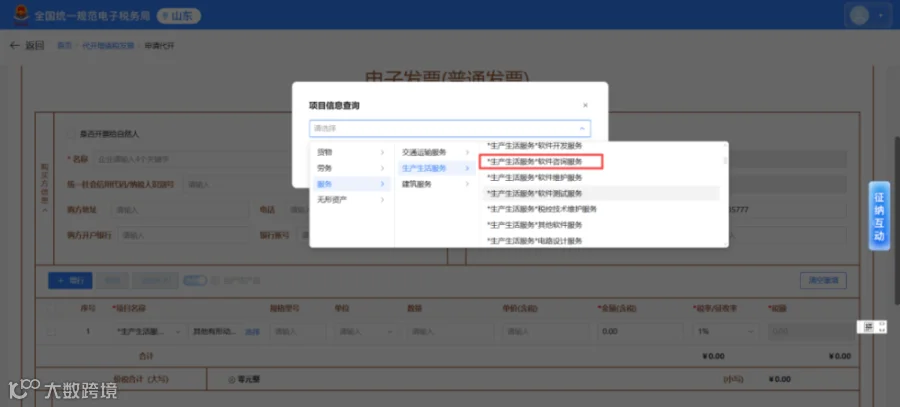
1. 优化内容:新增代开发票商品名称为“*生产生活服务*技术咨询服务”“*生产生活服务*软件咨询服务”选项。
2. 功能操作:登录电子税务局,通过“我要办税—发票业务—代开增值税发票”点击“货物、服务等一般代开”进入功能,在项目信息区,点击选择按钮,依次点击“服务”—“生产生活服务”,查看选项中存在“*生产生活服务*技术咨询服务”及“*生产生活服务*软件咨询服务”项目名称商编选项:

三、调整消费税及附加税费申报功能
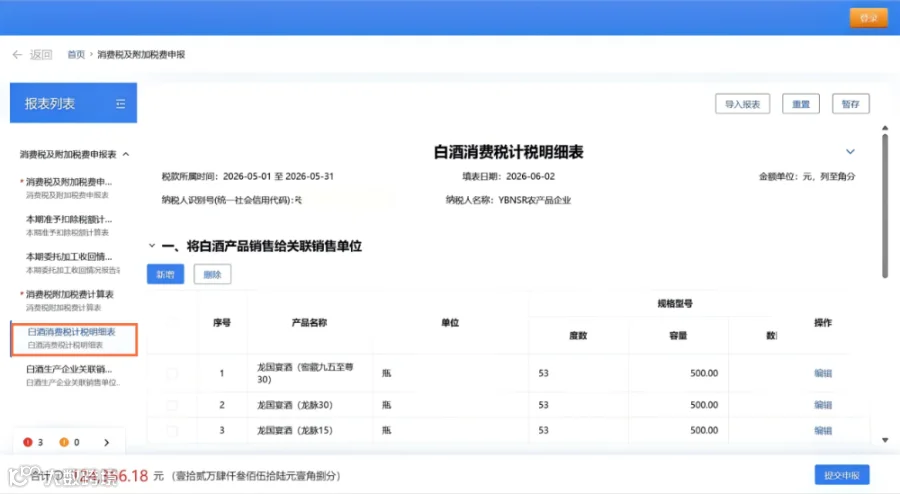
1. 新增《白酒消费税计税明细表》
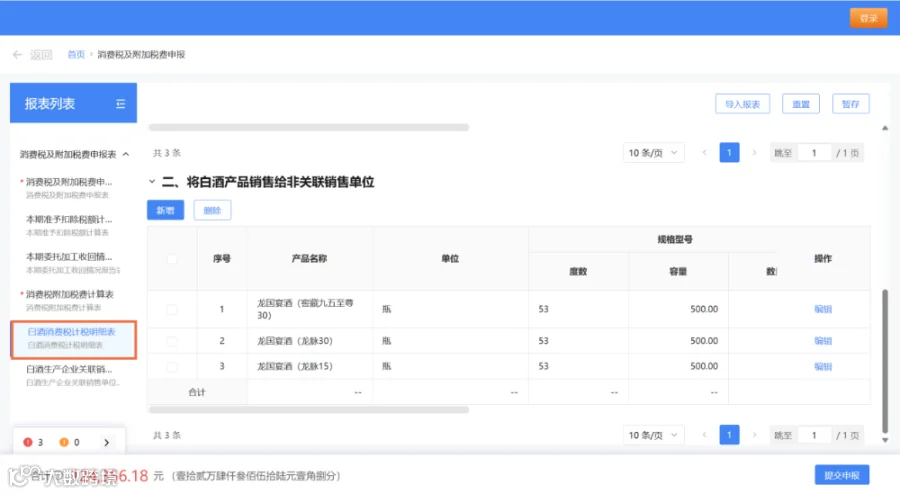
2. 新增《白酒生产企业关联销售单位信息报告表》

四、企业所得税月/季报,新增异地预缴数据监控规则
自税款所属期2026年1月起,对跨地区经营汇总纳税企业总机构企业所得税月(季)度预缴纳税申报,新增异地预缴数据、跨省建筑服务数电发票相关风险监控提示及异常任务推送。
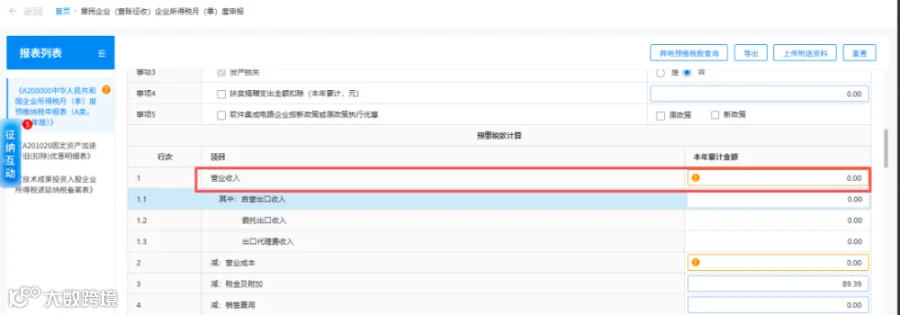
1. 申报时调用接口获取本年异地预缴开票计税依据累计数,与申报表第1行“营业收入”本年累计金额比对,当营业收入金额小于异地预缴计税依据累计数时,在提交申报环节弹出风险提示(仅提示,非强制)。
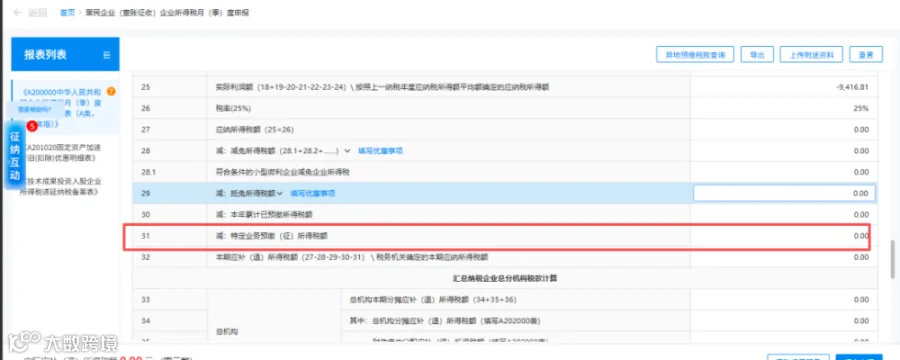
提示内容如下:你单位本属期申报的第1行“营业收入”本年累计金额为XXXX.XX元(数值A),申报的第31行“特定业务预缴(征)所得税额”XXXX.XX元对应的异地预缴开票“计税依据”本年累计金额为XXXX.XX元(数值B),数值A小于数值B(即A<B)存在未足额申报营业收入的风险,请核实第1行“营业收入”填报数据是否正确。
2. 统计符合条件的跨省“建筑服务”标签数电发票累计开票金额,测算需异地预分企业所得税额,与申报表第31行“特定业务预缴(征)所得税额”比对,当测算税额大于申报预缴税额时,弹出预分不足风险提示。
五、优化身份切换功能
优化电子税务局账户中心“身份切换→企业切换”页面的切换功能。
当点击“切换”时,检测当前登录用户代理企业情况,若代理企业户数超过 5 户(即>5户),且切换次数>5次,则弹窗提示:系统监测到您为多个委托人提供办税服务,可能为税务代理人。
如您为涉税专业服务机构人员,请及时进行信息采集,并通过代理业务入口办理业务。您今日的切换次数已达上限。
注意事项:
1. 此功能仅涉及账户中心(企业用户)“身份切换→企业切换”,不包含代理业务企业切换、个人办税身份切换及跨区域办税身份切换场景。
2. 企业切换按全国维度累计切换次数。
3. 在同一企业内身份切换(如办税员切换为财务负责人)时,无论用户当前企业内部身份变化,身份切换次数均按用户所属企业维度统一累计统计切换次数。
六、调整文化事业建设费申报功能
1. 优化内容:文化事业建设费申报缴纳期限调整与增值税一致。
季初由小规模纳税人转为一般纳税人情况,如缴费人登记为一般纳税人,增值税纳税期限调整为按“月”,文化事业建设费纳税期限与增值税调整一致后,自调整纳税期限后对应的月初,文化事业建设费依次按月申报。
季中(季末)由小规模纳税人转为一般纳税人情况,转为一般纳税人的当季度,文化事业建设费应当分别按季度和按月度申报。往期季中转一般人情况,追溯申报对应月报。
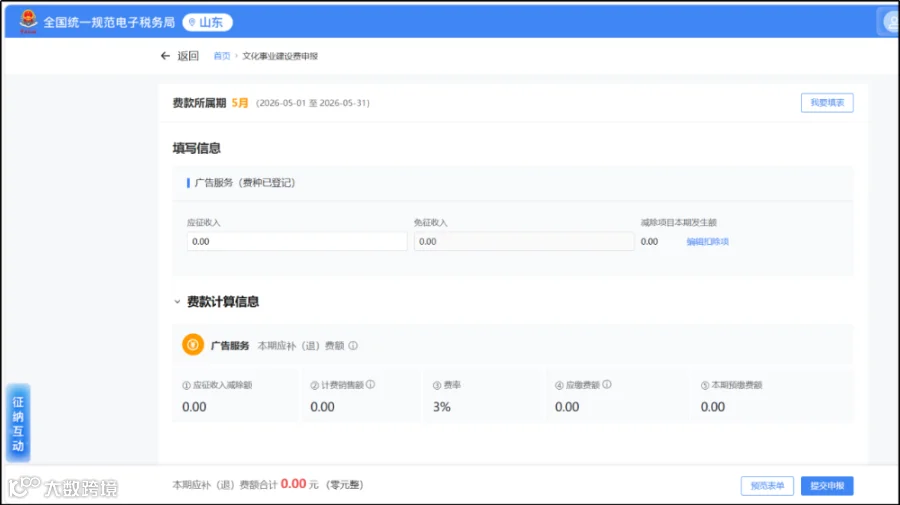
2. 功能操作:登录电子税务局,点击【我要办税】-【税费申报及缴纳】-【非税收入申报】-【文化事业建设费申报】功能,进入申报表填写界面,根据转为一般纳税人情况,报送文化事业建设费申报表:
七、调整土地出让申报功能
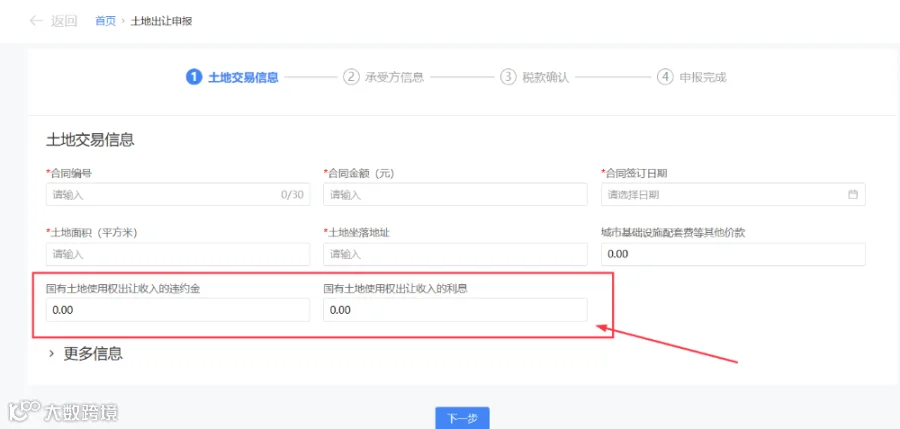
1. 优化内容:土地出让申报功能页面增加“国有土地使用权出让收入的违约金”“国有土地使用权出让收入的利息”两个字段。
2. 功能操作:
①登录电子税务局,点击“我要办税—税费申报及缴纳—土地出让申报”,进入申报界面,如下图所示:

②进入土地出让申报界面,弹出“授权承诺”页面,纳税人浏览内容后,点击【同意】。

③查询外部系统的合同信息,纳税人选择已有合同信息,点击【确定】(此时会获取合同信息自动预填数据到“土地交易信息”页面),如果纳税人需手工自行录入数据可点击【取消】。

④进入“土地交易信息”页面,在【土地交易信息】里增加“国有土地使用权出让收入的违约金”和“国有土地使用权出让收入的利息”2个字段,通过获取国有土地使用权出让信息,对新增字段进行预填。
— END —
来源:互联网,本文仅供交流学习,版权归原创者所有,侵立删。

各位财税小伙伴们,自然人扣缴端系统有重要升级!个税申报流程进一步简化了!快来和小编一起看看吧!
与此同时,电子税务局近期也密集调整了多项高频业务功能,小编一并为大家整理如下!
温馨提醒:由于部分升级部署存在时间和地域上的差异,具体功能请以您所在区域税务软件的实际版本为准。
扣缴端系统优化,
离职补发申报不用切换状态了!
扣缴义务人、财务小伙伴看过来!扣缴端申报功能优化升级,离职人员补发薪资不用反复切换人员状态,据实填报任职受雇及离职日期即可办理,一起来学习具体操作方法!
一、人员信息设置
第一步:登录扣缴端→进入【人员信息采集】,查找离职员工(找不到点【更多操作】→【显示离职人员】)。
第二步:编辑【任职受雇从业信息】,确认离职日期、是否离职后补发工资、补发税款所属月份等信息准确。
第三步:点击保存→【报送】,提示成功即可。
重要提醒:
补发所属月份必须晚于离职日期所在月份。
建议同步将是否扣除减除费用选“否”(避免重复扣除5000元)。
二、综合所得申报
返回首页,进入【综合所得申报】页面,按收入类型选择“正常工资薪金所得”(补发工资/绩效)或“全年一次性奖金收入”(年终奖)。
录入补发收入额,核对社保、专项附加扣除等信息,完成【申报表报送】及缴款。
三、常见疑问解答
1. 申报完后,离职人员会一直显示在名单里吗?
不会。申报完成后,可在【人员信息采集】→【更多操作】→选择【隐藏离职人员】,避免后续误选。
2. 为什么“是否扣除减除费用”建议选“否”?
个人所得税基本减除费用标准为每月5000元,该选项控制累计减除费用总额,不只是单月扣除额度。
举例:员工1-3月正常申报,累计减除费用15000元;4月补发工资,选“是”累计减除费用20000元,选“否”累计减除费用直接归零。系统会按累计减除费用重新倒算全部累计税款,补发工资场景会明显提高本次应扣个税;仅单独发放离职补偿时税额波动较小。
同时离职员工大概率已在新单位享受每月5000元扣除,本单位补发时选“否”,能防止重复扣除减除费用,降低员工次年汇算清缴补税风险。
3. 补发多月工资/年终奖,都按这个流程吗?
是的。无论补发在职期间工资、季度奖、年终奖,统一按新流程操作,只需正确选择“补发税款所属月份”即可。
8月,电子税务局有新变化!
税局刚刚通知!
以上是扣缴端的操作变化。接下来,我们汇总了电子税务局自8月起落地的重要功能升级,涵盖申报、发票代开、预缴监控、身份切换等多个场景,请相关企业及办税人员留意。
一、新增增值税及附加税费申报(自然人)功能
1. 优化内容:在电子税务局中增加增值税及附加税费申报(自然人)功能,自然人经营者可通过此模块申报增值税及附加税费。
2. 功能操作:纳税人以自然人身份登录电子税务局,在“我要办税-税费申报及缴纳-增值税及附加税(费)申报”可进行增值税及附加税费申报(自然人)申报。
数据填写完毕,点击“提交申报”按钮,申报信息提交成功后即可进行税款缴纳操作。
二、调整代开增值税发票功能
1. 优化内容:新增代开发票商品名称为“*生产生活服务*技术咨询服务”“*生产生活服务*软件咨询服务”选项。
2. 功能操作:登录电子税务局,通过“我要办税—发票业务—代开增值税发票”点击“货物、服务等一般代开”进入功能,在项目信息区,点击选择按钮,依次点击“服务”—“生产生活服务”,查看选项中存在“*生产生活服务*技术咨询服务”及“*生产生活服务*软件咨询服务”项目名称商编选项:
三、调整消费税及附加税费申报功能
1. 新增《白酒消费税计税明细表》
2. 新增《白酒生产企业关联销售单位信息报告表》
四、企业所得税月/季报,新增异地预缴数据监控规则
自税款所属期2026年1月起,对跨地区经营汇总纳税企业总机构企业所得税月(季)度预缴纳税申报,新增异地预缴数据、跨省建筑服务数电发票相关风险监控提示及异常任务推送。
1. 申报时调用接口获取本年异地预缴开票计税依据累计数,与申报表第1行“营业收入”本年累计金额比对,当营业收入金额小于异地预缴计税依据累计数时,在提交申报环节弹出风险提示(仅提示,非强制)。
提示内容如下:你单位本属期申报的第1行“营业收入”本年累计金额为XXXX.XX元(数值A),申报的第31行“特定业务预缴(征)所得税额”XXXX.XX元对应的异地预缴开票“计税依据”本年累计金额为XXXX.XX元(数值B),数值A小于数值B(即A<B)存在未足额申报营业收入的风险,请核实第1行“营业收入”填报数据是否正确。
2. 统计符合条件的跨省“建筑服务”标签数电发票累计开票金额,测算需异地预分企业所得税额,与申报表第31行“特定业务预缴(征)所得税额”比对,当测算税额大于申报预缴税额时,弹出预分不足风险提示。
五、优化身份切换功能
优化电子税务局账户中心“身份切换→企业切换”页面的切换功能。
当点击“切换”时,检测当前登录用户代理企业情况,若代理企业户数超过 5 户(即>5户),且切换次数>5次,则弹窗提示:系统监测到您为多个委托人提供办税服务,可能为税务代理人。
如您为涉税专业服务机构人员,请及时进行信息采集,并通过代理业务入口办理业务。您今日的切换次数已达上限。
注意事项:
1. 此功能仅涉及账户中心(企业用户)“身份切换→企业切换”,不包含代理业务企业切换、个人办税身份切换及跨区域办税身份切换场景。
2. 企业切换按全国维度累计切换次数。
3. 在同一企业内身份切换(如办税员切换为财务负责人)时,无论用户当前企业内部身份变化,身份切换次数均按用户所属企业维度统一累计统计切换次数。
六、调整文化事业建设费申报功能
1. 优化内容:文化事业建设费申报缴纳期限调整与增值税一致。
季初由小规模纳税人转为一般纳税人情况,如缴费人登记为一般纳税人,增值税纳税期限调整为按“月”,文化事业建设费纳税期限与增值税调整一致后,自调整纳税期限后对应的月初,文化事业建设费依次按月申报。
季中(季末)由小规模纳税人转为一般纳税人情况,转为一般纳税人的当季度,文化事业建设费应当分别按季度和按月度申报。往期季中转一般人情况,追溯申报对应月报。
2. 功能操作:登录电子税务局,点击【我要办税】-【税费申报及缴纳】-【非税收入申报】-【文化事业建设费申报】功能,进入申报表填写界面,根据转为一般纳税人情况,报送文化事业建设费申报表:
七、调整土地出让申报功能
1. 优化内容:土地出让申报功能页面增加“国有土地使用权出让收入的违约金”“国有土地使用权出让收入的利息”两个字段。
2. 功能操作:
①登录电子税务局,点击“我要办税—税费申报及缴纳—土地出让申报”,进入申报界面,如下图所示:
②进入土地出让申报界面,弹出“授权承诺”页面,纳税人浏览内容后,点击【同意】。
③查询外部系统的合同信息,纳税人选择已有合同信息,点击【确定】(此时会获取合同信息自动预填数据到“土地交易信息”页面),如果纳税人需手工自行录入数据可点击【取消】。
④进入“土地交易信息”页面,在【土地交易信息】里增加“国有土地使用权出让收入的违约金”和“国有土地使用权出让收入的利息”2个字段,通过获取国有土地使用权出让信息,对新增字段进行预填。
— END —