存款利率
在美联储货币政策周期波动之下,国内银行美元存款利率一直是高净值投资者、跨境资金配置人群持续关注的话题。
进入 2026 年 9 月,国有四大行与主流外资四大行的美元存款利率再次出现分化。同样是美元定存,不同银行、不同存期,利息差距可能超过 1 个百分点。
很多人会问:美元存款还值得存吗?国有大行和外资银行美元存款,到底有什么差别? 本文整理截至 2026 年 9 月,国有四大行、外资四大行美元存款利率一览表,同时拆解外币存款背后的逻辑、收益陷阱与风险。
一、2026 年 9 月,各大银行美元存款利率一览
注:以下为公开参考利率,银行网点、起存金额、客户等级会带来利率浮动,大额存单利率会更高,仅作资讯参考。
国有四大行美元存款参考利率(2026.09):
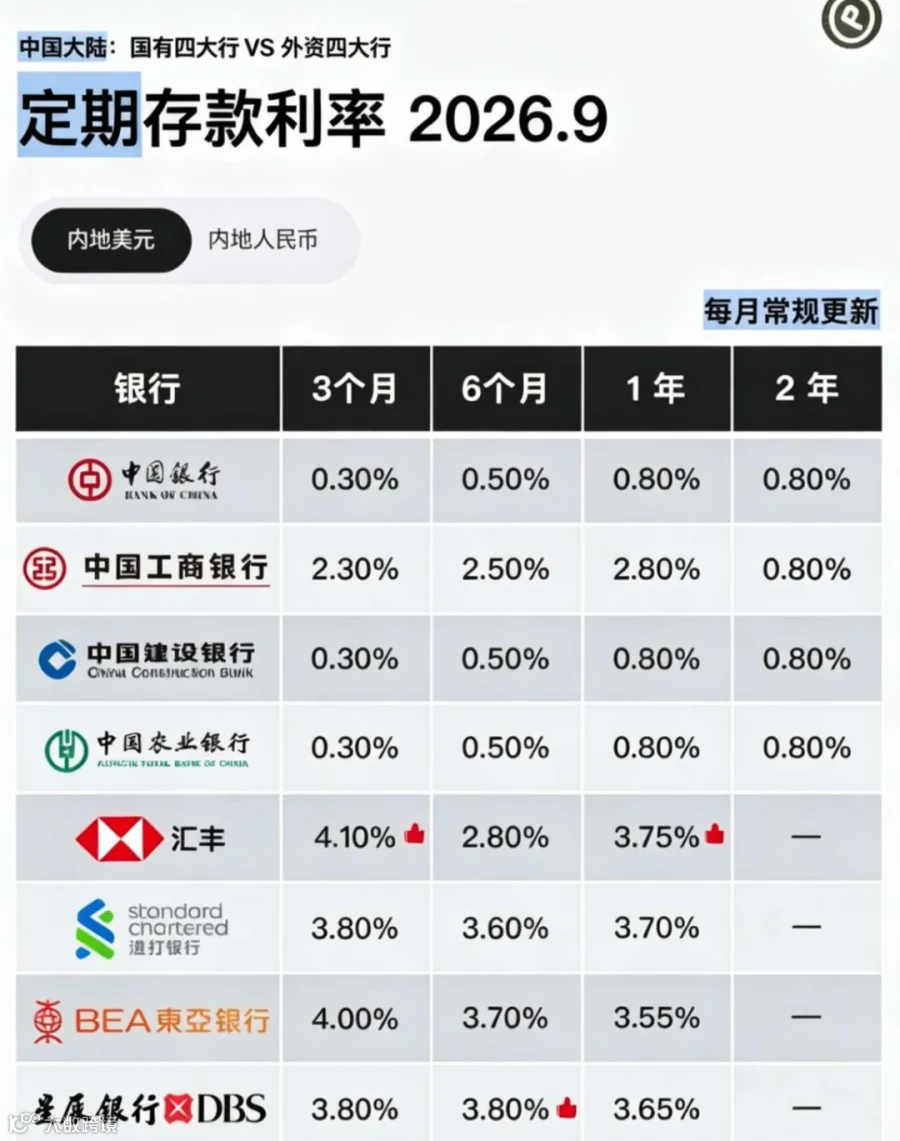

外资行美元存款利率整体明显高于国有四大行,同期限普遍高出 0.4~0.6 个百分点;
利率同样是短期更高;
门槛更高:高利率版本大多需要满足起存金额(如 1 万 / 5 万美元起),部分产品仅限私行客户;
产品条款更灵活,但部分存款附加账户管理费要求。
二、核心差异:国有大行 VS 外资银行美元存款,怎么选?
✅ 国有四大行美元存款
优势:
国内网点多,账户开立、资金划转操作简单;
存款受存款保险保障(外币存款纳入保障范围,有额度上限),安全性认知更强;
起存门槛低,小额美元资金也能参与。
劣势:
利率水平偏低;
利率上浮空间有限,大额资金议价空间不大。 适合人群:新手、外币资金量不大,优先看重本金稳妥、操作便捷的投资者。

✅ 外资四大行美元存款
优势:
存款利率更高,利息收益更可观;
针对跨境客户配套外币兑换、跨境汇款、海外资产联动服务;
大额资金有进一步议价空间。
劣势:
高息产品大多设置较高起存门槛;
部分银行对账户最低资产有要求,不达标会收取账户管理费;
线下网点数量少,业务办理相对麻烦。 适合人群:持有大额外币资金,熟悉跨境银行服务,追求更高存款利息的投资者。

三、很多人忽略的底层逻辑:美元存款赚的不只是利息
很多投资者只对比存款利率,却漏掉了外币存款最大的变量 ——汇率。 举个简单例子: 你用人民币换美元存一年美元存款,拿到利息。
一年后换回人民币,最终实际收益 = 美元存款利息收益 ± 人民币兑美元汇率波动盈亏。 哪怕存款利息有 3.4%,如果一年后人民币相对美元升值幅度超过利息,最后换回人民币反而会亏损本金。
-
美元存款本质是同时承担美元资产利息 + 汇率波动双重风险,不是无风险稳赚产品;
-
美联储降息周期预期,会持续压制美元存款利率。后续美元利率存在下行空间;
-
个人每年 5 万美元便利化购汇额度,购汇资金用途有明确监管要求,购汇不能直接用于境外证券投资。
重点提醒:购汇资金用途需要如实申报,个人换汇有严格合规要求,不得违规用于境外炒股等资本项目。
四、实操避坑指南,4 个一定要留意的细节
分清 “存款” 和外币理财 表格内是美元存款,属于存款类产品;很多外资行还会推荐外币理财、结构性存款。结构性存款不属于普通存款,本金存在亏损风险,不要混淆。
留意起存金额、利率档位 外资银行页面标注的最高利率,大多是大额档位利率。如果你资金达不到门槛,实际执行利率会低很多,办理前务必和客户经理确认。
提前支取规则 美元定期存款如果中途提前支取,一般按活期美元利率计息,利息损失巨大。一定要匹配自己资金使用周期。
账户管理费 外资银行个人账户,若总资产不达标,会按月收取账户管理费,这笔成本会直接吃掉你的存款利息。
2026 年 9 月,外资四大行美元存款利率显著高于国有四大行,但高利率背后附带资金门槛、账户管理成本。而国有大行胜在便捷、稳妥,适合小额外币配置。
决定要不要配置美元存款,不能只看利率数字。汇率风险,才是外币资产最大的变量。美元存款适合作为小比例资产分散配置,不适合把全部资金押注外币存款。 任何外币资产配置,都需要结合自身资金周期、风险承受能力,以及对汇率、美联储政策的判断。
免责声明:本文所有利率仅为市场公开参考,不同网点、起存金额、客户等级利率存在差异,不构成任何投资建议。外币存款存在汇率风险,个人购汇需遵守外汇管理相关规定,请结合自身情况谨慎评估。

海外金融市场、监管政策、全球资本流动,SEC、交易所制度变革的深度拆解;
预警|美国拟微调木制 & 软体家具税号,出口企业务必核查到岸成本!
外贸人必看|免费自查中国海关出口数据,市场调研再也不用买行业报告!