

交易结构持续优化,市场向存量主导持续转变,前8月二手房网签面积同比增长10.6%,规模连续多月高于新房,有效对冲新房交易调整压力,推动行业交易总量保持稳定。
☉ 文/马千里

9月17日,国家统计局发布2026年8月宏观经济和房地产数据。地产行业方面,成交、价格、库存、开发等核心指标延续企稳修复态势,市场结构加快向增存并重转型。成交端,据住建部二手房交易数据,前8月二手房网签面积同比增长10.6%,规模已连续多月超过新房,一二手房合计交易总量趋于平稳;价格端,一线城市一二手住宅价格连续半年环比止跌,各线城市同比降幅持续收窄,环比上涨或持平城市数量保持在20个以上;库存端,商品房待售面积连续6个月同比下降,且降幅持续扩大,去化成效进一步显现;开发端,新开工销售比连续5个月回升,土地市场淡季韧性凸显,全国平均溢价率创2022年以来同期新高,行业供求关系持续向新平衡推进。
1.前8月二手房网签面积5.49亿平方米,同比增长10.6%,规模连续多月高于新房。
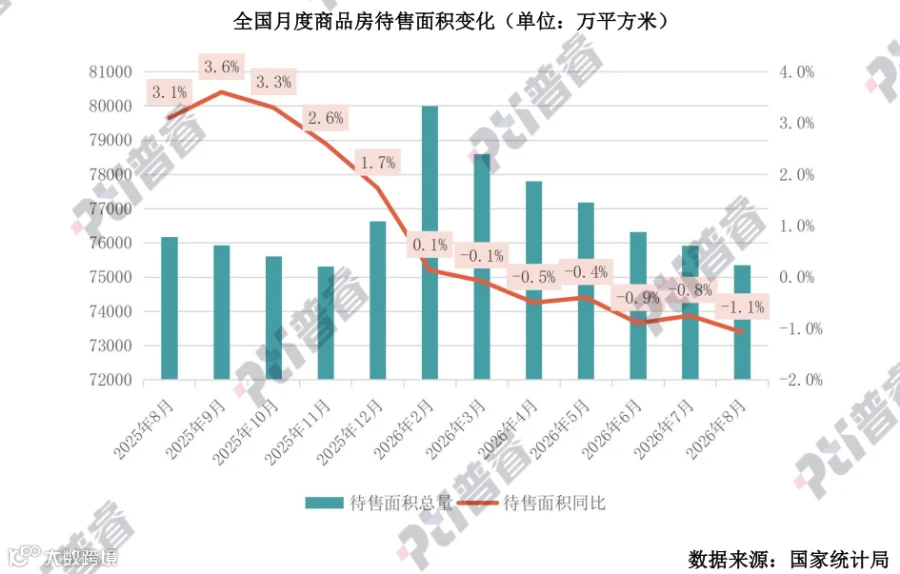
2.待售面积同比下降1.1%,连续6个月同比回落,且下降幅度有所扩大。
3.一线城市一二手房价格连续6个月环比止跌,21个城市新房价格环比止跌。
4.前8月新开工销售比59.9%、延续回升,土拍热度延续近五年同期高位。
国家统计局在房地产月度数据表中披露二手房交易数据:2026年前8月,二手房网签面积5.49亿平方米,同比增长10.6%,规模已连续多月高于新房;新房成交面积4.99亿平方米,同比下降12.1%,其中住宅销售面积下降13.0%,对应新建商品房销售额4.75万亿元,同比下降13.0%,住宅销售额下降13.1%。一二手房合计成交10.48亿平方米,同比微降1.5%,整体交易总量趋于平稳。尽管新建商品房交易减少,但随着二手房交易的增加,房地产市场交易总量趋于稳定。
单月来看,8月新建商品房成交金额4752亿元,同比下降12.1%,降幅连续两个月低于全年累计水平,新房成交呈持续边际改善态势。
库存与资金端同步释放积极信号:8月末商品房待售面积7.53亿平方米,同比下降1.1%,且近几个月降幅持续扩大;其中待售3年以下面积5.48亿平方米,同比下降4.2%,降幅较7月末扩大0.6个百分点。房企到位资金持续边际改善,前8月个人按揭贷款6846亿元,同比下降22.4%,降幅较前7月收窄1.1个百分点。
8月虽属传统淡季,但在各级稳市场举措带动下,一二手市场整体保持平稳。印证了行业正加快进入以存量交易为主的新阶段。据PTI监测,8月20个重点城市二手房成交同比增长5%,与上年月均水平持平;一线城市韧性更显著,同比增长9%,其中上海受“沪八条”政策带动,交易量同比增长19%。

2026年8月份,70个大中城市中,一线城市商品住宅销售价格环比上涨,二三线城市环比降幅总体收窄,一二三线城市同比降幅继续收窄。
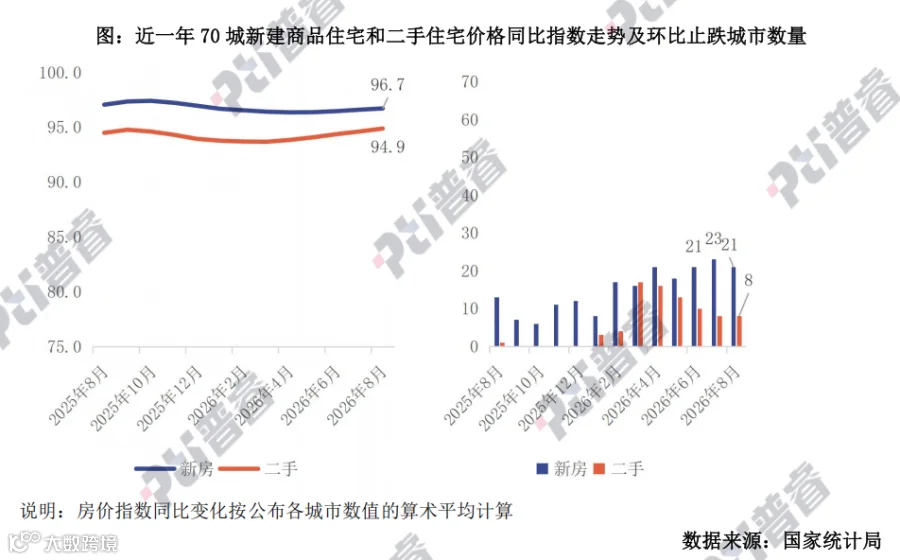
新房价格方面,一线城市新建商品住宅销售价格环比由上月持平转为上涨0.1%。其中,上海、广州和深圳分别上涨0.4%、0.1%和0.2%,北京下降0.2%。二线城市新建商品住宅销售价格环比下降0.1%,降幅与上月相同。三线城市新建商品住宅销售价格环比下降0.2%,降幅比上月收窄0.1个百分点。70个大中城市中,新建商品住宅销售价格环比上涨或持平城市有21个,连续3个月超过20个。其中上海、广州、深圳、杭州、宁波等城市均已连续上涨达到6个月或更长时间。同比来看,一二三线城市商品住宅销售价格同比降幅继续收窄。一线城市新建商品住宅销售价格同比下降0.9%,降幅比上月收窄0.2个百分点。其中,北京、广州和深圳分别下降2.3%、1.9%和2.3%,上海上涨3.0%。二、三线城市新建商品住宅销售价格同比分别下降2.7%和4.1%,降幅均收窄0.1个百分点。
二手房价格方面,一线城市二手住宅销售价格环比上涨0.1%,涨幅比上月回落0.1个百分点。其中,上海和深圳分别上涨0.3%和0.1%,广州持平,北京下降0.1%。二线城市二手住宅销售价格环比下降0.3%,降幅与上月相同。三线城市二手住宅销售价格环比下降0.3%,降幅比上月收窄0.1个百分点。70个大中城市中,二手住宅销售价格环比上涨或持平城市有8个,与上月相同。
随着“828”系列楼市新政的落地推进,预计后续房价走势将延续正向修复的积极态势,市场企稳的基础将得到进一步夯实。在供给侧层面,“828”新政政策传导需要历经土地出让、项目规划建设、商品住房入市等多个周期环节,据普睿调研测算,供给端的调整效应不会在今年下半年快速显现。短期内新房市场仍将以现有库存去化为主,不会出现供给集中放量的情况,这为房价平稳运行留出了充足的市场缓冲空间,避免了供给端短期波动对价格形成冲击。
需求端的政策支持则将持续释放效能,为房价企稳提供核心动力:40年房贷政策的出台,通过延长贷款期限的方式直接降低了购房者的月供压力,实质性增强了居民购房支付能力,尤其对刚需群体、改善型置业群体的购买力释放形成明显撬动,能够有效带动市场成交回暖,托住房价底部。与此同时,9月10日金融监管总局在国新办新闻发布会上明确表态“将引导金融机构加强购房置业、教育等信贷支持”,进一步释放了金融端支持住房消费的明确信号,后续房贷利率优化、信贷门槛降低、审批流程简化等配套举措有望逐步落地,持续强化购房信贷支持力度,稳定市场预期。
综合当前市场数据与政策走向判断,在供给端短期无增量压力、需求端政策持续加码的共同作用下,叠加一线城市一二手房价已连续半年止跌、二三线城市降幅持续收窄的市场基础,大中城市房价有望持续巩固企稳态势,核心城市将率先带动市场预期修复,整体房价走势将延续积极向好的修复方向。
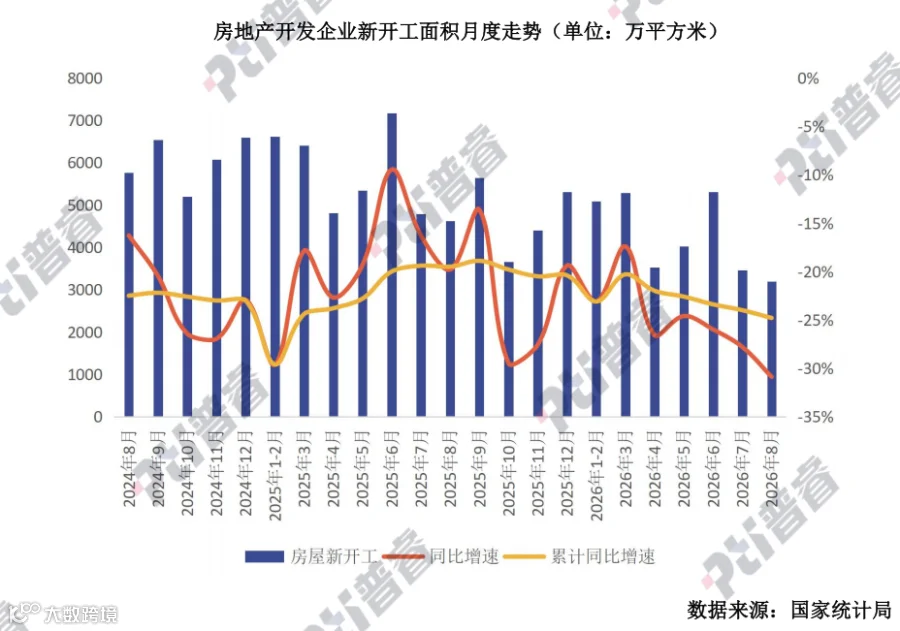
1—8月份,房地产开发企业房屋施工面积56.8亿平方米,同比下降12.8%。其中,住宅施工面积38.9亿平方米,下降13.2%。房屋新开工面积2.99亿平方米,下降24.8%。其中,住宅新开工面积2.18亿平方米,下降25.4%。房屋竣工面积2.11亿平方米,下降23.7%。其中,住宅竣工面积1.48亿平方米,下降25.4%。
2026年前8月,房屋新开工规模为新房销售规模的59.9%,较前7月增加了0.6个百分点,连续5个月回升。正如我们预期,全国新开工销售比已进入了筑底回升的新周期,行业也正向着新的供求平衡持续前行。政策端的持续发力正为开工修复注入更强确定性:一方面,“828” 系列新政落地后,房地产融资转向项目导向,资金封闭管理与全周期风险防控机制逐步建立,行业整体风险持续收敛,房企资金端的边际改善正逐步传导至投资开工环节。另一方面,近期城市更新政策体系加快完善,住建部就《城市更新规划编制标准》公开征求意见,国务院专题部署高质量推进城市更新,明确八大类重点任务并配套多元投融资保障,为行业开辟了稳定的增量建设场景。
1—8月份,全国房地产开发投资47979亿元,同比下降19.9%;其中,住宅投资37017亿元,下降19.7%。
单8月来看,房地产开发投资完成4970亿元,同比下降25.5%。8月份各地仍有多宗重点地块出让,9月单月开发投资额相当于新房销售额的105%,供求规模处于合理动态平衡区间。
市场热度方面,8月全国平均溢价率为6.6%,环比7月全月下降4个百分点,同比上升1.9个百分点。8月是土地市场传统淡季,环比来看热点土拍频次持续放缓,但对比往年同期已是2022年以来新高,且在2022-2025年间8月土拍溢价率均未超过5%。8月北京多宗城市更新类宅地溢价成交,其中海淀四季青、朝阳广渠路两宗超高总价宅地溢价率分别达到14%和19%,成交总价分别为97.61亿元和83.99亿元。
展望后续,随着城市更新高质量推进,配套规划标准与多元投融资机制加快落地,核心城区存量盘活节奏持续提速,区位条件优、配套成熟度高、市场确定性强的更新类地块将陆续推出入市,为土地市场持续输送优质供给。叠加“828”新政下项目导向融资体系逐步完善,房企投资预期与拿地能力稳步修复,优质地块的市场热度仍有支撑。在此带动下,房地产开发投资规模有望继续维持在适度区间,投资端将保持平稳修复节奏,为行业供求关系持续改善提供坚实支撑。

2026年8月金融统计数据显示,M2同比增长7.57%,增速较7月末降低0.2个百分点;M1同比增长4.1%,增速加快0.1个百分点。两者剪刀差为3.4个百分点,较上月末减少了0.4个百分点。
前八个月净投放现金7364亿元,货币资金保持适度宽松,实体经济正在获得更多资金流入。前八个月人民币贷款增加10.44万亿元。分部门看,住户贷款减少1.03万亿元,其中,短期贷款减少1.05万亿元,中长期贷款增加188亿元;企(事)业单位贷款增加11.26万亿元,其中,短期贷款增加4.18万亿元,中长期贷款增加5.64万亿元。
8月资金面进一步宽松,银行间短期资金成本连续下行。8月份同业拆借加权平均利率为1.38%,比上月低0.02个百分点,比上年同期低0.02个百分点;质押式回购加权平均利率为1.4%,比上月低0.02个百分点,比上年同期低0.01个百分点。
8月中旬以来,财政与金融政策协同发力,房地产融资环境边际改善,助力行业模式转型稳步推进。财政端托底流动性:8月21日财政部明确下半年延续积极财政力度,2万余亿元地方政府专项债、超长期特别国债待发行,同时预留增量政策空间,宏观流动性保持宽松,为房地产融资营造了适宜的货币环境。融资端完善新规则:在8月28日政策集中落地,金融监管总局发布五项房地产融资管理办法,覆盖开发贷、个人房贷、商业地产贷、城市更新贷及地产信托,确立以项目为中心、资金封闭管理原则,全周期覆盖地产各环节;个人房贷适度放宽偿债比与期限要求,开发贷对各类所有制一视同仁。同日证监会出台意见,推动房企融资从“主体信用”转向“项目质量”,打通股权再融资、并购、债券、ABS、REITs等多元资本市场渠道。9月10日监管再明确加强购房置业信贷支持。整体融资逻辑转向项目导向,供需两端支持同步发力,同时强化资金监管与风险防控,支撑房地产发展新模式落地。
经济数据方面,新动能支撑作用增强,国民经济运行延续总体平稳、向新向优发展态势。从核心指标来看:一、工业生产加快,装备制造业和高技术制造业快速增长。8月份,全国规模以上工业增加值同比增长5.2%,比上月加快0.7个百分点。二、市场销售规模扩大,服务零售增长较快。1—8月份,社会消费商品和服务零售总额同比增长2.5%,其中服务零售额增长4.9%。三、货物进出口快速增长,贸易结构继续优化。1—8月份,货物进出口总额347753亿元,同比增长17.6%。四、就业形势总体稳定,城镇调查失业率季节性上升。1—8月份,全国城镇调查失业率平均值为5.2%,与上年同期持平。8月份,全国城镇调查失业率为5.3%,比上月上升0.1个百分点。
适度宽松的资金环境、系统完善的地产融资新规则,叠加宏观经济向新向优的基本面支撑,正在持续为行业转型注入稳定动能,推动房地产稳步迈向高质量发展新阶段,助力宏观经济持续平稳运行。
综上,我们对现况与后市判断如下:
8月房地产行业运行延续企稳修复态势,核心指标印证市场转型的积极成效。交易结构持续优化,市场向存量主导持续转变,前8月二手房网签面积同比增长10.6%,规模连续多月高于新房,有效对冲新房交易调整压力,推动行业交易总量保持稳定。价格端企稳信号明确,70个大中城市新房、二手房同比降幅均持续收窄,一线城市一二手住宅价格连续半年环比止跌,核心城市修复动能突出。库存去化节奏加快,新建商品房待售面积连续6个月同比下降,且降幅持续扩大,3年以内短期库存同比下降4.2%,去库存成效逐步显现。
近期中央及部委层面政策紧扣稳市场、促转型主线协同发力,加快构建房地产发展新模式。需求与融资端持续加码,“828”系列新政落地五项房地产融资管理办法,确立项目导向融资新规则,证监会打通多元资本市场融资渠道;9月金融监管总局进一步明确加强购房置业信贷支持,叠加各地因城施策落地购房补贴、卖旧买新等支持举措,供需两端政策效应持续释放。供给与转型端同步深化,住建部印发第二批“好房子”建设经验、就城市更新规划编制标准公开征求意见,国务院专题部署高质量推进城市更新,推动存量提质增效;住房公积金制度改革、商品房销售配套制度完善等制度性调整持续推进,为行业转型筑牢制度基础。
展望后续,随着各项政策举措加快落地见效,预计行业企稳向好的基础将持续夯实,发展模式转型稳步推进。短期来看,需求端信贷支持与购房激励政策将持续释放效能,助力核心城市成交活跃度提升,带动房价进一步企稳,库存去化节奏有望延续。中长期来看,城市更新纵深推进、“好房子”建设体系完善、住房制度持续优化,将推动行业从规模导向转向质量提升,更好匹配群众多元化、品质化居住需求,助力房地产市场平稳健康发展,为宏观经济平稳运行提供有力支撑。
普睿地产研究

普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。
排版:xy