
9月9日至12日的四天,优必选接连落了三个动作。9月9日,中标四川乐山商用服务人形机器人产业项目,金额约1.508亿元;9月10日,宣布一个多月内在欧洲、日韩累计签约超5000万元;9月12日,柳州万台级工业人形机器人工厂投产。国内大单、海外签约、自有产能接连落地。
对优必选而言,这一周的意义不只是“又拿了几个订单”。自2025年底登陆港股以来,这家“人形机器人第一股”一直被追问同一个问题:人形机器人到底能不能持续卖出去、能不能赚到钱。这一周的三个动作,恰好凑齐了回答这个问题所需的三块拼图。要判断这份答卷的成色,得先把三本账摊开看。一个容易被忽略的细节是:真正先走出去的,是接待员,不是产业工人。
1.508亿元的“政府单”,究竟是怎么来的
图源:新浪新闻
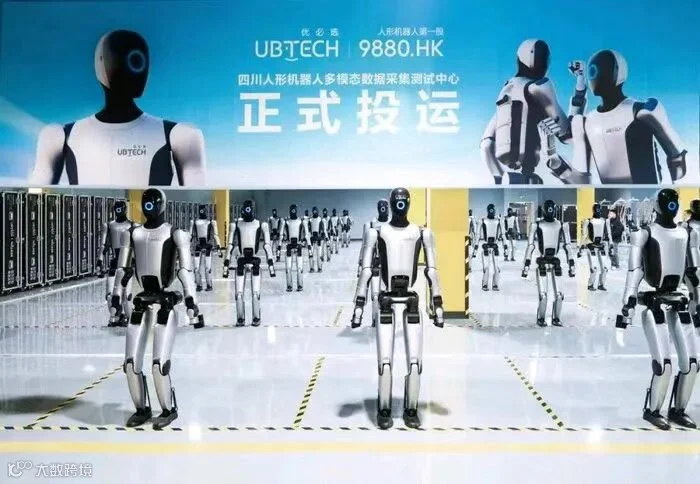
这是一条从区域总部、数据采集、组装制造到运维服务和采购订单的完整链条,地方提供资金、场地和真实应用场景,企业投入团队、技术和产能,交付物是看得见、在运行的机器人和产线。它确实深度依托地方产业政策,后续能否在更多地区顺畅复制仍需观察,但它对应着真实的产品交付与持续运营。对优必选而言,这种模式换来了同行难以获得的规模化练兵场——机器人需要大量真实场景去迭代,而地方恰好提供了场景。乐山,是这套被自贡验证过的打法的第二次落地。
海外市场给出了一个不同的答案
地方产业政策可以解释国内订单,但解释不了欧洲和日韩。
优必选这轮海外签约覆盖欧洲、日韩等成熟市场,累计金额超过5000万元,产品包括商用服务人形机器人Walker C1和超仿真人形机器人优世界U1,其中一笔合同在德国IFA 2026展会期间现场签订。与此同时,优世界U1在9月10日正式入驻韩国首尔江东区的Galaxy乐园面向游客上岗,9月16日起陆续交付,该产品此前全渠道累计订单已超过1.3万台。渠道层面,公司8月与新加坡电信签署谅解备忘录探索企业级应用,9月又确定埃及企业Misr Elsalam作为区域合作伙伴,辐射中东市场。

收入结构的真实图景
2026年半年报提供了另一个维度的观察。上半年,优必选实现营业收入12.69亿元,同比增长104.2%;人形机器人总销量16123台,同比增长268.3%,半年超过2025年全年。总量之下,结构才是关键:全尺寸具身智能人形机器人销量921台,贡献收入5.9亿元,同比增长1445%,首次超越教育与消费级业务成为第一大收入来源,按收入除以销量粗算,单台均价约64万元。也就是说,一万五千多台教育、消费级小型机承担了销量数字,而真正撑起收入质量的,是这921台高价值的全尺寸产品,公司的收入结构正在向高价值一端迁移。
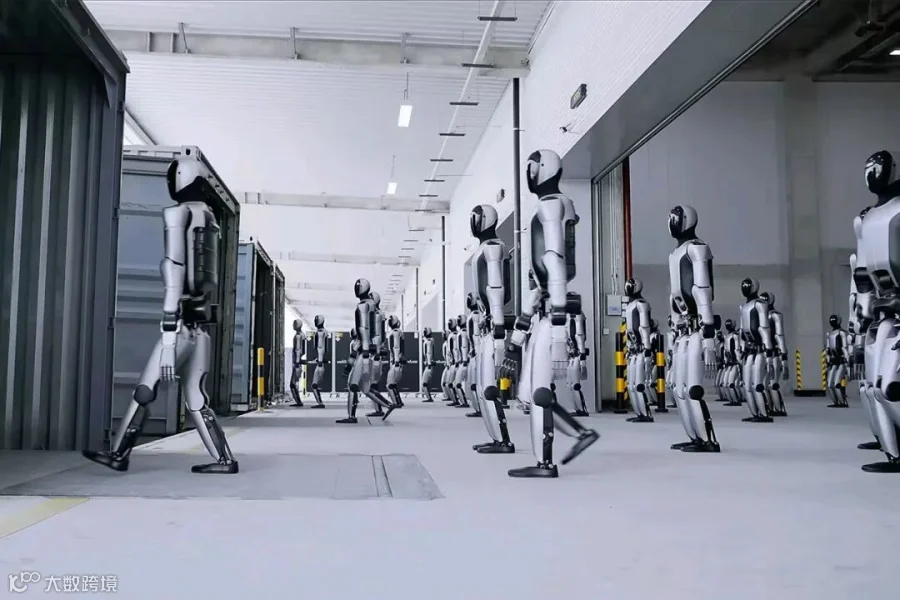
盈利侧同样喜忧交织。上半年整体毛利率44.7%,同比提升9.7个百分点;净亏损3.39亿元,同比收窄23%;经调整EBITDA为负1.7亿元。其中质地最高的是工业产品:Walker S2上半年交付约600台,毛利率超过75%,物料成本较早期明显下降,并且已有工业客户重复下单。复购是产品在真实生产环境中站稳脚跟最直接的信号。需要正视的另一面是,公司成立六年累计亏损约50亿元,600台高毛利工业机相对于整张报表体量仍小,距离自我造血尚有距离。
为什么先上量的是商用服务机型
开篇那个细节,现在可以回答了:行业最热的方向是机器人进厂干活,优必选率先上量的却是做接待、导览、展陈的Walker C1。

这要从它的三条产品线说起。工业线Walker S2、Cruzr Y1面向汽车制造、仓储物流,负责实训、数据采集和搬运,对负载、灵巧操作、安全冗余要求极高,场景打磨周期长,目前仍处于客户验证与小批复购阶段。商用服务线Walker C1面向政务、园区、展馆、学校,对精细操作要求相对温和,却看重形象、交互、稳定性与交付速度。消费线优世界U1覆盖陪伴、迎宾、养老和文旅交互。
先让C1冲在前面,是一种主动的节奏选择。工业场景门槛高、回款慢,急不得,优必选在这条线上以约600台交付、超75%毛利和客户复购稳步蓄力;商用服务场景则是公司积累十几年、当下就能批量交付、回款更快的能力区间,先用它把营收规模、现金流、供应链和交付体系跑顺,等于为攻坚工业场景争取时间和资金。9月12日投产的柳州工厂,恰好为两条线后续共同放量备好了产能——这座全球首个适配万台级产能的人形机器人制造工厂,每10分钟可下线一台整机,产线上还有四台自家的Cruzr Y1参与装配。先用可变现的业务养活公司、稳住基本盘,再沿高毛利的工业轨道向上攀,这条路线的内在逻辑是自洽的。它尚未解决的课题同样明确:国内商用订单与地方产业合作绑定较深,工业线规模有待扩大,而能否在成熟市场持续拿到复购,将最终检验这条路线的含金量。
九月这四天的三件事,可以读作一份阶段性答卷:订单验证需求,四川模式提供国内可复制的落地样板,柳州万台工厂托住放量上限。
END
近期活动
往期精彩