

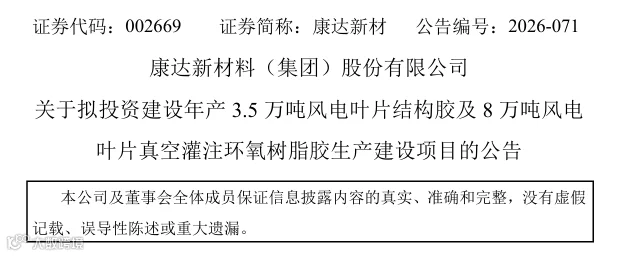
9月7日,康达新材公告:拟通过全资孙公司唐山丰南康达,投资4.25亿元建设年产3.5万吨风电叶片结构胶及8万吨风电叶片真空灌注环氧树脂胶项目。
11.5万吨新增产能,12个月建设周期,一家国内市占率约60%的龙头,产线利用率已经"大幅高于100%",为什么还要加码?
01
六成份额,是二十年攒下来的
康达新材的60%,不是价格战打出来的。
2008年,它的风电叶片胶成为中国首家通过德国劳埃德船级社(GL)认证的产品。GL认证是国际风能行业最严苛的技术审核,过了这一关,等于拿到进入全球主流叶片厂商供应链的通行证,比很多同行早了整整一代。康达新材还主导制定了国内首个风电行业原材料标准。
康达新材的客户名单也能看出分量:中材科技、明阳智能、时代新材、三一重能、东方风电,国内主流叶片厂基本都在。
海外这边,2020年底进入歌美飒供货体系,LM(艾尔姆)叶片完成产品导入,成为第一家叶片主材和辅材都采购康达产品的海外客户。
2026年上半年,康达新材的风电结构胶销售收入6.96亿元,风电灌注树脂13.57亿元,合计20.53亿元,继续稳居细分市占率首位。
02
产能利用率大幅高于100%,是什么概念
对制造业来说,产能利用率超100%不是好消息,它意味着订单在门口排队,产线却转不动了。
康达新材在审核问询函回复里说得很直白:风电行业景气度上升,叶片环氧结构胶及灌注树脂需求旺盛,订单量持续增加,产线已经没有余量了。
需求端有多紧?按新材料产业联盟的数据,1GW风电叶片要消耗约700吨结构胶,外加约6000吨配方料(含65%纯环氧树脂)。这还只是陆上风电,海上叶片更长更大,单GW用胶量还要往上加。
全球风能理事会(GWEC)今年6月预测,2026至2035年全球新增海上风电装机327GW,到2035年底累计装机达420GW,是现在约92.5GW的近四倍。
装机量在涨,叶片在变大,康达看到的不只是更多的风机,是每台风机需要更多的胶。
03
窗口期不等人
扩产的不止康达新材一家。
惠柏新材珠海项目一期今年9月已达可使用状态,风力叶片类材料30000吨/年。道生天合在风电叶片用环氧树脂领域连续三年销量全球第一,正在往结构胶延伸,摩洛哥基地一期规划5万吨,主攻欧美市场。
对手都在往前赶,龙头停下来就是让出份额。风电叶片厂商换一家结构胶供应商,认证周期长、切换成本高,但前提是现有供应商供得上货。
一旦产能卡住,客户被迫双供应商甚至转单,多年积累的黏性就会松动,所以康达新材的这次扩产,与其说是进攻,不如说是防守。
在4.25亿总投资里,大头是流动资金,固定资产投资占比很小,项目就在丰南康达原有厂房里改建产线、加装货架、改造储罐和管线。康达新材要的不是一座新工厂,是"客户下了单,马上就能交货"的能力。
结 语
60%的市占率给了康达扩产的资格,产能告急和海上风电放量给了它扩产的刚需,惠柏和道生天合的进逼给了它扩产的紧迫感。
说到底,这4.25亿买的不是11.5万吨产能,是让客户在下一轮放量周期里"第一个想到你"的位置。
END
9月7日,康达新材公告:拟通过全资孙公司唐山丰南康达,投资4.25亿元建设年产3.5万吨风电叶片结构胶及8万吨风电叶片真空灌注环氧树脂胶项目。
11.5万吨新增产能,12个月建设周期,一家国内市占率约60%的龙头,产线利用率已经"大幅高于100%",为什么还要加码?
六成份额,是二十年攒下来的
康达新材的60%,不是价格战打出来的。
2008年,它的风电叶片胶成为中国首家通过德国劳埃德船级社(GL)认证的产品。GL认证是国际风能行业最严苛的技术审核,过了这一关,等于拿到进入全球主流叶片厂商供应链的通行证,比很多同行早了整整一代。康达新材还主导制定了国内首个风电行业原材料标准。
康达新材的客户名单也能看出分量:中材科技、明阳智能、时代新材、三一重能、东方风电,国内主流叶片厂基本都在。
海外这边,2020年底进入歌美飒供货体系,LM(艾尔姆)叶片完成产品导入,成为第一家叶片主材和辅材都采购康达产品的海外客户。
2026年上半年,康达新材的风电结构胶销售收入6.96亿元,风电灌注树脂13.57亿元,合计20.53亿元,继续稳居细分市占率首位。
产能利用率大幅高于100%,是什么概念
对制造业来说,产能利用率超100%不是好消息,它意味着订单在门口排队,产线却转不动了。
康达新材在审核问询函回复里说得很直白:风电行业景气度上升,叶片环氧结构胶及灌注树脂需求旺盛,订单量持续增加,产线已经没有余量了。
需求端有多紧?按新材料产业联盟的数据,1GW风电叶片要消耗约700吨结构胶,外加约6000吨配方料(含65%纯环氧树脂)。这还只是陆上风电,海上叶片更长更大,单GW用胶量还要往上加。
全球风能理事会(GWEC)今年6月预测,2026至2035年全球新增海上风电装机327GW,到2035年底累计装机达420GW,是现在约92.5GW的近四倍。
装机量在涨,叶片在变大,康达看到的不只是更多的风机,是每台风机需要更多的胶。
窗口期不等人
扩产的不止康达新材一家。
惠柏新材珠海项目一期今年9月已达可使用状态,风力叶片类材料30000吨/年。道生天合在风电叶片用环氧树脂领域连续三年销量全球第一,正在往结构胶延伸,摩洛哥基地一期规划5万吨,主攻欧美市场。
对手都在往前赶,龙头停下来就是让出份额。风电叶片厂商换一家结构胶供应商,认证周期长、切换成本高,但前提是现有供应商供得上货。
一旦产能卡住,客户被迫双供应商甚至转单,多年积累的黏性就会松动,所以康达新材的这次扩产,与其说是进攻,不如说是防守。
在4.25亿总投资里,大头是流动资金,固定资产投资占比很小,项目就在丰南康达原有厂房里改建产线、加装货架、改造储罐和管线。康达新材要的不是一座新工厂,是"客户下了单,马上就能交货"的能力。
结 语
60%的市占率给了康达扩产的资格,产能告急和海上风电放量给了它扩产的刚需,惠柏和道生天合的进逼给了它扩产的紧迫感。
说到底,这4.25亿买的不是11.5万吨产能,是让客户在下一轮放量周期里"第一个想到你"的位置。
END
免责声明:本文部分资讯来源网络等,著作权属原创者所有。我们转载此文出于传播更多资讯之目的,无商业用途。如涉著作权事宜请联系小编:15101094390(同微信)。


功能膜涂布产业链
扫码关注了解前沿咨询