


陈劲松,北京德和衡律师事务所高级联席合伙人,金融监管与合规部门主任,专注保险业法律与合规事务,包括保险业监管合规、公司治理、保险资金运用、保险机构设立与并购、金融保险争议解决等。
“未使用经批备的条款、费率”是历年来保险业监管部门行政处罚中高频事由,处罚频率高、处罚力度大。我们梳理了2020年-2021年两个年度内的有关处罚案例,进行案例分析,并从年度和区域分布两个维度分析差异和变化,可见该问题2021年罚单数量达2020年的两倍以上,供参考。
一、近两年相关行政处罚情况
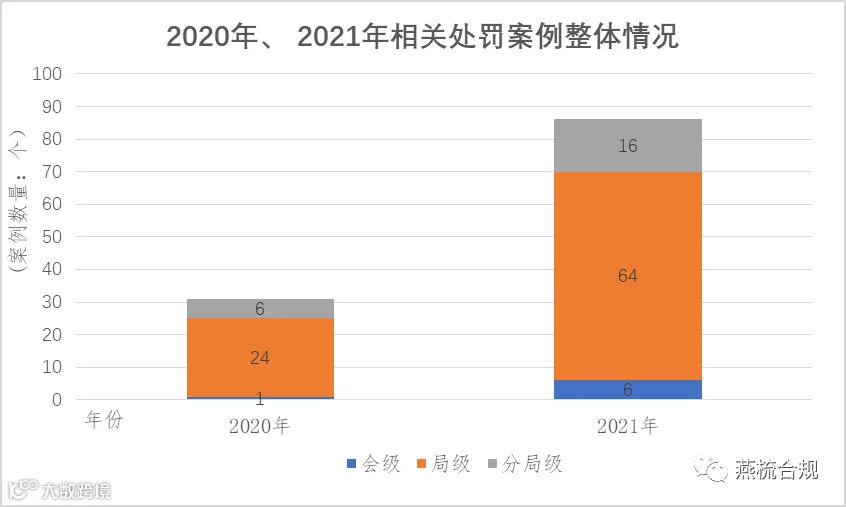
经过对2020年、2021年“未使用经批备的条款、费率”违法事由相关行政处罚的检索,共得到100余个案例,其中2020年相关案例31例,会级1例,局级24例,分局级6例;2021年相关案例数量有明显增长,共计86例,会级6例,局级64例,分局级16例。
从相关行政处罚分布地域来看,各地区均有相关的行政处罚案例,其中2020年浙江的相关案例最多,为4例,2021年厦门的相关案例最多,为7例。
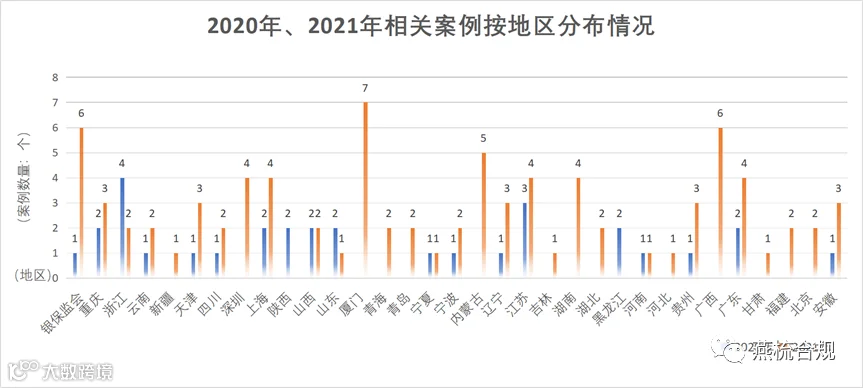
(以上为合并分布表)

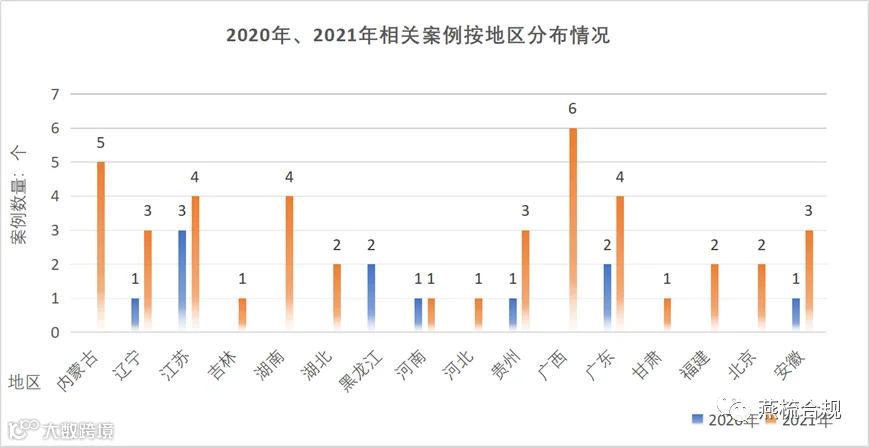
(以上为拆分分布表)
二、相关行政处罚案例分析
依据《中华人民共和国保险法》的规定,对“未按照规定使用经批准或者备案的保险条款、保险费率”的违法行为,其违法依据主要为第一百三十五条,对公司的处罚依据为该法第一百七十条,对个人的处罚依据为第一百七十一条。
对公司的行政处罚措施为:责令改正、罚款,情节严重的可限制业务范围、责令停止接受新业务或者吊销业务许可证,罚款金额为十万元以上五十万元以下。对个人的行政处罚措施为:对个人的行政处罚措施为:警告并处罚款,情节严重的撤销任职资格,罚款金额为一万元以上十万元以下。
在具体的业务场景中,该违法行为又可分为未按照规定使用经批准或者备案的保险条款和未按照规定使用经批准或者备案的保险费率。
未按照规定使用经批准或者备案的保险条款主要体现为实际承保、履行的保险条款与备案的保险条款不一致,例如:
1.通过各种方式(如特别约定、合同批注、附加条款)变更备案条款中的投保人、被保险人范围、保险责任范围、保险期间、保险金计算标准、伤残认定标准等;
2. 修改后的保险条款和保险费率经批准或者备案后,仍使用原保险条款和保险费率;
3.不执行备案保险条款的内容(如案例一第三项)等等。
未按照规定使用经批准或者备案的保险费率主要体现为实际使用的费率与备案的费率不一致,例如:
1.在产品销售中以各种方式降低或提高保费;
2.使用与备案的保险费率核定规则不同的规则(如案例一第一项);
3.保费收取方式与备案方式不符;
4.向中介机构支付的手续费与实际备案的费率不符等等。
三、典型代表案例
案例一:【案号】银保监罚决字〔2021〕34号
【基本案情】某财险共公司存在未按照规定使用经批准或者备案的保险条款、保险费率的违法行为,具体包括:
一是修改后的保险条款和保险费率经批准或者备案后,在新订立的保险合同中使用原保险条款和保险费率。2013年10月24日,某财险公司向原中国保监会申请备案《合同履约保证保险条款》;2013年12月4日,该条款备案通过。2018年4月26日,某财险公司向中国银保监会申请备案《借款合同履约保证保险条款》;2019年1月24日,该条款备案通过,原《合同履约保证保险条款》同时废止。自2019年2月至11月,某财险公司在与某集团合作中承保的合同履约保证保险业务,保险单均显示为《合同履约保证保险条款保险单(电子保单)》,投保单所附条款均为2013年备案的《合同履约保证保险条款》。
二是未严格执行经中国银保监会批准或者备案的保险费率。自2018年3月至2019年12月,某财险公司在与某集团合作中承保的合同履约保证保险、个人贷款保证保险及个人贷款保证保险(多年期)业务,某财险公司均直接采用该集团推送的“保险费率数据”对单一客户进行承保,但该集团的保险费率核定规则与某财险公司备案的保险费率核定规则不同。某财险未严格按照经中国银保监会批准或者备案的保险费率核定单一保单的保费。
三是未严格执行经中国银保监会批准或者备案的保险条款。在某财险公司的合同履约保证保险、个人贷款保证保险及个人贷款保证保险(多年期)备案条款中,均有“本保险合同成立后,保险人应当及时向投保人签发保险单或其它保险凭证”内容。某财险公司在与某集团合作中,根据某财险公司业务系统的功能设置,电子保单的生成,需要外部(含投保人)发起触发(查询、下载等)动作,才会在系统中生成相应正式电子保单,即电子保单不触发,不生成。某财险公司在借款人投保成功后,只是将电子保单的下载链接返回给该集团;自2019年9月起,借款人投保成功后,可在某APP“借款详情”中查看保费金额、电子保单等信息。该集团在与某财险公司的业务合作中,仅作为互联网金融信息平台,提供业务推荐服务,而非投保人的代理人。某财险公司未及时向投保人签发保险单或其他保险凭证。
时任某财险公司副总经理吴某,作为信用保证保险事业部分管领导,对上述行为负有直接管理责任。
时任某财险公司信用保证保险事业部总经理倪某,作为信用保证保险事业部直接负责的主管人员,对上述行为负有直接责任。
【处罚对象】公司、直接管理责任人、直接负责的主管人员
【处罚结果】公司罚款50万元,直接管理责任人、直接负责的主管人员分别警告并罚款10万元。
案例二:【案号】吉银保监罚决字〔2021〕4号、吉银保监罚决字〔2021〕5号、吉银保监罚决字〔2021〕7号
【基本案情】经查,2018年1月至2019年4月期间,某养老险公司吉林分公司在承保某血站作为投保人的无偿献血者保险项目时,通过签订协议的方式变更保险责任及保险期间。
时任某养老险公司吉林分公司总经理郭某作为直接负责的主管人员应对上述违法行为承担责任。
时任某养老险公司吉林分公司保险业务部副经理周某作为直接负责的主管人员应对上述违法行为承担责任。
【处罚对象】公司、直接负责的主管人员
【处罚结果】分公司罚款20万元,两位直接负责的主管人员分别警告并处罚款2万元。
案例三:【案号】晋银保监罚决字〔2021〕15号
【基本案情】经查,某寿险公司存在以下违法行为:未按照规定使用经备案的保险条款、保险费率
2019年8月至2020年10月,某寿险公司深圳分公司和四川分公司承保的XX借贷宝团体定期寿险、XX借贷安团体意外伤害保险(B款)、XX附加住院津贴团体医疗保险,未执行经备案的条款、费率。经某寿险公司审核同意,深圳分公司和四川分公司通过与某消费金融有限公司签订《某消费金融有限公司 XX借贷宝团体定期寿险保险合同批注》,深圳分公司通过与某咨询有限公司签订《某咨询有限公司 XX借贷宝团体定期寿险保险合同批注》的方式,将备案保险产品的保险责任、保险费率进行了一定的变更,并按变更后的条款、费率予以承保。涉及保单业务8笔,保费金额8181.03万元。
团险部分管副总经理孙某、核保中心主管李某对以上违法违规行为负有直接责任。
【处罚对象】公司、直接责任人
【处罚结果】责令公司改正罚款40万元、两位直接责任人分别警告并处罚款4万元
案例四:【案号】苏银保监罚决字〔2020〕103号(处罚公司)、苏银保监罚决字〔2020〕104号(处罚个人)
【基本案情】2019年1月1日至2019年10月31日,某财险公司南京中支在承保141笔学生、幼儿意外伤害保险业务中,以篮球俱乐部等非自然人作为投保人,与经备案的条款设定不符,涉及保费63317.96元。
2019年1月1日至2019年10月31日,某财险公司南京中支委托中介机构代理销售的驾乘人员团体意外伤害保险业务中,有284笔业务向中介机构支付手续费比例超过相关产品备案精算报告中的预定附加费用率,案涉保费共计27037元,手续费12972.07元。
鲁某作为某财险公司南京中支时任副总经理,从2017年5月至2019年11月分管意外险业务,知晓上述违规业务的开展情况,是对违法行为直接负责的主管人员。
【处罚对象】公司、直接负责的主管人员
【处罚结果】支公司罚款19万元、直接负责的主管人员警告并罚款2万元。
案例五:【案号】苏银保监罚决字〔2021〕1号(处罚公司)、苏银保监罚决字〔2021〕2号(处罚个人)
【基本案情】2018年1月1日至2019年6月30日,某财险公司江苏分公司共承保雇员忠诚保证保险15单,其中12单未按报备的费率执行,共涉及保费4.19万元。
2018年5月31日,某财险公司江苏分公司承保了某置业有限公司的雇员忠诚保证保险。2019年5月31日进行了续保,上述2笔保单均设置特别约定条款,实际扩大了保险责任,共涉及保费5万元。
包某作为某财险公司江苏分公司农业险和责任险部负责人,主管部门核保工作,对公司未按照规定使用经备案的保险条款、保险费率的行为负管理责任,是对违法行为直接负责的主管人员。
【处罚对象】公司、直接负责的主管人员
【处罚结果】分公司罚款12万元,直接负责的主管人员警告并罚款1万元。
案例六:【案号】银保监罚决字〔2020〕1号
【基本案情】某寿险公司在支付宝平台销售的“妈妈乐少儿疾病住院险”由某寿险公司学生XX意外伤害保险(主险)及学生平安定期寿险(A款)、学生XX意外伤害医疗保险(A款)、学生XX疾病住院医疗保险(A款)3款附加险共同构成,保费合计200元,保险期间1年。其中学生XX意外伤害医疗保险(A款)附加险报价68元,对照该险种向原保监会报备的条款费率,应执行的报备保费为5.3元(有社保)、5.88元(无社保),费率上浮均超过10.5倍。
时任某寿险公司总公司电子商务部总经理王某,对上述违法行为负有直接责任。
【处罚对象】公司、直接管理责任人、直接责任人
【处罚结果】总公司罚款25万元,直接责任人警告并罚款5万元。
案例七:【案号】银保监罚决字〔2021〕4号
【基本案情】2017年4月至2019年6月,某财险公司承保的挖掘机械设备保险(2017版)保单未执行经备案的费率表。公司针对不同代理商制定保额、单项险别费率、单项险别保费、整体打包费率等差异化的承保方案,并按照自行制定的方案承保,其承保费率显著高于备案费率,不符合《财产保险公司保险条款和保险费率管理办法》(中国保险监督管理委员会令2010年第3号)第二十七条的规定。其中507笔业务收取保费相比按备案条款费率计算的最高值仍高25.2%,涉及保费金额600.70万元,多收取投保人保费151.37万元。
时任公司总经理徐某负责公司业务管理,对上述违法行为负有直接责任。
【处罚对象】公司、主管人员
【处罚结果】公司罚款50万元、主管人员个人警告并罚款10万元。
注:《财产保险公司保险条款和保险费率管理办法》(中国保险监督管理委员会令2010年第3号)现已失效,失效依据为《财产保险公司保险条款和保险费率管理办法》(中国银行保险监督管理委员会令2021年第10号)
案例八:【案号】银保监罚决字〔2021〕36号
【基本案情】某保险经纪公司存在未按照规定使用经批准或者备案的保险条款、保险费率的违法行为:
一是销售XX保险产品中的违法违规行为。2018年6月至2019年6月,某保险经纪公司通过微信平台公众号及“XX保险商城”APP销售XX财险保险产品,涉及个人住院综合医疗保险、老年综合医疗保险、人身意外伤害保险、住院综合医疗保险2017版B款四款产品。
根据XX财险个人住院综合医疗保险、老年综合医疗保险在银保监会备案的条款费率表中的保费计算公式,每期缴纳保费应相同。某保险经纪公司实际销售时首期保费按“首月0元”“首月3元”收取,低于其余各分期保费。
XX财险人身意外伤害保险、住院综合医疗保险2017版B款在银保监会备案的条款费率表中,未约定保费可以分期缴纳,仅有“短期保费计算方法:短期保费=保险期间/365×保险费”。某保险经纪公司对年缴保费按月分期收取,实际销售时首期保费按“首月3元”收取,低于其余同等时间各分期保费。
二是销XX保险产品中的违法违规行为。2019年3月至2019年6月,某保险经纪公司通过微信平台公众号及“XX保险商城”APP销售XX财险承保的XX综合医疗保险。该产品在银保监会备案的条款费率表仅有“按月缴费(首月投保0元,其余分11期支付)”描述,某保险经纪公司实际销售时首期保费按“首月3元”收取。
时任某保险经纪公司总经理杨某,对上述行为负有直接管理责任。时任某保险经纪公司精算部负责人张某,对上述行为负有直接责任。
【处罚对象】公司、直接管理责任人、直接责任人
【处罚结果】公司罚款50万元,直接管理责任人、直接责任人分别警告并罚款10万元。
附:相关法律法规
《中华人民共和国保险法》
第一百三十五条 关系社会公众利益的保险险种、依法实行强制保险的险种和新开发的人寿保险险种等的保险条款和保险费率,应当报国务院保险监督管理机构批准。国务院保险监督管理机构审批时,应当遵循保护社会公众利益和防止不正当竞争的原则。其他保险险种的保险条款和保险费率,应当报保险监督管理机构备案。
保险条款和保险费率审批、备案的具体办法,由国务院保险监督管理机构依照前款规定制定。
第一百七十条 违反本法规定,有下列行为之一的,由保险监督管理机构责令改正,处十万元以上五十万元以下的罚款;情节严重的,可以限制其业务范围、责令停止接受新业务或者吊销业务许可证:
(一)编制或者提供虚假的报告、报表、文件、资料的;
(二)拒绝或者妨碍依法监督检查的;
(三)未按照规定使用经批准或者备案的保险条款、保险费率的。
第一百七十一条 保险公司、保险资产管理公司、保险专业代理机构、保险经纪人违反本法规定的,保险监督管理机构除分别依照本法第一百六十条至第一百七十条的规定对该单位给予处罚外,对其直接负责的主管人员和其他直接责任人员给予警告,并处一万元以上十万元以下的罚款;情节严重的,撤销任职资格。



合规 | 治理 | 资管 | 争议解决
声 明
燕梳合规刊登的文章仅代表作者本人观点,不得视为律师出具的正式法律意见或建议。如需转载或引用该等文章的任何内容,请注明出处。未经我们书面同意,不得转载或使用该等文章中包含的任何图片或影像。如您有意就相关议题进一步交流或探讨,欢迎与我们联系。