


普惠性政策中的第三条关于城建税、教育费附加、地方教育费附加是这样规定的:
财税〔2019〕13号 原文:
由省、自治区、直辖市人民政府根据本地区实际情况,以及宏观调控需要确定,对增值税小规模纳税人可以在50%的税额幅度内减征资源税、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税和教育费附加、地方教育附加。
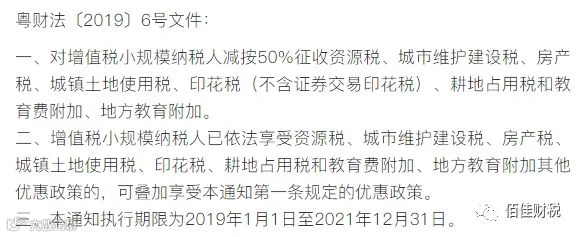
那比如广东省的省级人民政府,就可以依据此条款,根据本省的实际情况,在50%的幅度内,自行调整减税比例。那广东减税的幅度是多少呢?

粤财法〔2019〕6号文件:
我们用一个简单的案例来理解:
首先我们都知道城建税以增值税作为计税依据的,所以当增值税依法享受了免征政策时,城建税、教育费附加、地方教育费附加也是不征收的。
总结:小规模纳税人城建税、教育费附加、地方教育费发减按50%征收。(广东省/浙江省适用,其它省市政策需要单独落实)
如有什么不是很清楚的,可以关注微信公众”佰佳财税“免费咨询。

扫一扫关注更多优惠信息
佰佳财税——您身边的财税专家