


当前,保险业销售误导普遍存在,形势较为严峻。销售误导会降低保险消费者对保险业的信任,不利于消费者主动消费的养成;长远地,销售误导会影响保险业的社会评价和行业信誉。因此,打击销售误导是保险公司合规的一项重点和难点工作,也是监管部门关注与处罚的重点。
销售误导的认定
在人身保险业,销售误导出镜率极高。那么,什么是销售误导?
根据《保险法》第116条和第131条的规定,销售误导是指保险公司、保险代理机构以及办理保险销售业务的人员,通过欺骗、隐瞒或者诱导等方式,对有关保险产品的情况作引人误解的宣传或者说明的行为。具体包括以下三种行为:一、欺骗投保人、被保险人或者受益人;二、隐瞒与保险合同有关的重要情况;三、阻碍投保人履行如实告知义务,或者诱导其不履行如实告知义务的行为。
2012年原中国保监会下发《人身保险销售误导行为认定指引》(“《指引》”),采用列举加兜底的方式,对上述三种销售误导行为作了进一步的认定。
“欺骗投保人、被保险人或者受益人”是指:
(一)夸大保险责任或者保险产品收益;
(二)对与保险业务相关的法律、法规、政策作虚假宣传;
(三)以赠送保险名义宣传销售保险产品,实际并未赠送;
(四)以保险产品即将停售为由进行宣传销售,实际并未停售;
(五)对保险公司的股东情况、经营状况以及过往经营成果作虚假宣传;
(六)以银行理财产品、银行存款、证券投资基金份额等其他金融产品的名义宣传销售保险产品;
(七)将本公司的保险产品宣传为其他保险公司或者金融机构开发的产品进行销售,或者将本公司的销售人员宣传为其他保险公司或者金融机构的销售人员;
(八)其他欺骗行为。
“隐瞒与保险合同有关的重要情况”是指隐瞒下列与保险合同有关的重要情况:
(一)免除保险人责任的条款;
(二)提前解除人身保险合同可能产生的损失;
(三)万能保险、投资连结保险费用扣除情况;
(四)人身保险新型产品保单利益的不确定性;
(五)人身保险产品保险期间、交费期限,以及不按期交纳保费的后果;
(六)人身保险合同观察期的起算时间以及对投保人权益的影响;
(七)人身保险合同犹豫期起算时间、期间及投保人犹豫期内享有的权利;
(八)其他重要情况。
“阻碍投保人履行如实告知义务,或者诱导其不履行如实告知义务的行为”即按字面意思理解就可。
此外,《指引》还列举了四个不便于归类为上述三种行为的销售误导行为,分别是:
(一)对保险产品的不确定利益承诺保证收益;
(二)诱导、唆使投保人为购买新的保险产品终止保险合同,损害投保人、被保险人或者受益人合法权益;
(三)使用保险产品的分红率、结算利率等比率性指标,与银行存款利率、国债利率等其他金融产品收益率进行简单对比;
(四)阻碍投保人接受回访,诱导投保人不接受回访或者不如实回答回访问题。
综上来看,保险业销售误导行为可简单分为两种,销售欺诈和规避如实告知。销售欺诈可分为虚构事实欺骗保险消费者和隐瞒与保险合同相关的重要事项,这种销售误导会直接损害保险消费者利益;规避如实告知则会影响保险公司承保决定和保险费率计算,这会直接损害保险公司的利益。
销售误导的法律风险
(一)销售误导的合规风险
根据中国保险行业协会的统计数据显示,2018年人身保险公司8大主要违规行为中,销售误导就占了其中3席。
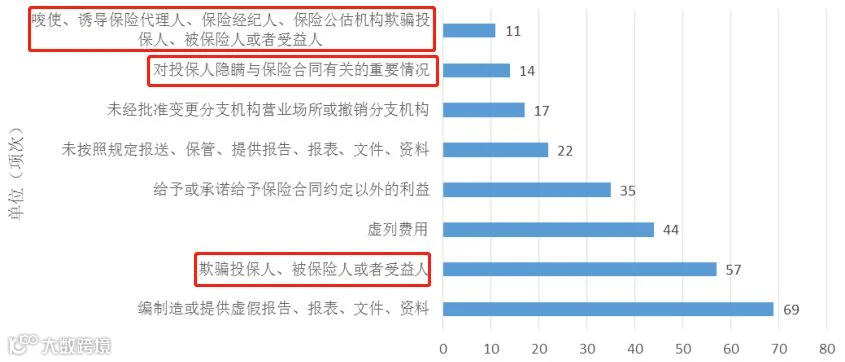
2019年1月,3家险企因自媒体销售误导被罚。人保寿险资阳中支保险销售从业人员吕伶、鲁建华因在微信朋友圈转发了含误导内容的自媒体文章,分别被罚款1万元。幸福人寿山西分公司银保客户经理段俊通过两个微信交流群向银行工作人员、朋友、客户等人发布夸大保险产品收益的信息。幸福人寿山西分公司被罚款6万元,段俊被罚款1万元。工银安盛山西分公司银保部制作并使用了含有夸大产品收益、利用停售进行虚假宣传内容的课件;时任公司银保部副经理游小红利用微信朋友圈向不特定人群发送夸大保险产品功能的信息。工银安盛山西分公司被罚款6万元,游小红被罚款1万元。
2019年2月,阳光人寿绵阳中支因欺骗投保人被停止接受银保渠道新业务一年,并处罚55万元,证据显示保险公司的产品宣传页、产品宣传课件出了问题。
(二)销售误导的法律风险
保险业务人员销售误导欺骗投保人或者隐瞒与保险合同相关的重要事项,导致保险消费者产生错误意识购买保险,进而构成合同欺诈或重大误解,根据《合同法》和《民法总则》的有关规定,保险消费者可以撤销合同。而保险业务人员作为保险公司的员工或代理人员,法院倾向认为保险公司过错在于保险公司,应当由保险公司承担恢复原状并承担缔约过失责任。
根据2014年3月实施的《消费者权益保护法》,保险也纳入消费者权益保护法的保障范围,倘若构成保险欺诈,保险消费者除了可以要求保险公司返还保费外,还可以主张三倍赔偿。实践中,对于保险产品中的保障部分,法院一般是予以支持的。
保险业务人员阻碍投保人履行如实告知义务,或者诱导其不履行如实告知义务的行为,在保险公司没有证据证明保险消费者存在恶意的情况下,小编认为,很多情况可以视为保险公司未履行询问义务,保险消费者也就无告知义务一说,保险公司依然要承担赔偿责任,典型的如代签字。
保险从业人员夸大保险责任或故意隐瞒免责条款,基于诚实信用原则,法院可能认为保险公司未履行明确提示和说明义务,进而导致免责条款无效,一旦发生相关保险事故,保险公司依然要承担赔偿责任。
此外,实践中较常见的产品宣传材料不真实欺骗投保人的情况,尽管保险公司会抗辩宣传材料并非保险合同的组成部分,尽管宣传材料从法律性质上更符合邀约邀请的特征,但是,保险宣传材料作为保险公司方过错的书证,如果宣传材料的不实导致了保险消费者的受骗或重大误解,法院依然可以依据《合同法》认定合同无效或撤销保险合同。
销售误导的防控建议
当前,人身保险公司竞争较为激烈,强推式销售较为普遍。加上保险业务人员的脱落率高、销售理念存在一定的问题,对保险业整体利益较少兼顾。因此,保险业销售误导普遍存在。
保险业销售治理误导,一靠保险业务人员的职业认同。2015年取消保险从业人员销售资格实行执业登记制度,保险公司应加强执业登记管理,做好保险业务人员的精细化管理,消解业务员“一夜暴富”的错误观念,加强保险保障本源、“人人为我、我为人人”保险理念的宣传。
二是加强销售培训管理。完善销售培训管理制度,对销售人员进行定期培训,查处涉嫌销售误导的培训内容和培训材料,强化依法合规和职业诚信教育。
三是加强宣传资料管理。产品说明书及宣传材料的内容和印制合法合规,查处擅自设计、修改和印刷宣传资料的问题,加强对基层分支机构和保险中介代理机构使用的宣传材料的检查。
四是加强销售行为管理。销售过程中对客户进行投保提示和风险测评,在银行邮政网点显著位置公示、张贴《人身保险投保提示书基准内容》,严格审核产品说明会的课件的合法合规性。
五是加强客户回访管理。有效甄别接受回访客户的真实性,判断已承保保单的客户回访信息资料的真实性。
六是加强销售品质管理。建立销售品质管理制度,将误导宣传、夸大收益、代签名等问题纳入考核范围;建立了对销售误导的责任追究制度,并严格按规定对销售误导的有关责任人进行处理。
七是加强客户投诉管理。建立电话、柜面和网络等多种投诉渠道,建立完善的客户投诉处理机制,及时受理并处理客户的投诉。
壹壹法保
法律赋能保险
关注我们
掌握保险业干货
喜欢就狠命点「好看」👇