编辑 | Eric

导言
2021年11月30日,银保监会发布了《保险集团公司监督管理办法》(银保监会令2021年第13号,以下简称“13号令”),并于公布日实施。13号令取代了原保监会发布的《保险集团公司管理办法(试行)》(保监发〔2010〕29号,以下简称“29号文”)。
2021年12月1日,我们做了新旧条文对比,详见保险集团公司监督管理办法新旧逐条对比 | 新规解析专题。我们计划13号令重要章节作逐条理解,本期我们对第三章“经营规则”内容逐条解析,供大家参考。鉴于保险集团治理内涵丰富,如有不当,还请指正。
第十二条 保险集团公司的业务以股权投资及管理为主。
保险集团公司开展重大股权投资应当使用自有资金。重大股权投资是指对被投资企业实施控制的投资行为。

与29号文一致,13号令规定保险集团公司的业务以股权投资和管理为主。
在保险集团公司对外股权投资的资金来源上,13号令相较于29号文有所放宽。29文要求保险集团公司开展对外股权投资均应当使用自有资金,而13号令则要求保险集团公司开展重大股权投资应当使用自有资金,对非重大股权投资(财务性股权投资)的资金来源未作限制,这与《中国保险监督管理委员会关于保险资金投资股权和不动产有关问题的通知》(保监发〔2012〕59号)《中国银保监会关于保险资金财务性股权投资有关事项的通知》(银保监发〔2020〕54号,简称“《财务性股权投资通知》”)等相关监管文件衔接一致,保险集团公司在开展股权投资时,应当同时符合上述相关监管规定。
结合相关监管文件来看,“保险资金”包括保险机构自有资金、责任准备金和其他资金。自有资金包括保险机构本级实收资本、资本公积、盈余公积、未分配利润及其他自有资金。责任准备金方面,保险合同准备金可分为寿险保险合同准备金和非寿险合同保险合同准备金。寿险保险合同准备金包括寿险责任准备金、长期健康险责任准备金,分别由未到期责任准备金和未决赔偿准备金组成。非寿险保险合同准备金包括未到期责任准备金和未决赔偿准备金。那么,保险集团开展非重大股权投资的的资金来源是否不再受限制。我们理解不是的,根据《财务性股权投资通知》第五条规定:“保险机构【注:包括保险集团(控股)公司、保险公司和保险资产管理公司】开展财务性股权投资,可以运用自有资金和与投资资产期限相匹配的责任准备金。”按照该条规定,保险集团公司开展财务性投资,除了使用自有资金外,还可以使用与投资资产期限相匹配的责任准备金。
本条对“重大股权投资”进行定义,即重大股权投资是指对被投资企业实施控制的投资行为。本条“重大股权投资”定义中的“被投资企业”的行业范围,我们理解应该包括保险类企业(详见第十五条)、非保险类金融企业和与保险业相关的非金融类企业(详见第五十六条)。需要注意的是,相较于29号文,13号令第九十一条依据《企业会计准则第33号——合并财务报表》新增了“控制”的定义,此处的“控制”与现行《保险公司关联交易管理办法》中的“控制”含义略有不同,《保险公司关联交易管理办法》中的“控制”参照《企业会计准则第36号--关联方披露》中的“控制”进行界定,目前征求意见中的《银行保险机构关联交易管理办法(征求意见稿)》中的“控制”则引用了《企业会计准则第36号--关联方披露》关于“控制”的定义。
第十三条 保险集团公司经营保险业务、进行股权管理、开展保险资金运用,应当遵守法律、行政法规及其他监管规定的要求。
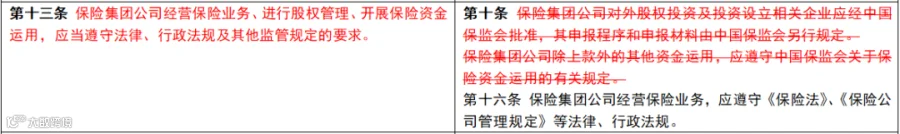
与29号文无实质性变化。除了个别集团公司历史存续业务外,一般保险集团公司本级应不再涉及保险业务经营。
第十四条 在尊重子公司及其他成员公司独立法人经营自主权的基础上,保险集团公司应当对全集团的股权投资进行统筹管理,防止无序扩张。

本条为新增内容,综合13号文内容来看,意在强调保险集团公司的股权投资应坚持保险主业原则并明确保险集团可投资企业类型和投资比例限制,推动保险集团聚焦保险主业、加强股权投资管理、规范经营行为,防止资本无序扩张。
第十五条 保险集团公司可以投资下列保险类企业:
(一)保险公司;
(二)保险资产管理机构;
(三)保险专业代理机构、保险经纪机构和保险公估机构;
(四)银保监会批准设立的其他保险类企业。
与29号文一致,明确保险集团公司可以投资的保险类企业范围。
第十六条 保险集团公司可以投资非保险类金融企业。
保险集团公司及其子公司对境内非保险类金融企业重大股权投资的账面余额,合计不得超过集团上一年末合并净资产的30%。

与29号文一致,13号令规定保险集团公司可以投资非保险类金融企业。
在保险集团公司投资非保险类金融企业股权的投资比例上,13号令相较于29号文有所放宽。主要变化有三点:
(一)被投资企业区域方面,在计算投资比例时,13号令明确为境内的非保险类金融企业,区别于境外投资。
(二)投资类型方面,在计算投资比例时,13号令将被投资企业限定为非保险类金融企业的重大股权投资的账面余额,非重大股权投资(如有)不再计入。
(三)计算方式方面,13号令将非保险类金融企业的重大股权投资总额明确为按账面余额计算,集团合并净资产按上一年度末的数据口径。
第十七条 保险集团公司及其子公司投资同一金融行业中主营业务相同的企业,控股的数量原则上不得超过一家。
与29号文规定一致。
第十八条 保险集团公司可以投资本办法第五十六条规定的与保险业务相关的非金融类企业。

除本办法第五十六条规定的非金融类企业和为投资不动产设立的项目公司外,保险集团公司对其他单一非金融类企业的持股比例不得超过25%,或不得对该企业有重大影响。
相较于29号文,13号令明确了保险集团公司可投资的“与保险业务相关的非金融企业”的行业类别,包括“(一)主要为保险集团成员公司提供信息技术服务、审计、保单管理、巨灾管理、物业等服务和管理的共享服务类子公司;(二)根据银保监会关于保险资金运用的监管规定开展重大股权投资设立的其他非保险子公司;(三)法律、行政法规及银保监会规定的其他类子公司。”关于“与保险业务相关的非金融企业”的行业范围,在不同的资金运用监管文件中,其外延有所不同,有待具体判断。
在保险集团公司投资其他非金融类企业股权的持股比例上,13号令相较于29号文有所变化,主要变化有三点:
(一)将“为投资不动产设立的项目公司”排除在外,缩小受持股比例限制的“其他非金融类企业”的范围。
(二)调整“其他单一非金融类企业”的投资占比计算标准,不再以投资金额与被投资企业的实收资本占比计算,而是按持股比例计算投资比例上限,更加符合股权关系实质。
(三)保险集团公司对“其他单一非金融类企业”的投资占比限制,除了持股比例外,增加“不得对该企业有重大影响”的情形,更加符合业务实质。
第十九条 保险集团公司及其金融类子公司对境内非金融类企业重大股权投资的账面余额,合计不得超过集团上一年末合并净资产的10%。
纳入前款计算范围的非金融类企业是指保险集团公司及其金融类子公司在境内投资的首层级非金融类企业。

本条规定的非金融类企业,不包括保险集团公司及其金融类子公司为投资不动产设立的项目公司,以及本办法第五十六条第一款第(一)项规定的主要为保险集团提供服务的共享服务类子公司。
本条是对境内非金融类企业重大股权投资的账面余额的投资比例限制。根据第十八条的规定,非金融企业包括与保险业务相关的非金融类企业和其他非金融类企业两类。相较于29号文主要有以下六点变化:
(一)投资主体方面,在计算投资比例时,13号令限定为金融类子公司。
(二)被投资企业区域方面,在计算投资比例时,13号令明确为境内的非金融类企业,区别于境外投资。
(三)投资类型方面,在计算投资比例时,13号令将被投资企业限定为非金融类企业的重大股权投资的账面余额,非重大股权投资(如有)不再计入。
(四)计算标准方面,13号令将非金融类企业的重大股权投资总额明确为按账面余额计算,集团合并净资产按上一年度末的数据口径。
(五)非金融类企业范围方面,将与保险业务相关的非金融类企业中的共享服务类子公司与为投资不动产设立的项目公司这两类企业排除在外。
(六)投资层级方面,在计算投资比例时,对非金融企业的范围明确为境内投资的首层主体。
第二十条 保险集团公司可进行境外投资。
保险集团公司及其境内子公司对境外主体重大股权投资的账面余额,合计不得超过集团上一年末合并净资产的10%。
纳入前款计算范围的境外主体是指保险集团公司及其境内子公司在境外投资的首层级境外主体。
保险集团公司及其境内子公司投资单一境外非金融主体的账面余额不得超过集团上一年末合并净资产的5%。
本条规定的境外主体不包括保险集团公司及其境内金融类子公司为投资不动产设立的项目公司。
本条是对境外投资的账面余额的投资比例限制,分为总额投资比例和单一企业投资比例。总额投资比例方面,相较于29号文主要有以下三点变化:
(一)投资类型方面,在计算总额投资比例时,13号令将被投资企业限定为境外主体重大股权投资的账面余额,非重大股权投资(如有)不再计入。
(二)计算标准方面,在计算总额投资比例时,13号令将境外主体重大股权投资总额明确为按账面余额计算,集团合并净资产按上一年度末的数据口径。
(三)境外主体层级方面,在计算总额投资比例时,对境外主体的范围限定为境外投资的首层级境外主体。
在计算单一企业投资比例时,相较于29号文主要有以下两点变化:
(一)被投资境外主体范围方面,在计算单一企业投资比例时,13号令将纳入比例限制的境外主体限定为单一境外非金融主体,并将为投资不动产设立的项目公司排除在外。
(二)计算标准方面,在计算单一企业投资比例时,13号令将单一境外非金融主体投资金额明确为按账面余额计算,集团合并净资产按上一年度末的数据口径。
近期原创文章:
1.保险中介行政许可及备案事项申请条件、申请材料、申请程序分类梳理-简析《保险中介行政许可及备案实施办法》
2.逐条解析《互联网保险业务监管办法》 | 粒子汇
3.逐条解析《关于进一步规范保险机构互联网人身保险业务有关事项的通知》 | 新规解析专题
4.万字理解:逐条解析《银行保险机构大股东行为监管办法(试行)》【保险篇】 | 新规解析专题
5.逐条解析《意外伤害保险业务监管办法》 | 新规解析专题
6.《保险公司分支机构市场准入管理办法》新旧对比和要点分析 | 粒子汇
7.学习笔记之《关于加强和改进互联网财产保险业务监管有关事项的通知(征求意见稿)》 | 粒子汇
8.独立个人保险代理人发展合规简本(1.0版) | 粒子汇
9.《财产保险公司保险条款和保险费率管理办法》要点分析 | 粒子速递
编者按
“燕梳合规”公众号由陈劲松律师创设,如有交流、投稿、合作意向,请直接添加本人微信号longmancjs003,添加时请注明“姓名+工作单位+职务”。