


2020年2月15日,银保监会发布《关于进一步做好疫情防控金融服务的通知》(下称《通知》),在鼓励保险机构为身处疫情防控一线的工作人员提供意外、健康、养老、医疗等优惠保险服务的同时,也提出鼓励险企通过减费让利、加大企财险等业务拓展力度的方式保障企业提供更多保障、渡过难关。
来自一家保险公司的研究表明,企业经营中断风险被认为企业最为严峻的风险。
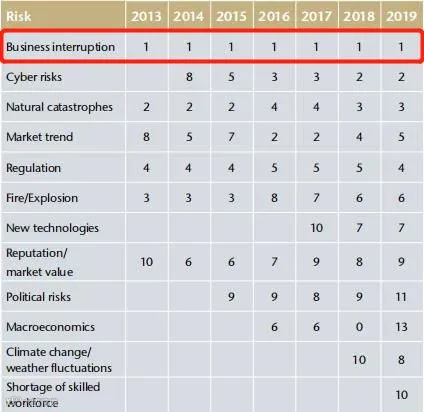
AON怡安保险每两年进行一次全球风险管理调查,向全球的保险公司经理询问当前的风险状况,自2007年以来,它一直被记录为十大风险之一。

新冠病毒肺炎疫情下,因疫情或政府紧急措施导致许多企业停产停工,企业经营中断。尤其是随着防控疫情措施的升级,原本处于春节旺季的交通、酒店、餐饮、旅游、娱乐等服务业需求骤降,经济几近停摆,企业尤其是中小企业的经营受到严重冲击,因停工而形成的损失巨大。
造成企业经营中断的原因有很多种:企业财产损失/机器损失;现金流断链;产业链中上游供应商的经营终端;政治罢工、骚乱、暴动;本次新冠病毒肺炎疫情、非典......
风险管理是一种基于大数据法则的价值判断,商业保险的风险保障是有边界的,并不是所有的经营中断风险都可以寻求保险保障。
简单的来讲,理解保险无外乎三点:出现了什么风险,导致了什么事故的发生,产生了什么财产损失或人身伤害。对于营业中断保险来说,就是它保什么风险?保什么事故?保什么损失?尤其是对于投保企业来说,应对这个产品有个清晰的认识。
首先,营业中断险保障的是营业中断导致的毛利润损失。这里的毛利并不同于财务报表上的毛利润。营业中断险的毛利润,是指营业收入的减少和营业费用增加之和,扣除因保险事故的发生而从毛利润中减少或停止支付的费用。需要的数据比较多,计算比较复杂,还涉及赔偿期的问题。
其次,在我国,营业中断险是企财险/机损险的附加险,企业只有在投保企财险后,才能投保营业中断险。营业中断险是对企财险不保的间接损失或利润损失提供补偿的保险,保障的是企财险下企业财产损失导致的经营中断事故。营业中断保险必须同时满足:1)企业因自然灾害或意外事故导致承保范围内的企业财产/机器遭受损失,即企财险下的事故发生;2)企业财产的损失导致了经营发生中断或受到干扰,即发生经营中断事故;3)企业经营中断导致预期利润损失及必要支出的损失,即产生毛利润损失。
再次,营业中断险也不是什么风险都可保,必须是企财险下的自然灾害和意外事故。具体到企财险来说,它承保的是发生了部分自然灾害或意外事故风险、导致了企业财产毁损或灭失事故的发生、产生了企业财产的直接损失。根据承保的风险范围的大小不同,企财险分为财产基本险、财产综合险和财产一切险,一切险的承保风险范围最宽。当然,一切险并不是一切风险都保,比如地震等自然灾害、行政行为、暴乱骚动等社会异常事件在我国往往除外的;一切险不是一切财产都可保,比如土地等自然资源、货币等有价证券、文件账册等无法鉴定价值的财产等不在承保范围。营业中断险作为企财险的附加险,受制于企财险下的可保风险和可保财产。
商业保险很有用,但它并非万能的,先看清它的用处很重要,才能好好用。
本次疫情导致的企业财产损失和经营中断,企财险和营业中断保险是否应当赔付?
严格来讲,是要判断是否属于承保风险,是否有承保财产损失?以及财产损失是否导致了经营中断?而首先需要判断的问题是本次疫情或政府紧急措施,是否属于承保风险。企财险承保的是特定的自然灾害和意外事故,本次疫情虽属于一种不可抗力事件,但并非在财产险的承保风险内。企财险条款通常约定,政府行为和物质本身的变化、腐烂属于企财险的除外责任,政府紧急措施也不属于承保风险。
有文章分析,新型冠状病毒属于乙类传染性,如果购买了扩展传染病条款是可能理赔的。比较常见的两类扩展条款如下:1)“由于营业处所发生传染病,而取消客房预订或不能接受预订;2)“由于营业处所的排水设施及其他卫生设备发生缺陷,遵照主管当局指示,关闭全部或部分营业处所。由于在保险合同载明的营业处所内被证实有任何人患法定传染病,政府主管部门要求该营业处所被封闭或隔离”。这两类扩展条款均要求必须在营业场所内有传染病人,也不宜做扩大解释。
本次疫情爆发后,保险业捐赠保险、扩展保险责任、快速理赔、延长停驶车辆保费期间,积极履行社会责任。本次疫情作为重大突发公共事件,而非一般的传染病,可以说绝大多数企业的生产经营都会受到不同程度的影响,这已经远超出传统技术框架的下企业中断风险保险保障的范畴及预期,因此个人是不建议过度解读现有条款的。
前面说到经营中断保险的保障边界,以及在本次疫情中的局限性,并非否定它的价值,而是我们认识到常态下风险防控机制,在重大突发事件或重大自然灾害是会失灵的。因此可以考虑建立一套应对重大突发公共事件的长效风险保障机制,比如像巨灾保险。保险业可借助其在风险管理方面的优势,建立重大突发公共卫生事件营业中断险共保体承担更多的社会责任。
