


-
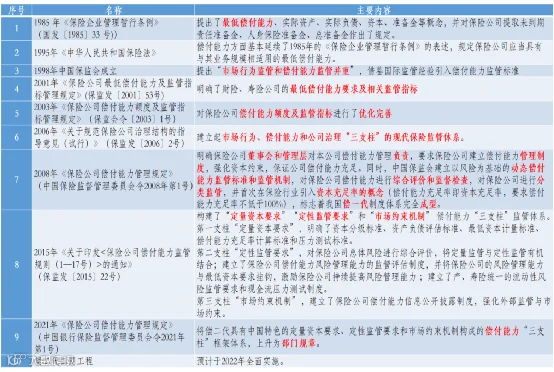
2008年,保监会印发《保险公司偿付能力管理规定》(保监会令2008年第1号),要求保险公司建立与其发展战略和经营规划相适应的资本补充机制,通过融资和提高盈利能力保持公司偿付能力充足。 -
2012年,中国保监会印发《关于保险公司加强偿付能力管理有关事项的通知》(保监发〔2012〕55号),要求保险公司根据公司发展规划,以动态偿付能力测试为基础滚动制定三年资本规划,并在年度偿付能力报告中披露三年资本规划的主要内容。 -
2017年,中国保监会印发《打赢保险业防范化解重大风险攻坚战的总体方案》(保监发[2018]9 号),将“防控和处置资本不足风险”列为监管重点工作,要求监测和识别由于盲目扩张、经营不善、费用失控等导致资本迅速消耗的保险公司,及时采取有效措施防控公司资本不足风险,强化保险公司三年滚动资本规划的监管约束力。 -
2021年,银保监会发布修订后的《保险公司偿付能力管理规定》(中国银行保险监督管理委员会令2021年第1号),以制度规定的形式要求保险公司按年度滚动编制公司三年资本规划,同时要求保险公司建立发展战略、经营规划、机构设立、产品设计、资金运用与资本规划联动的管理决策机制,通过优化业务结构、资产结构,提升内生资本的能力,运用适当的外部资本工具补充资本,保持偿付能力充足。


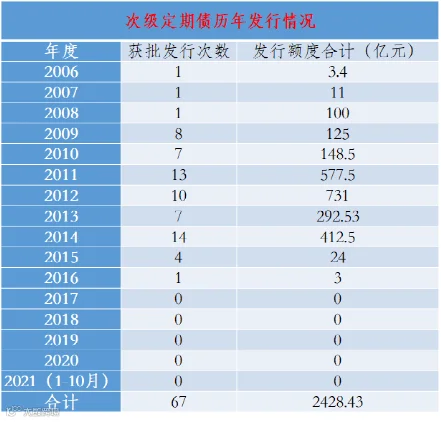
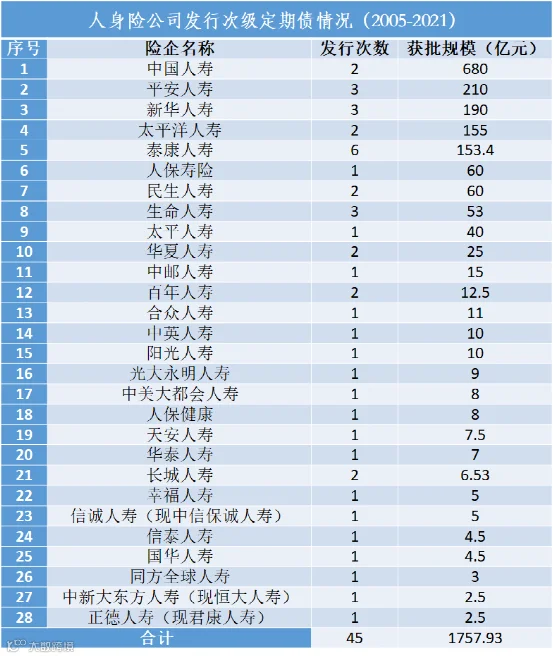

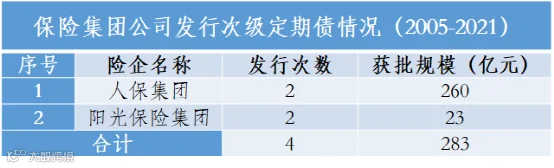
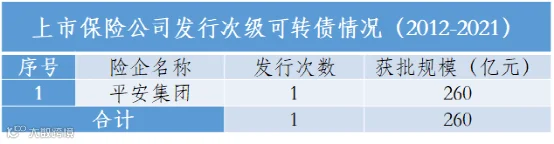


-
合理确定资本补充工具的利率水平; -
严格控制公司董事、监事和高级管理人员的关联方参与认购,避免利益输送。 -
关联股东及其关联方认购的,应当严格履行关联交易审批程序,关联股东需回避表决。 -
独立董事对公司发行资本补充工具事项发表独立意见。
-
减记损失或转股引致的相关风险

-
可回售债券未能回售风险
-
可转债到期未能转股风险
近期原创文章:
编者按
“燕梳合规”公众号由陈劲松律师团队创设,团队专注与保险业相关的法律与合规事务,如如有交流、投稿、合作意向,请添加本人微信号longmancjs003,添加时请注明“姓名+工作单位+职务”。
