


商业保险日益成为众多家庭进行财富传承与管理的重要工具。鉴于保险兼具人身属性和财产属性,出现婚姻关系破裂,如何在离婚时,公平、合理地分割商业人身保险已成为一个挑战性问题。本文将结合现行法律规定及司法实践,探讨夫妻双方未对人身保险的归属作出明确约定的情形下,如何在离婚时进行合理分割。
一、因人身保险具有强烈的
人身属性,宜认定为个人财产
根据《中华人民共和国民法典》(以下简称民法典)第一千零六十三条规定:夫妻一方因受到人身损害获得的赔偿或者补偿属于夫妻一方的个人财产。最高人民法院《第八次全国法院民事商事审判工作会议(民事部分)纪要》(以下简称八民纪要)第五条规定:婚姻关系存续期间,夫妻一方作为被保险人依据意外伤害保险合同、健康保险合同获得的具有人身性质的保险金,或者夫妻一方作为受益人依据以死亡为给付条件的人寿保险合同获得的保险金,宜认定为个人财产,但双方另有约定的除外。婚姻关系存续期间,夫妻一方依据以生存到一定年龄为给付条件的具有现金价值的保险合同获得的保险金,宜认定为夫妻共同财产,但双方另有约定的除外。
因此,根据上述规定,夫妻一方因个人遭遇意外或者患有疾病依据意外伤害保险、健康保险获得的保险金,是对身体损失的补偿或赔偿,具有极强的人身属性,一般认定为个人财产,离婚时不予分割。而对于夫妻一方作为受益人依据以死亡为给付条件的人寿保险合同获得的保险金,更宜认定为个人财产,以死亡为给付条件的保险合同的受益人由投保人或被保险人指定,因此可以认为受益人与投保人或被保险人之间存在特定关系,那么由此获得的保险金就具有极强的人身属性,宜认定为个人财产。
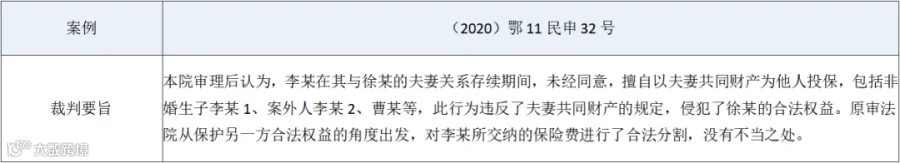
对于婚姻关系存续期间,夫妻一方依据以生存到一定年龄为给付条件的具有现金价值的保险合同获得的保险金,宜认定为夫妻共同财产,但司法实践中会区分不同情形判断该保险在离婚时是否可以分割。具体情形详见下文案例。
二、无法认定为个人财险时
宜依据保费交纳时间判断财产归属


三、为第三方购买人身保险的情形
为第三方购买保险的情形,可以分为夫妻一方为父母、子女购买保险的情形、夫妻一方为第三方购买保险的情形。关于夫妻一方为父母、子女购买保险的情形,由于父母、子女关系的特殊性,一般认定为履行法定抚养或赡养义务,视为对子女和父母的赠与,在离婚时一般不予分割。

四、离婚时分割相关保险的方式
1.已经获得保险金的保险
根据《民法典》第一千零六十二条规定:夫妻在婚姻关系存续期间取得的生产、经营、投资的收益以及工资、奖金、劳务报酬等为夫妻共同财产。第一千零六十三条规定:下列财产为夫妻一方的个人财产:一方的婚前财产;一方因受到人身损害获得的赔偿或者补偿;遗嘱或者赠与合同中确定只归一方的财产;一方专用的生活用品;其他应当归一方的财产。因此依据《民法典》,婚姻关系存续期间已经获得的保险金,金额确定,依据法律规定应判断为夫妻共同财产,为夫妻共有,离婚时应予以分割。但如果以个人财产婚前全额购买保险获得的保险金,则属于一方的婚前财产,满足《民法典》第一千零六十三条第一款的情形。同时,如果具有极强人身属性的保险金,部分法院也倾向于依据《民法典》第一千零六十三条第二款,认定为个人财产,在离婚时,不予分割。
2.尚未获得保险金的保险
根据《八民纪要》第四条规定:婚姻关系存续期间以夫妻共同财产投保,投保人和被保险人同为夫妻一方,离婚时处于保险期内,投保人不愿意继续投保的,保险人退还的保险单现金价值部分应按照夫妻共同财产处理;离婚时投保人选择继续投保的,投保人应当支付保险单现金价值的一半给另一方。
根据上述规定,对于尚未获得保险金,仍在保险期内的保单,有两种处理方式:一是投保人选择退保的,收到的退还的保单现金价值应作为夫妻共同财产予以分割;二是投保人选择继续投保或者投保人与被保险人不是同一人,变更后选择继续投保的,投保人应支付给另一方保单价值的一半。通常情况下,法院会对保单的现金价值予以分割。
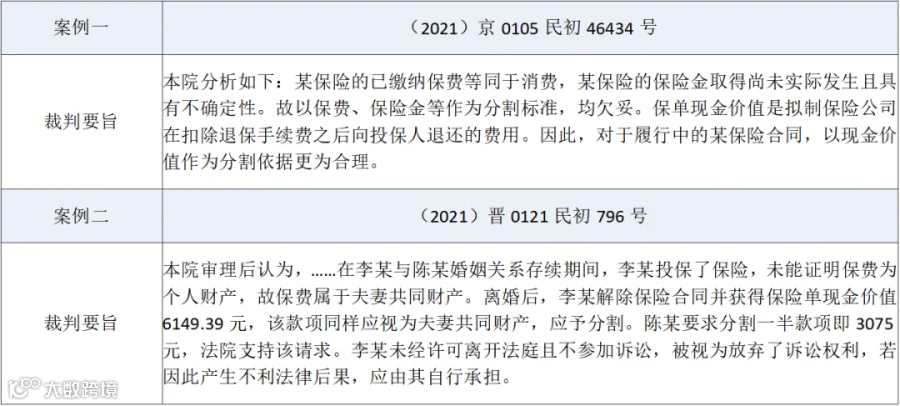
但也存在例外,例如一些保险的购买时间较短,且其实质为普通的风险保险与储蓄的结合体,此时保费大于保单的现金价值,仍对现金价值进行分割会造成资产损失,有失公平,因此直接对婚姻存续期间交纳的保费进行分割。
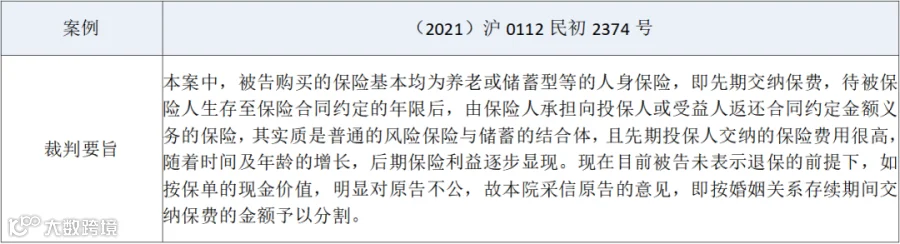
综上所述,离婚时保险如何分割,保费来源、投保时间以及保险中的投保人、被保险人、受益人为何人、保险是否具有极强的人身属性等因素均应考虑在内,需具体情形具体分析。
五、总结
本文从人身保险角度出发,讨论离婚时保险财产归属问题,当保险具有强烈人身属性时,宜认定为个人财产。当不具有强烈的人身属性时,可以依据保费缴纳时间判断财产归属。此外,夫妻一方为父母、子女购买保险时,由于父母、子女关系的特殊性,一般认定为履行法定抚养或赡养义务,宜视为履行对子女和父母的抚养、赡养义务,在离婚时一般不予分割。当人身保险认定为夫妻共同财险可予以分割时,如婚姻关系存续期间已经获得的保险金,保险金金额确定,离婚时理应分割;如尚未获得保险金,原则上应对保单的现金价值予以分割,特殊情况下,也可向法院申请,对婚姻存续期间交纳的保费进行分割。

或许您还想看
陈劲松、韩雪莹:保险中介业务佣金条款典型司法案例及风险防控建议
陈劲松、韩雪莹:因销售误导被认定为合同无效、可撤销而退还保费的典型司法案例与风险提示
陈劲松、韩雪莹:《金融机构涉刑案件管理办法》逐条学习笔记(下)
陈劲松、韩雪莹:《金融机构涉刑案件管理办法》逐条学习笔记(上)
陈劲松、韩雪莹、刘菊:《保险公司监管评级办法》要点学习笔记
陈劲松、韩雪莹:逐条学习笔记之《关于加强银行业保险业移动互联网应用程序管理的通知》
陈劲松、韩雪莹、刘菊:万字逐条解析《金融机构合规管理办法》
作者简介

陈劲松
权益合伙人
陈劲松律师,北京德和衡律师事务所权益合伙人,曾在平安财险公司和中华联合保险集团从事稽核监察和法律合规工作。
业务领域:深耕金融保险行业,陈劲松律师团队具有丰富的金融保险机构工作和服务经验,熟悉金融保险行业的运行规则、业务流程、工作机制和风险防控,团队专注金融保险行业领域,包括公司治理、监管与合规、投融资、跨境金融保险业务、争议解决等。累计为70余家保险集团、保险公司、保险资管公司、商业银行、保险中介机构等金融保险机构和大型央企国企提供常年及专项法律顾问服务,有着丰富的实务经验和前沿理论研究实践。
手机:18211177013
邮箱:chenjinsong@deheheng.com

韩雪莹
资深律师
韩雪莹,北京德和衡律师事务所资深律师,曾供职于某大型央企、昆仑健康保险公司总部,从事法律合规工作。
韩雪莹律师具有近十年法律服务工作经验,熟悉金融行业监管制度与监管体系,在金融机构内控合规体系建设、公司治理、关联交易、涉刑案件、争议解决等方面均具有丰富的实务经验。累计为40余家保险集团、保险公司、商业银行、保险中介机构提供常年及专项法律顾问服务。
手机:18396858022
邮箱:hanxueying@deheheng.com
联系邮箱:chenjinsong@deheheng.com
联系电话:18211177013



声 明
燕梳合规刊登的文章仅代表作者本人观点,不得视为律师出具的正式法律意见或建议。如需转载或引用该等文章的任何内容,请注明出处。未经我们书面同意,不得转载或使用该等文章中包含的任何图片或影像。如您有意就相关议题进一步交流或探讨,欢迎与我们联系。