时隔三十余年,十四届全国人大常委会第十八次会议于2025年10月28日表决通过了《中华人民共和国海商法》(“新《海商法》”)的重大修订。新《海商法》将自2026年5月1日起施行。
新《海商法》海上保险合同一章的修订,主要包括完善保险价值规则、明确船建险合同法律适用、完善如实告知义务规则体系、完善保险人提示说明义务规则、完善重复保险规则、完善预约保险合同规则、完善保证条款的法律后果、完善船舶不适航的法定免责突破情形、完善委付规则等,下文我们将逐一展开分析。
新《海商法》除要求保险标的的保险价值应当由保险人与被保险人书面约定外,第二百四十三条新增“保险标的发生损失时,以约定的保险价值为赔偿计算标准”的表述,明确了保险价值的作用。实践中仍有待结合《全国法院涉外商事海事审判工作座谈会会议纪要》第72条和第73条中有关定值保险、超额保险的认定和举证责任分配的规定进行判断。进一步地,对于不定值保险/定值保险、超额保险/不足额保险的界分和适用,保险业务实践中操作不一,实务中时有分歧,有待立法和司法实践中逐步廓清。
二、第二百四十五条——明确船建险合同法律适用
新《海商法》第二百四十五条将建造中的船舶保险合同纳入“海上保险合同”的适用范围,明确建造中的船舶保险合同的定义、保险标的范围和法律适用问题。相较于一审稿,二审稿和新《海商法》均将保险事故限定为“海上保险事故”,即险人与被保险人约定的任何海上事故,包括与海上航行有关的发生于内河或者陆上的事故。此外,船建险合同的保险标的“船舶”,根据《海商法》第三条规定,应指海船和其他海上移动式装置,但是用于军事的、政府公务的船舶和20总吨以下的小型船艇除外。船舶包括船舶属具。

本条修订释明了此前司法实践中关于船建险合同是否适用《海商法》的争议(例:(2017)最高法民再242号,最高人民法院发布2017年度十件海事审判典型案例之二),同时也符合国际航运保险实践(详见下表)。

三、第二百四十八——完善告知义务规则体系
借鉴《保险法》第五十四条有关投保人解除财产保险合同的规定,对于非因被保险人的故意未主动如实告知的,新增“保险人在保险责任开始前解除合同的,应当退还全部保险费,但是有权收取手续费。保险人在保险责任开始后解除合同的,应当将自合同解除之日起至保险期间届满之日止的保险费退还被保险人,但是解除航次保险合同的,保险人可以不退还保险费”,明确非因被保险人的故意未如实告知,保险人解除保险合同后的保费处理规则。
参照《保险法》第十六条有关保险人解除保险合同除斥期间的规定,新增被保险人未履行主动如实告知义务,保险人解除海上保险合同的除斥期间的规定,督促保险人及时行使权利,稳定保险合同关系。
四、第二百四十九条——完善保险人提示说明义务规则
对于保险合同中的免责格式条款,我国《保险法》要求保险人履行“主动提示+主动说明”的提示和说明义务,这一严格要求加重了保险人的负责和举证责任,实践中此类争议颇多(参考我们此前文章:《互联网保险业务中保险人说明义务的实务分析|燕梳合规》)。此外,司法实践中亦存在将财产报下合同/人身保险合同中免责条款以外的“重大利害关系条款”(如保单现金价值)扩大解释适用《保险法》第十七条的保险人“主动提示+主动说明”义务,进一步过度增加保险人的责任义务。
新《海商法》未再沿用《保险法》的上述规则,而是采用《民法典》第四百九十条的规则,适用范围扩大至免责条款在内的与被保险人有重大利害关系的条款,义务履行方式上则采取“主动提示+被动说明”的方式,更符合海上保险业务实践。
此外,新《海商法》增加的保险人未尽提示说明义务法律后果的除外规定如何适用,即“被保险人知道或者应当知道该条款内容的除外”在实务中如何理解和适用,有待未来实践中摸索把握。

五、第二百五十一条——完善重复保险规则
新《海商法》参考《保险法》第五十六条,完善重复保险的界定,即“同一保险标的”、“同一保险利益”、“同一海上保险事故”的“三同一”构成要素,排除了保险标的和保险事故相同但保险利益不同的规则适用。我们理解在理解和适用“同一保险利益”时,应以损失补偿原则作为判断标准。《保险法解释(二)》第一条规定:财产保险中,不同投保人就同一保险标的分别投保,保险事故发生后,被保险人在其保险利益范围内依据保险合同主张保险赔偿的,人民法院应予支持。
新《海商法》进一步明确,保险标的的保险金额总和超过各保险合同中最高的保险价值的,构成重复保险。被保险人获得的赔偿金额总和不得超过保险标的按照各保险合同中最高的保险价值为标准计算所得的受损额。
六、第二百五十七条、第二百五十九条——完善预约保险合同规则
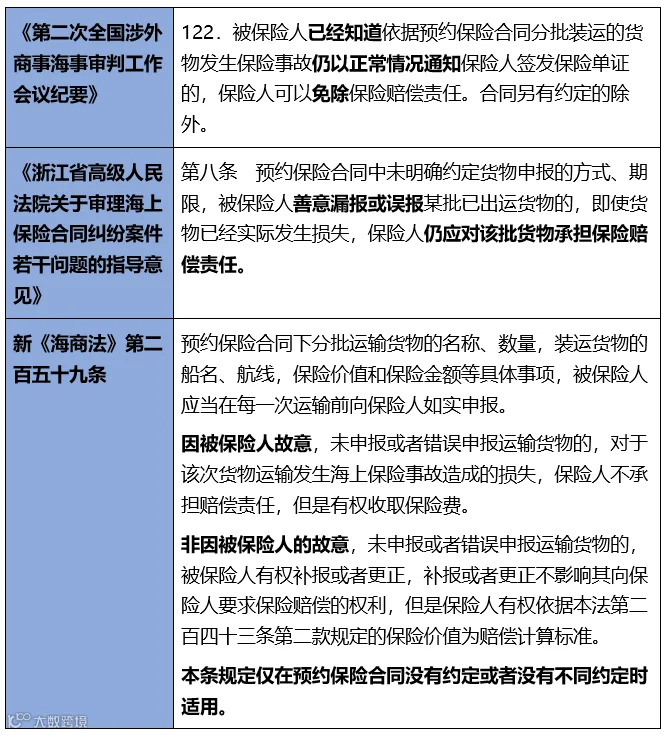
新《海商法》第二百五十七条新增了预约保险合同的定义,同时明确预约保险合同应当采用书面形式订立,利于预约保险合同的规制和统一。
新《海商法》明确被保险人的申报规则,同时吸纳司法实践经验,区分被保险人的过错程度,明确合同未约定情形下的被保险人故意和非故意不实申报的差别法律后果,既尊重合同当事人意思自治,又填补空白时的解决方案。当然,何为故意和非故意,直接影响保险人是否承担保险责任,而主观过错的举证难度往往更为复杂,未来此类争议值得关注。
七、第二百六十一条——完善保证条款的法律后果
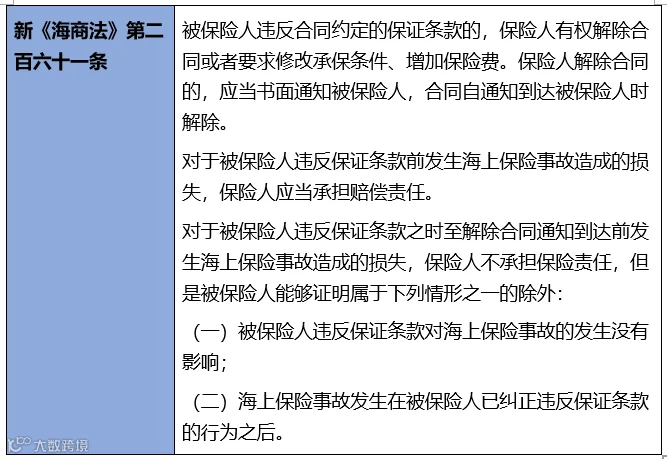
关于被保险人违反保证条款时保险人解除保险合同的生效时间,新《海商法》参照《民法典》的合同解除规则,明确保险人解除合同时应当书面通知被保险人,合同自通知到达被保险人时解除。
关于被保险人违反保证条款对保险赔偿责任的影响,新《海商法》借鉴了《英国2015年保险法》的修改经验。保险人在解除保险合同前是否应当承担保险赔偿责任,新《保险法》对此予以明确:对于被保险人违反保证条款前发生的事故损失,保险人应当承担责任;对于被保险人违反保证条款之时至解除合同通知到达前发生的事故损失,保险人原则上不承担保险责任,但有两种除外情形:一是被保险人违反保证条款对事故的发生没有影响;二是海上保险事故发生在被保险人已纠正违反保证条款的行为之后。在具体案件中是否适用上述除外情形,我们理解应由被保险人承担举证责任。
此外,本条删除了被保险人违反保证条款时应立即书面通知保险人的规定,那么被保险人是否仍负有书面通知义务,以及由此引发的合同效力、保险责任承担以及举证责任的分配,仍有较大讨论空间。

八、第二百七十条——完善船舶不适航的法定免责突破情形
原《海商法》规定,船舶定期保险中被保险人不知道船舶开航时不适航的,保险人仍需承担赔偿责任。新《海商法》增加“且不应当知道”的客观要件,对被保险人设定客观审慎注意义务,即在具备合理注意能力的情况下,被保险人理应能够认识到船舶开航时不适航的事实。
九、第二百七十五条——完善委付规则
新《海商法》明确,被保险人应当在合理的时间内向保险人委付保险标的。保险人未在合理的时间内通知被保险人是否接受委付的,视为不接受委付。
陈劲松
权益合伙人
陈劲松律师,北京德和衡律师事务所权益合伙人,金融业务中心管理总监、金融保险合规与争议解决部门主任,曾在平安财险公司和中华联合保险集团从事稽核监察和法律合规工作。
业务领域:深耕金融保险行业,陈劲松律师团队具有丰富的金融保险机构工作和服务经验,熟悉金融保险行业的运行规则、业务流程、工作机制和风险防控,团队专注金融保险行业领域,包括保险金融监管与合规、公司治理、投融资、保险与再保险争议解决、海事海商、金融民刑交叉业务、涉外/跨境仲裁等。累计为80余家保险集团、保险公司、保险资管公司、商业银行、保险中介机构等金融保险机构和大型央企国企提供常年及专项法律顾问服务,有着丰富的实务经验和前沿理论研究实践。