


编辑 | Eric
导言
在经办案件中,我们通常会做类案检索工作。本期,我们将此前工作中检索的保险公司向代理人追责的部分典型案例作了归类整理,分享给业内同仁,供大家参考。后续有深度更新,我们也会再次整理后分享给大家,希望对大家有所裨益。
上篇:典型追责事由及代表案例概述
一、追责事由
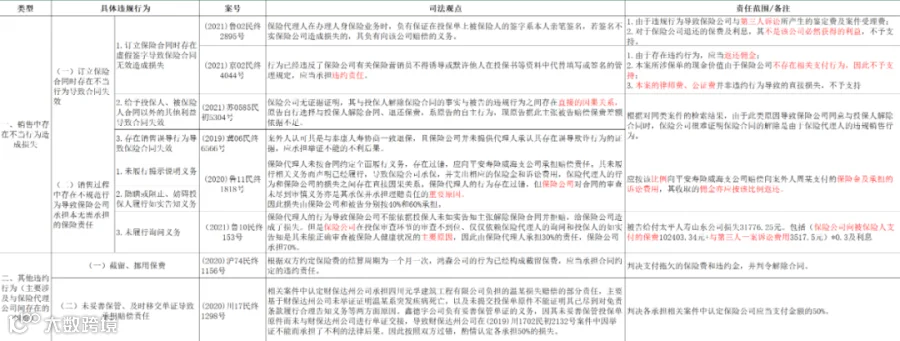
本文中的“保险合同失效”,包括保险合同解除、无效和撤销。根据对相关案件的检索结果,保险公司向代理人追责的情形主要有以下情况:
二、司法观点
保险公司对保险代理人追责成立的条件有二:第一,需举证证明保险代理人在销售中或者其他事项中存在违规或违约行为;第二,需证明该违规或违约行为与保险公司的损失之间存在因果关系。
保险公司能够追责的范围为由于违规或违约行为造成的直接损失,且能够获赔的数额需要根据双方在损失中的过错程度确定。
三、责任范围
1.由于订立保险合同时存在不当行为导致保险合同的失效时,若能够认定保险代理人的不当行为是导致合同失效的原因,保险代理人应当承担的责任范围应当为保险公司因此遭受的直接损失,包括与第三人诉讼所产生的诉讼费用、已经向代理人支付的佣金等。
2.由于销售过程中存在不规范行为导致保险公司承担本无需承担的保险责任时,根据双方在案件中的过错程度,确定所需承担的责任比例。3.保险公司由于其他违约行为进行追责时,根据双方的保险代理合同、各自的过错程度,确定各自的责任范围。
四、追责路径
保险公司与保险代理人通常签订书面保险代理合同,合同中对于保险代理人的权利与义务有相关规定,当保险代理人的行为造成保险公司损失时,保险公司可根据合同的约定追究保险代理人的违约责任。
根据对有关案例的检索发现,在保险公司主张“代理人存在给予投保人、被保险人合同以外的其他利益导致合同失效”和“代理人存在销售误导行为导致保险合同失效”两种情形时,保险公司往往需要证明其所遭受的损失与上述行为之间存在因果关系,所以我们建议保险公司宜做好代理合同追责条款的安排,并确保条款公平、合理、有效,在提起诉讼前,保险公司宜做好证据收集和固定。
下编:代表案例裁判观点整理
目录
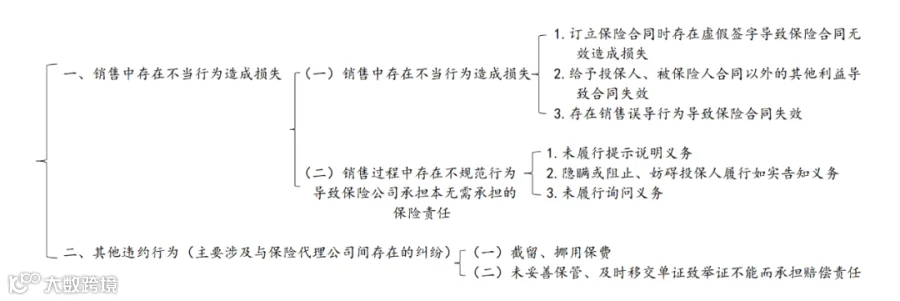
一、销售中存在不当行为造成损失
(一)订立保险合同时存在不当行为导致合同失效
1. 主张订立保险合同时存在虚假签字导致保险合同无效造成损失
2. 主张代理人给予投保人、被保险人合同以外的其他利益导致合同失效
3. 主张代理人存在销售误导行为导致保险合同失效
(二)销售过程中存在不规范行为导致保险公司承担本无需承担的保险责任
1. 主张代理人未履行询问义务
2. 主张代理人隐瞒或阻止、妨碍投保人履行如实告知义务
3. 主张代理人未履行询问义务和提示说明义务
二、其他违约行为(主要涉及与保险代理公司间存在的纠纷)
1.截留、挪用保费
2.未妥善保管、及时移交单证导致承担赔偿责任
一、销售中存在不当行为造成损失
(一)订立保险合同时存在不当行为导致合同失效
1. 主张订立保险合同时存在虚假签字导致保险合同无效造成损失
【相关案例】
① 泰康人寿保险有限责任公司青岛分公司、徐某保险代理合同纠纷
[案号] (2021)鲁02民终2895号
[基本案情]
代理人与投保人签订以死亡为给付条件的保险合同,被保险人不在场且未在保险合同上签字,被保险人知情后反对订立保险合同且拒绝签字。导致法院判令泰康人寿青岛公司返还投保人宋某保费200010元,并以200010元为基数,按照银行同期贷款利率计算,支付自2017年1月1日起至判决生效之日止的利息。案件受理费4600元、鉴定费3600元,均由泰康人寿青岛公司负担。
[法院观点]
保险代理人在办理人身保险业务时,负有保证在投保单上被保险人的签字系本人亲笔签名,若签名不实给泰康人寿青岛公司造成损失的,其负有向该公司赔偿的义务。
[判决结果]
因代理人徐某的工作失职导致泰康人寿青岛公司在宋淑英案中支出鉴定费及案件受理费共1.28万元,此系该公司直接的实际损失,由徐某负担。
关于保费200010元及利息24885.97元,此系保险合同无效后恢复原状的法律后果,且保费系合同无效后泰康人寿青岛公司应退还的款项,不必然是该公司获得的利润(需注意的是,若保险合同继续履行,则将来某个时点,该公司可能需支付更大数额的保险理赔款),故泰康人寿青岛公司主张的该部分损失无事实和法律依据。
②彭某等保险代理合同纠纷
[案号] (2021)鲁02民终2895号
[基本案情]
2017年3月8日,3月13日,投保人王蔚X通过代理人彭某购买了两份保单, 2018年3月23日,投保人王蔚X再次通过代理人彭某购买了三份保单。上述五份保单投保人均为王蔚X,被保险人均为王笑X(王蔚X女儿)。此后,投保人王蔚X按约定交纳了保费。联泰保险北分公司亦将代理佣金28323.96元支付给代理人彭某。
2020年1月17日,上述五份保单的被保险人王笑X通过电话信访方式向中国银行保险监督管理委员会北京监管局投诉,称上述五份保单中的被保险人签字并非本人所签,要求全额退还保费。2020年2月11日,联泰保险北分公司将投保人王蔚X已缴纳的220750元保费全额退还给王蔚X。
[法院观点]
代理人彭某的上述行为已经违反了联泰保险北分公司有关保险营销员不得诱导或默许他人在投保书等资料中代替填写或签名的管理规定,代理人彭某应当承担违约责任。一审法院判决退还联泰保险北分公司已付佣金,联泰保险北分公司上诉提出还应赔偿涉案5份保单的现金价值及律师费、公证费,本院对此认为,保单的现金价值系联泰保险北分公司根据保单的约定内容自行确定,联泰保险北分公司尚未有为保单履行付出对价的事实发生,以保单的现金价值主张实际损失,缺乏依据,而联泰保险北分公司为本案所支出的律师费、公证费,并非因代理人彭某的违约行为所导致的直接损失,且《个人保险代理合同》中对此未作约定,故本院对联泰保险北分公司此项上诉主张不予支持。
[判决结果]
代理人彭某于判决生效后10日内退还中美联泰大都会人寿保险有限公司北京分公司佣金28323.96元;
驳回中美联泰大都会人寿保险有限公司北京分公司其他诉讼请求。
2. 主张代理人给予投保人、被保险人合同以外的其他利益导致合同失效
【相关案例】
中意人寿保险有限公司江苏省分公司、蒋某保险代理合同纠纷
[案号](2021)苏0585民初5304号
[基本案情]
2019年4月,被告成功向案外人俞某销售了原告公司的保险,签订了两份保险合同书。
2020年8月3日,案外人俞某向原告方投诉,表示代理人蒋某承诺收益并赠送钱包作为购买保险的礼品。
2020年8月7日,案外人俞某签署了两份《解除保险合同同意书》,解除了原告与俞某达成的两份《保险合同》,并约定:保险人于合同解除后,将两份保单项下协议退保金分别为13726元及1415元汇至投保人授权账户,合计15141元。
原告提出:因为被告赠送礼品的行为,违反了《保险法》第116条第(四)项的规定,很可能造成原告和俞某的保单无效,也有可能会使原告承担行政责任,故原告才与俞某协议解约,而本次解约原告是按照全额向俞某退保的。然而,如果正常解约,原告仅需向俞某退还保单解约时的现金价值,当时一周年末的现金价值合计1534.2元,据此,原告主张的损失是按照原告全额退还的保费金额15141元减去现金价值1534.2元的差额13606.8元来计算。
[法院观点]
本案中,被告身为保险代理人向投保人赠送礼物的行为系属违规行为。本案的争议焦点应为被告的违规行为是否造成了原告的损失。本院注意到:
1.投保人投诉退保时的真实诉求主要为对承诺的保险内容及收益存在争议,并非针对赠送礼物的行为。
2.原告与投保人订立的保险合同,从现有证据来看,并未产生无效的法律后果,原告与投保人协议解除合同系原告的自主选择行为。
故本院认为,原告并无证据证明,其与投保人解除保险合同的事实与被告的违规行为之间存在直接的因果关系,原告自行选择与投保人解除合同、退还保费,系原告的自主行为,现原告据此主张被告赔偿保费差额依据不足。在原告未有证据进一步证明被告的违规行为对原告造成何种实质性损失的情况下,本院对原告的主张碍难支持。
[判决结果]
驳回原告中意人寿保险有限公司江苏省分公司的诉讼请求。
案件受理费140元,减半收取计70元,由原告中意人寿保险有限公司江苏省分公司负担。
3. 主张代理人存在销售误导行为导致保险合同失效
【相关案例】
泰康人寿保险有限责任公司河北分公司、温某保险代理合同纠纷
[案号] (2019)冀06民终6566号
[基本案情]
2017年3月30日,第三人赵某通过代理人温某与泰康人寿签订保险合同,投保了泰康鑫享人生年金保险(分红型)及泰康附加黑钻账户两全保险(万能型)。合同签订后,泰康人寿向第三人赵某进行了电话回访。
2017年5月28日,泰康人寿向代理人温某发放保单号30364830的佣金,扣个人所得税10825.3元及营业税2864.99元后,代理人温某实际领取71103.7元,同时因该保单奖励代理人温某50g金条。
2018年5月15日,第三人赵某向泰康人寿申请退保并填写了《泰康人寿保险有限责任公司保险合同变更申请书》。此后泰康人寿向第三人退款共计73604.99元。
2018年12月24日,第三人赵某通过12378热线进行投诉,投诉内容为:“已投诉至保险公司,我为自己投保一份保险,投保时明确要求投保一年期产品,业务员承诺一年后可支取本金,犹豫期后业务员才给我保单,现我发现保单满十五年才可支取,我联系省公司,至今未解决"。后泰康人寿与第三人协商,解除30364830号保险合同,涉及保费合计200010元,协议退费179010元。2019年1月14日,泰康人寿向第三人农业银行账户退款6300元;2019年1月16日,泰康人寿向第三人农业银行账户退款99105.01元。
[法院观点]
泰康人寿主张代理人温某存在保险代理合同中约定的误导客户行为并要求据此解除合同,应提供证据予以证实。赵某退保时是以“资金周转”为由要求退保。至于赵某投诉所述,与其签字的《电子投保申请确认书》、《客户投保确认函》所载内容不符。本案中,赵某认可其是与泰康人寿协商一致退保,且泰康人寿并未提供代理人温某承认其存在误导欺诈行为的证据,泰康人寿应承担举证不能的不利后果。
[判决结果]
对于泰康人寿要求代理人温某或赵某返还佣金及赔偿损失97664.42元、50g金条(或折价返还)(2019年3月20日金价365元/g,合计18250元),共计115914.4元的上诉主张,本院依法不予支持。
(二)销售过程中存在不规范行为导致保险公司承担本无需承担的保险责任
1. 主张代理人未履行询问义务
【相关案例】
于某、中国平安人寿保险股份有限公司威海中心支公司保险代理合同纠纷
[案号] (2021)鲁10民终153号
[基本案情]
2018年12月24日,周某在原告处投保。电子投保书中,所有关于身体是否健康或是否作过检查的询问回答结果,周某均在“否”选项中勾选且有有代理人相关声明。
后周某向原告申请理赔,原告于2019年6月12日送达拒赔通知书,以周某投保前早已发现身体患有甲状腺弥漫××变等疾病,但未如实告知,足以影响被告决定是否投保或提高保险费率为由,拒绝赔付。
后其提起诉讼,周某否认保险代理员代理人于某对其进行询问,代理人于某出庭证实也未对周某进行询问。法院遂判决中国平安人寿保险股份有限公司威海中心支公司于判决生效后10日内赔付周某保险金9万元,案件受理费1025元由中国平安人寿保险股份有限公司威海中心支公司负担。中国平安人寿保险股份有限公司威海中心支公司上诉,二审法院判决驳回上诉,维持原判。二审案件受理费1025元,由中国平安人寿保险股份有限公司威海中心支公司负担。
于某认可其收到原告佣金2502.86元。原告主张其在周某案件中支付律师费8900元,本案支出律师费6000元。
[法院观点]
首先,代理人于某未按照投保单明确载明的询问事项询问投保人,同时又作出书面声明确认其已当面询问,该行为违背了双方签订《保险代理合同》的约定。其作为《保险代理合同》的相对方,未按合同约定全面履行义务,存在过错,应向平安寿险威海支公司承担赔偿责任。
其次,关于案涉保险理赔款是否构成平安寿险威海支公司的损失,及与代理人于某的行为之间有无直接因果关系的问题。本院认为,代理人于某作为保险代理人未就《人身保险投保书》中明确列明的询问事项向周某进行询问,未将可能影响平安寿险威海支公司承保及承保费率的相关情况如实告知平安寿险威海支公司,同时又作出书面声明确认其已完成上述义务,致使平安寿险威海支公司未能获知周某真实的身体健康状况,并基于其书面声明作出承保决定,最终因周某发生保险事故承担了保险赔偿责任,并因此支付了相应诉讼费用,代理人于某作为受托人因其代理过程中存在过错给平安寿险威海支公司造成了上述损失,二者之间存在直接的因果关系。
第三,关于代理人于某应否承担全部赔偿责任的问题。代理人于某的行为致使平安寿险威海支公司因未能掌握周某的真实健康状况而承保,并经另案诉讼判决其支付保险理赔金9万元,且承担了相应诉讼费用,代理人于某存在过错,应承担赔偿责任。但案涉《人身保险合同》系平安寿险威海支公司与周某之间签订的,平安寿险威海支公司作为合同签订主体,且系专业的保险公司,其风险的控制不应完全依赖于保险代理人的个人声明,而应对投保人是否具备投保条件和保险代理人的操作是否符合规定进行合理的审查,但其仅对案涉人身保险合同进行了形式审查,而未对投保人及被保险人周某进行体检,进而未及时发现周某的健康隐患,亦未对代理人于某在投保过程中的操作是否合规进行审查,其对合同的审查未尽到审慎义务亦是其承保并承担理赔责任的重要原因,故不能将其损失完全归责于代理人于某未尽到询问义务,平安寿险威海支公司亦应对损失承担部分责任。综合代理人于某在保险代理合同履行过程中的过错程度、收取佣金的情况,本院酌定代理人于某承担60%的赔偿责任,其应按该比例向平安寿险威海支公司赔偿向周某支付的保险金及承担的诉讼费用,分别为5.4万元和1230元,其收取的佣金2502.86元,亦应按该比例返还1502元。平安寿险威海支公司诉讼请求超出部分,不予支持。一审判决责任比例分配不当,本院予以纠正。
[判决结果]
一、驳回被上诉人中国平安人寿保险股份有限公司威海中心支公司律师费的诉讼请求”;
二、上诉人代理人于某支付被上诉人中国平安人寿保险股份有限公司威海中心支公司保险理赔款5.4万元”;
三、上诉人代理人于某返还被上诉人中国平安人寿保险股份有限公司威海中心支公司佣金1502元”;
四、上诉人代理人于某支付被上诉人中国平安人寿保险股份有限公司威海中心支公司诉讼费用损失1230元”
2. 主张代理人隐瞒或阻止、妨碍投保人履行如实告知义务
【相关案例】同上
3. 主张代理人未履行询问义务和提示说明义务
【相关案例】
太平人寿保险有限公司山东分公司、张某保险代理合同纠纷二审民事判决书
[案号] (2021)鲁10民终153号
[基本案情]
宋某的丈夫王某(投保人)通过代理人张某在太平人寿山东公司处投保。后宋某就其住院治疗等费用提起诉讼,二审中张某出庭作证称:在投保之前其即知晓宋某曾经被医院确诊为红斑狼疮,……,其在投保时未向投保人询问需如实告知的事项,也未给投保人浏览过涉案保险合同条款,没有向投保人提示或者解释过合同免责部分要求所发疾病为首次发病。
日照市中级人民法院以太平人寿山东公司“未向投保人进行询问、未向投保人交付保险合同条款、未向投保人履行提示及明确说明义务”为由判决由太平人寿山东公司赔付宋某保险金104960元,太平人寿山东公司支出案件受理3517.5元。后太平人寿山东公司向宋某给付了保险理赔金102403.34元。
本案中,经鉴定太平人寿山东公司提供的《保险代理合同书》乙方(代理人)签名并非张某本人所签,太平人寿山东支公司为此鉴定支出2600元。
[法院观点]
虽然张某与太平人寿山东公司之间的相关代理协议未有张某本人签字,但张某已经实际上成为太平人寿山东公司的保险代理人,并代理太平人寿山东公司签订了与宋某之间的保险合同,张某即使不受与太平人寿山东公司之间的委托代理协议相关条款限制,其代理行为也应当遵循《中华人民共和国保险法》中关于保险代理人的规定,以及遵守《中华人民共和国民法总则》中关于代理的规定。
张某的行为导致太平人寿山东公司不能依据宋某未如实告知主张解除保险合同并拒赔,给太平人寿山东公司造成了损失。根据《中华人民共和国民法总则》第一百六十四条的规定,张某应对太平人寿山东公司的损失进行赔偿。但在人寿保险合同投保人进行投保时,投保人的如实告知是保险人获得被保险人健康状况的重要渠道,但不是唯一渠道。保险人在对投保人进行询问时,同样还可以采取体检、审查之前的就诊记录等合法合理方式对被保险人的健康状况进行调查确认,因此张某的不当代理行为不是导致太平人寿山东公司对宋某进行赔付的唯一原因,太平人寿山东公司在投保审查环节的审查不到位、仅仅依赖保险代理人的询问和投保人的如实告知是其未能正确审查被保险人健康状况的主要原因,对此一审认定张某仅对太平人寿山东公司的损失承担30%责任并无不当,本院不予调整。
[判决结果]
张某给付太平人寿山东公司损失31776.25元=(保险公司向被保险人支付的保费102403.34元+与宋彩年一案诉讼费用3517.5元)*0.3及利息(以31776.25元为基数,自2019年12月3日起按照同期全国银行间同业拆借中心公布的贷款市场报价利率计算利息至履行完毕之日止);
驳回太平人寿山东公司的其他诉讼请求。
二、其他违约行为(主要涉及与保险代理公司间存在的纠纷)
1.截留、挪用保费
【相关案例】
鸿森信息公司与中国太平洋人寿保险股份有限公司上海分公司保险代理合同纠纷
[案号](2020)沪74民终1156号
[基本案情]
2017年12月20日,太平洋保险公司(甲方、保险人)与鸿森公司(乙方、兼业保险代理人)签订《兼业保险代理合同》中约定:乙方不得挪用、截留、侵占保险费或者保险金;甲方有权按合同约定定期与乙方结算保险费;乙方应将代收的保险费,建立独立的保险费收支台账,按照本合同的规定如数及时交付甲方指定的账户……如乙方拖欠、截留、挪用保险费,应承担违约责任和其他法律责任,甲方可解除本合同,并有权要求乙方赔偿由此造成的损失,资金结算周期频率应为至少每月一次,每次结算应将本期保险费全部结回。乙方代收的保险费应于保险费到达乙方账户的5个工作日内汇入甲方指定账户;双方结算时应核对有关重要凭证,若乙方遗失重要凭证,由此造成的一切后果,由乙方承担相应责任。乙方迟延结算保险费,应根据迟延支付的保险费金额按每日万分之五向甲方支付违约金;乙方迟延支付保险费达1个结算周期甲方有权立即解除合同。
合同签订后,在履行过程中,鸿森公司拖欠2018年5月、6月、7月及8月的保险费。在2018年8月底至2018年10月间,太平洋保险公司通过微信或律师函多次向鸿森公司催款并要求其核对拖欠的保费明细,但鸿森公司表示太平洋保险公司也曾多次拖延支付其手续费,故不同意结算。
[法院观点]
本案的争议焦点为:
第一,被上诉人太平洋保险公司主张的保险费是否真实、准确;第二,太平洋保险公司与上诉人鸿森公司之间的结算周期有无发生变更。
关于争议焦点一,经双方当事人核对保险费相关数据,上诉人鸿森公司对太平洋保险公司主张的2018年5-8月保险费数额并无异议,故应当向太平洋保险公司支付保险费24,530.52元。至于鸿森公司关于手续费的上诉意见,不属于本案二审阶段的审理范围,鸿森公司可以另行主张。
关于争议焦点二,《兼业保险代理合同》明确约定资金结算周期为至少每月一次,并约定,任何一方如要变更合同,应以书面方式通知对方,经协商一致方可变更。现上诉人鸿森公司主张双方在合同实际履行中变更为2-3个月结算一次,并提供电子邮件等作为证据,但该证据仅显示被上诉人太平洋保险公司工作人员发送保险费结算数据,并不能证明太平洋保险公司同意变更结算周期,也不符合双方合同约定的变更方式。故对鸿森公司该项主张,本院难以支持。
[判决结果]
一审法院:
1.鸿森公司应于判决生效之日起十日内给付太平洋保险公司保险费24,530.52元;
2.鸿森公司应于判决生效之日起十日内偿付太平洋保险公司逾期付款违约金(其中以7,449.7元为基数、自2018年7月1日起算,以2,331.3元为基数、自2018年8月1日起算,以9,169.86元为基数、自2018年9月1日起算,以5,579.66元为基数、自2018年10月1日起算,均按日万分之五的标准计算至实际清偿之日止);
3.确认太平洋保险公司与鸿森公司2017年12月20日签订的《兼业保险代理合同》于2018年9月25日解除。一审案件受理费538元,减半收取269元,由鸿森公司负担。
二审法院:
驳回上诉,维持原判。
二审案件受理费538元,由上诉人上海鸿森信息技术服务有限公司负担。
2.未妥善保管、及时移交单证导致承担赔偿责任
【相关案例】
上诉人中国人民财产保险股份有限公司达州市分公司与上诉人成都鑫德宇保险代理有限公司保险代理合同纠纷
[案号](2020)川17民终1298号
[基本案情]
2018年1月1日,原告财保达州公司(甲方,委托方)与被告鑫德宇公司(乙方,代理方)签订了《保险专业代理委托合同》约定乙方应指定专门的单证管理责任人,同时必须明确对其保险单证的管理要求及相关责任。
2018年3月7日,元孚建筑公司为东方壹号A栋、B栋及底下车库土建施工项目在原告投保了建筑施工企业雇主责任保险。2019年1月27日16时许,受害人温某在上述施工现场作业过程中突然瘫倒在地,出现意识障碍、昏迷不醒随即被送往医院救治,住院11天,出院后温某因病情严重在家死亡并安葬。
后元孚建筑公司向财保达州公司申请理赔,财保达州公司拒赔,元孚建筑公司以保险合同纠纷为由诉至法院。一审法院2019年5月8日受理后于2019年8月2日作出了(2019)川1702民初2132号民事判决书,该判决认为被告(财保达州分公司)委托其他公司代为办理该保险业务,因未提交尽到告知义务的证据原件,被告应在保险责任限额内承担原告已履行赔偿的部分责任。判决如下:被告赔付原告人身伤亡保险金、医疗费共计499900元。案件受理费12385元,减半收取6192.5元,由被告负担。”判决送达后,财保达州公司履行了上述判决义务,支付了元孚建筑公司499900元。
一审另查明,2019年6月19日,财保达州公司工作人员杨某与鑫德宇公司工作人员熊某微信聊天,杨某向熊某索要投保单原件,熊某称“投保单原件肯定没有了,年前大扫除,应该是丢了,一个月左右的估计都没有了”
[法院观点]
本案争议的主要焦点是,财保达州公司对温某死亡承担的赔偿责任,与鑫德宇公司未妥善保管投保单义务的违约行为是否存在因果关系。
(2019)川1702民初2132号案件中认定财保达州公司承担元孚建筑公司负担的温某损失赔偿的部分责任,主要基于财保达州公司未举证证明温某系突发疾病死亡,以及未提交投保单原件不能证明其已尽到对免责条款履行合理告知义务等两方面原因。鑫德宇公司负有妥善保管单证的义务,因其未妥善保管投保单原件而未与财保达州公司进行单证交接,导致财保达州公司在(2019)川1702民初2132号案件中因举证不能而承担了不利的法律后果。一审法院认定鑫德宇公司的违约行为与财保达州公司承担部分赔偿责任存在因果关系,并根据双方在承担温某摔倒死亡损失赔偿中的过错,酌情认定财保达州公司、鑫德宇公司对损失赔偿各承担50%责任并无不当。
[判决结果]
判决财保达州公司、鑫德宇公司对损失赔偿各承担50%责任。
近期原创文章:
1.“经营规则”章节逐条理解 | 13号令解析系列之(二)
2.保险中介行政许可及备案事项申请条件、申请材料、申请程序分类梳理-简析《保险中介行政许可及备案实施办法》
3.逐条解析《互联网保险业务监管办法》 | 粒子汇
4.逐条解析《关于进一步规范保险机构互联网人身保险业务有关事项的通知》 | 新规解析专题
5.万字理解:逐条解析《银行保险机构大股东行为监管办法(试行)》【保险篇】 | 新规解析专题
6.逐条解析《意外伤害保险业务监管办法》 | 新规解析专题
7.《保险公司分支机构市场准入管理办法》新旧对比和要点分析 | 粒子汇
8.学习笔记之《关于加强和改进互联网财产保险业务监管有关事项的通知(征求意见稿)》 | 粒子汇
9.独立个人保险代理人发展合规简本(1.0版) | 粒子汇
10.《财产保险公司保险条款和保险费率管理办法》要点分析 | 粒子速递
编者按
“燕梳合规”公众号由陈劲松律师创设,如有交流、投稿、合作意向,请直接添加本人微信号longmancjs003,添加时请注明“姓名+工作单位+职务”。
