编辑 | Eric
实战案例四:
从“身份识别阈值金额”
问运营反洗钱内控机制落地
鲁政老师在《反洗钱客户身份识别制度设计与实务操作技巧》一书中提到:“反洗钱与业务流程深度融合其实是一项可以事半功倍有效减轻金融从业人员工作负担的优质策略。
案例标签:身份识别 客户信息 受益人 保险赔付 三道防线 内控设计
案例导读:对于义务机构而言,客户身份识别一直是日常反洗钱工作开展的难点,同时也是监管检查关注的重点。从数据(客户信息)角度出发,客户身份识别工作过程中收集的客户信息,既包括初次与客户建立业务时点的静态数据,也蕴含着业务开展过程中客户风险信息的持续调整和动态更新,是机构了解客户,并针对性做好风险防控工作的重要抓手。本期分享的案例对财产险赔付场景下客户身份识别的阈值问题进行了探讨,进而引出了对于保险机构整体反洗钱内控设计的深入思考
案例描述:某财产险老师提问:“财险案例下,虽然整案单笔赔款金额超过一万元,但赔款的时候是分别支付给两人;在单人接收的赔款金额小于一万元的情况下,应该如何登记客户信息呢?”为细化了解实务场景,鞠老师进一步询问:“两个人是否都是本案的受益人?本案的保险责任如何划分?”。财险老师回答道:“涉及的是车险,赔付给到第三者。比如,在死亡案件中,死者有两个孩子,赔偿整额15000元,分别支付给每个孩子7500元。整案的赔付金额超过了1万元,但是单个受益人赔付金额则小于一万元。”听到此处,鞠老师已经有了答案:“两个受益人信息都根据户口本,出生证明信息采集下来。”
所谓“知其然还需知其所以然”,这位老师追问道:“那这样看来,就是根据整案金额来确定是否需要识别吗?从反洗钱的角度出发,本案是否已经达到识别金额呢?”结合对案例场景的整体了解,鞠老师对于这位财险老师提出的问题以及关注的角度已经有了宏观的认知;为了尝试尽可能帮助这位老师拓宽思路,跳出思考定式,鞠老师从保险核赔的内控知识入手开始讲解:“从车险实务角度出发,案件核赔确认核赔责任时,需要同时收集受益人有关证明文件,对受益人与投保人的法律关系证明进行核定。抛开反洗钱识别金额角度,即使是正常开展车险理赔工作,对受益人进行识别也是必不可少的一个步骤。”
为了进一步将业务、运营、反洗钱内控之间的关系阐述清晰,鞠老师继续补充道:“从实务角度出发,先有业务,再有运营流程。具体到这个案件,我们应该先站在运营节点上来审视机构的实务和管控是否到位,即:在理赔过程中,对受益人与投保人的法律关系证明进行核定是否已做到位?而从反洗钱识别工作的角度出发,案件理赔关注的要点则是资金金额、受益人与其账户。单从金额阈值来看,这个案例并没有达到人行现行制度的身份识别金额阈值。但如果从整体风险防控角度出发,在运营案件核赔已经对受益人进行核定的情况下,内控流程中是否要将反洗钱身份识别工作加入复核环节,实则反映的是机构风险偏好及风险敏感度。对于机构而言,人行制度更多是提供方向和指引。在实务运用过程中,我们不应该仅仅停留在细节抠字眼是否要做,而应该是站在风险角度深度发问:制度如何设计来把控风险?如何从三维甚至多维视角来落地内部操作流程?

理赔场景下的风险内控设计流程图参考
案例小结:
《金融机构客户身份识别和客户身份资料交易记录保存管理办法》中第十四条提到:“在被保险人或者受益人请求保险公司赔偿或者给付保险金时,如金额为人民币1万元以上或者外币等值1000美元以上,保险公司应当核对被保险人或者受益人的有效身份证件或者其他身份证明文件,确认被保险人、受益人与投保人之间的关系,登记被保险人、受益人身份基本信息,并留存有效身份证件或者其他身份证明文件的复印件或者影印件。”法规内容相信大家并不陌生,但在实务落地场景下,“如何判定”、“怎样落地”依然是困扰不少金融机构的难题。本篇分享定位为“问”,在大家苦苦思索“判定标准”、“阈值金额”的时候,不妨跳出现有思维框架,深入思考并询问自己以下几个问题:1. 监管要求特定场景、情形下进行身份识别的出发点和用意是什么?2. 机构目前特定场景(情形)下身份识别工作的触发条件以及工作流程是否能全面覆盖潜在风险点?3. 我们应该如何对现有的风险内控制度进行升级迭代?
为了回答上述三个问题,我们首先要对机构内部实际业务操作涉及到的岗位、时点、环节进行全方位盘点、回溯。即:各家公司从内部来看“人”、“流程”(时间点、时间段)、“在什么地方”(“线下做”还是“线上做”)、“做什么”(“两核实操”、“风险管理”、“合规内控”、“反洗钱”)、“怎么做”(需要机构内部各方进行汇总融合,既有分工,也要有侧重点,并在流程设计上形成闭环)。回溯以上内部业务操作的最终目标就是实现内部风险的有效识别,进而对识别到的风险进行针对性管控,对于相关风险根据偏好进行处置。在这一过程中,需要我们把握业务脉络,结合业务创新、业务渠道的拓展以及机构客户群体的变化,不断“发问”并向深处寻觅迭代更新管控措施,以防范动态变化的外部风险;同时,机构内部也需要根据岗位人员、岗位专业等因素的变化,建立定期、适时的,涵盖三道防线的线上复评估机制,以缓释机构内部的固有风险。
回过头来看本期分享的案例,实际涉及的实务内容仅仅是保险理赔场景下的身份识别金额阈值探讨,但如果以点突破、深度挖掘,从“风险为本”视角进行发问,我们能从中思考、总结出机构内部风险防控和内部控制机制设计的改进点,了解并更新自己的风险防御机制,从而更好地缓释、降低机构的固有风险。鲁政老师在《反洗钱客户身份识别制度设计与实务操作技巧》一书中提到:“反洗钱与业务流程深度融合其实是一项可以事半功倍有效减轻金融从业人员工作负担的优质策略。”在内控机制和实务工作流程设计时,我们要回归业务,盘点“人”、“岗”、“时点”、“分工”、“环节”,做到:正确的“人”在“正确的时点”以及“正确的地方”用“正确的策略”做“正确的事情”,这样的制度才能实现业务运营、风险防控、合规管理的充分共情和全面共赢。
新年将至,附上两张我们整理的保险机构反洗钱地图,祝大家新年快乐~
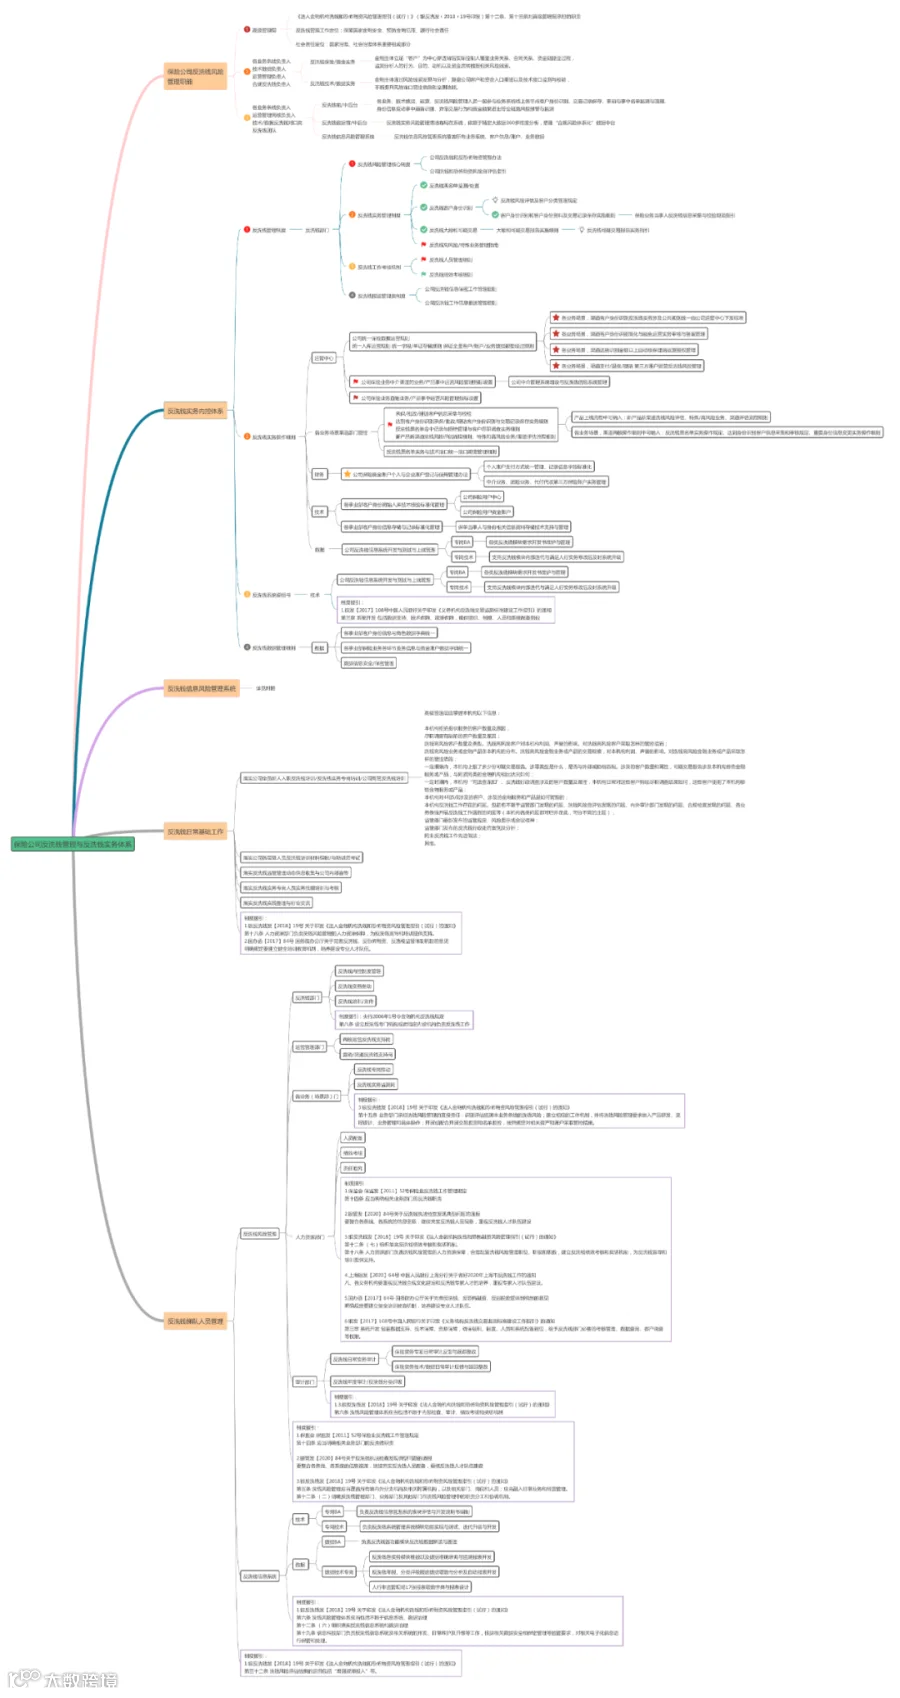
图一:保险公司反洗钱管理与反洗钱实务体系导图
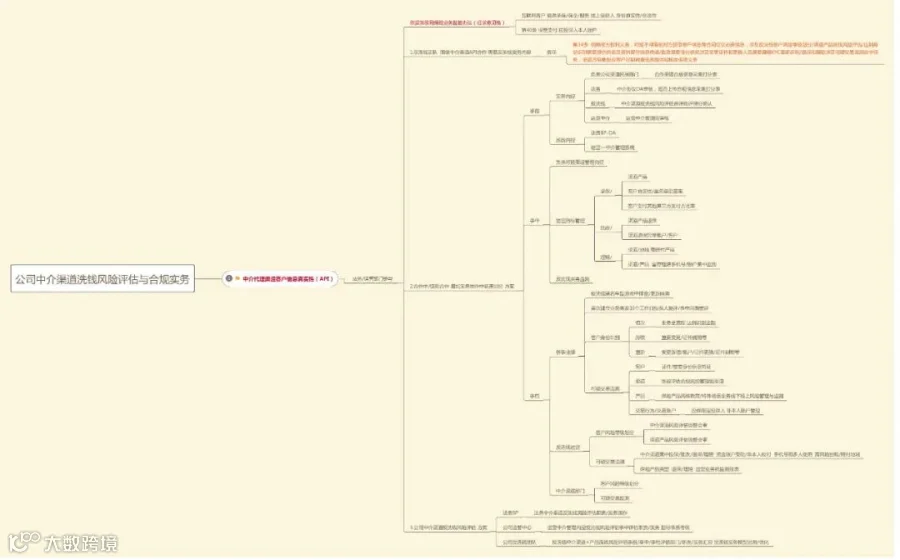
图二:保险机构中介渠道洗钱风险动态评估工作导图
反洗钱实战案例系列文章:
1.实战案例一:反洗钱信息系统自评估“闻”式—寻幽探微,辨证施治 | 反洗钱专题
2.实战案例二:反洗钱产品风险自评估“望”式-回归本源,洞见风险 | 反洗钱专题
3.保险机构洗钱动态自评估实务 | 反洗钱专题
编者按
“燕梳合规”公众号由陈劲松律师团队创设,团队专注与保险业相关的法律与合规事务,如如有交流、投稿、合作意向,请添加本人微信号longmancjs003,添加时请注明“姓名+工作单位+职务”。