


编辑 | Eric
2018年8月3日,A投保企业与B财险保山市分公司、B财险保山隆阳支公司签订《财产综合险(2009版)保险单》,保险标的为:房屋、机器设备、办公设备保险金额98001253.54元;材料、成品、在制品保险金额70000000元,保险期间自2018年8月10日0时起至2019年8月9日24时止。A投保企业向B财险保山市分公司支付了保费120960.90元。
2019年6月16日凌晨4时许,A投保企业公司发生火灾,烧损F6栋二楼房屋构件及储存在房间内的设备、产品等,经保山市隆阳区消防救援大队认定,起火原因系储存的锂离子电池自燃,引燃周围可燃物,蔓延扩大成灾。
2019年8月26日,昆明公衡保险公估有限公司受A投保企业与B财险保山隆阳支公司委托出具公估报告,对此次事故造成的损失进行公估,公估报告认定固定资产出险时账面原值88001253.54元,存货账面余额237588904.88元,A投保企业的损失总额为20066690.22元,其中固定资产定损金额64842.08元,残值6484.21元,存货定损金额20001848.14元,残值为0,最终核损金额为5474830.15元。
相关保险条款
【保险责任】第五条 在保险期间内,由于下列原因造成保险标的的损失,保险人按照本保险合同的约定负责赔偿:
(一) 火灾、爆炸;
(二) 雷击、暴雨、洪水、暴风、龙卷风、冰雹、台风、飓风、暴雪、冰凌、突发性滑坡、崩塌、泥石流、地面突然下陷下沉;
(三)飞行物体及其他空中运行物体坠落。
【责任免除】第八条 下列原因造成的损失、费用,保险人不负责赔偿:
(七)保险标的的内在或潜在缺陷、自然磨损、自然损耗,大气(气候或气温)变化、正常水位变化或其他渐变原因,物质本身变化、霉烂、受潮、鼠咬、虫蛀、鸟啄、氧化、锈蚀、渗漏、自燃、烘焙;
【释义】(一)火灾
在时间或空间上失去控制的燃烧所造成的灾害。构成本保险的火灾责任必须同时具备以下三个条件:
1.有燃烧现象,即有热有光有火焰;
2.偶然、意外发生的燃烧;
3.燃烧失去控制并有蔓延扩大的趋势。
……
电机、电器、电气设备因使用过度、超电压、碰线、孤花、漏电、自身发热所造成的本身损毁,不属于火灾责任。但如果发生了燃烧并失去控制蔓延扩大,才构成火灾责任,并对电机、电器、电气设备本身的损失负责赔偿。
【释义】(二十六)自燃:指可燃物在没有外部热源直接作用的情况下,由于其内部的物理作用(如吸附、辐射等)、化学作用(如氧化、分解、聚合等)或生物作用(如发酵、细菌腐败等)而发热,热量积聚导致升温,当可燃物达到一定温度时,未与明火直接接触而发生燃烧的现象。
原告A投保企业认为:双方共同委托公估公司认定原告的损失总计为20087080.97元,按照《财产综合险保险单》约定,扣除8%的免赔额,被告还需赔偿原告18388478.62元。但原告多次找被告协商,被告均以自燃属于免责事由为由拒绝赔付。
被告B财险保山市分公司、B财险保山隆阳支公司认为:涉案火灾系保险标的自燃引起,根据涉案保险条款约定自燃引起的损失属除外责任,故其无需承担保险责任。
保险公司应承担保险赔偿责任。
财产保险综合险条款(2009)版“释义”部分对“火灾”的定义,未将火灾原因限定于外来原因引起的火灾范围,保山市隆阳区消防救援大队《火灾事故认定书》确认本次事故起因虽是锂离子电池自燃,但已失去控制并蔓延成灾,符合该“火灾”定义第四款的约定,故此次事故属于火灾。
保险条款第八条虽约定自燃不属于保险赔偿范围,但该条款规定的内容过于简单,该定义并未明确保险人仅对自燃的保险标的物本身损害不负责赔偿,还是对因自燃引起火势蔓延造成其他保险标的物损害亦不负责赔偿。保险条款中的免责条款虽采用了加粗黑体字,但二被告未举证证明其在投保时已对“火灾”及“自燃”的内涵及外延向投保人进行了充分说明,根据《保险法》第三十条的规定,本院按照对原告有利的解释认定本次因锂离子电池自燃引发的火灾事故属于保险赔偿范围。
保险公司不应承担保险赔偿责任。
对上述约定的保险责任及责任免除条款应综合判断。
首先,本案是由于锂离子电池自燃引发的火灾,同时符合了保险条款中火灾需承保以及自燃可免责的两个条款约定。结合该两个保险条款的上下文进行理解,对于发生火灾引起保险标的损失属于保险责任是一般原则,但由于自燃原因引起的损失和费用保险人不负责赔偿属于免责条款特别约定,两者并不冲突。判断是否属于保险责任的标准是:造成保险标的损失的原因是否属于合同承保范围内。免责条款的适用强调的是原因,本案火灾的直接原因是储存的锂离子电池自燃。既然“自燃”作为原因免责已经在保险合同条款中得以明确,那么保险人对因自燃原因引起火灾造成保险标的的损失不负赔偿责任。
其次,对于自燃造成的损失范围的理解问题。案涉投保的标的中的办公设备、机器设备核损金额为64842.08元,残值为6484.21元;存货核损金额为20001848.14元,残值为零。上述损失均属于保险标的范围。一审判决认为,损失虽然由于自燃引发,但在自燃免除责任的条款中没有明确规定保险人仅对自燃的保险标的物本身损害不负赔偿责任,还是对因自燃引起火灾蔓延造成其他保险标的物损害亦不负赔偿责任。对此,本院认为,该理解实则将损失人为地划分为自燃物的损失与自燃物引起的其他财产损失,而本案中发生自燃的锂离子电池并未作为单独物承保,其与厂房、办公设备、机器设备等共同作为投保的标的,因此,产生的损失应视为在一次保险事故中产生的损失。人为地对保险标的损失进行分割缺乏合理事实基础也与当事人约定不符。
第三,关于案涉免责条款的适用问题。一审判决认为,案涉免责条款属于格式条款,对合同条款有两种以上解释的,应作出有利于被保险人的解释。本院认为,就本案而言,如前所述,双方当事人对保险条款中保险责任及免除责任理解有分歧,首先应当按照合同条款所使用的词句、目的、交易习惯及诚实信用原则来确定条款的真实意思,并非双方一旦产生分歧,就判定作出有利于被保险人的解释。其次,对于合同中免责条款的认定,按照《保险法解释(二)》第十一条的规定,本案中,A投保企业在投保单的特别约定及投保人声明部分,签章确认保险人已向其提供并详细介绍保险条款内容,尤其对免责及双方权利义务作了特别说明,其本人已清楚。
案号:云南省高院(2020)云民终1236号、保山市中院(2020)云05民初29号
(一)提示投保企业注意不同类型除外责任条款的区别。根据《财产保险公司保险产品开发指引》(保监发〔2016〕115号)第十六条规定,财产保险公司保险产品责任免除条款可分为情形除外、原因除外、损失或费用除外及其他除外四种类型。本案中,投保人/被保险人与保险公司之间的主要争议在于原因除外责任条款的理解。
《财产保险公司保险产品开发指引》(保监发〔2016〕115号)
第十六条 保险条款责任免除可以约定以下内容:
(一)情形除外。列明出现何种情形时,保险人不负责赔偿。
(二)原因除外。列明因何种原因造成的损失、费用,保险人不负责赔偿。
(三)损失除外。列明何种损失、费用,保险人不负责赔偿。
(四)其他除外。其他不属于本保险责任范围内的损失、费用和责任,保险人不负责赔偿。
所有涉及保险人不承担、免除、减少保险责任的条款,应在责任免除部分列明。
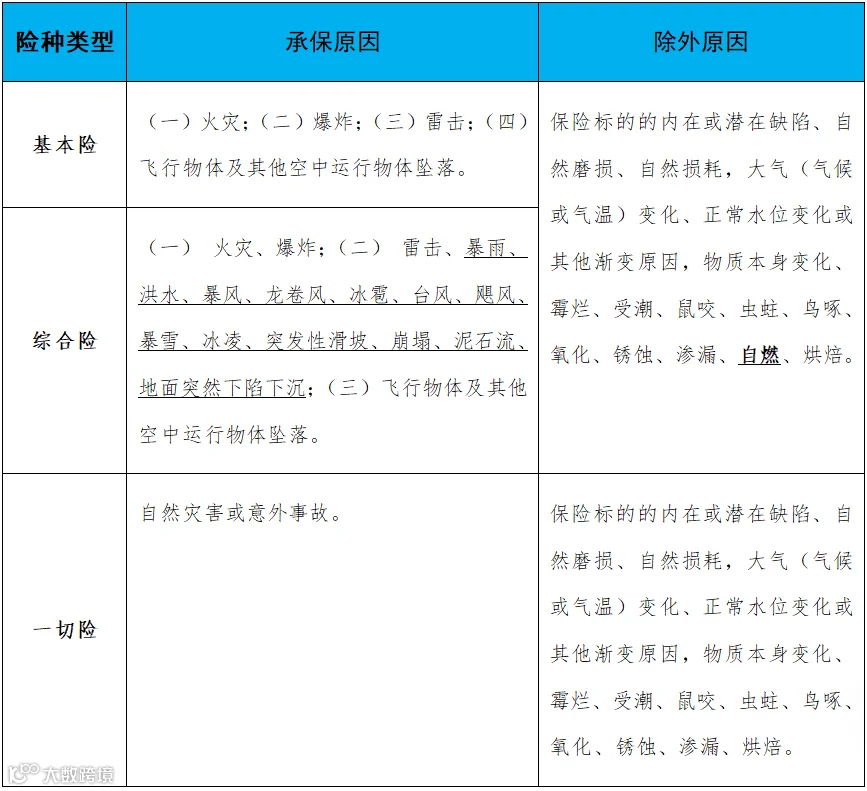
(二)投保企业宜结合自身需求匹配相应类型的企财险。企财险一般分为三类:企业财产基本险、企业财产综合险、企业财产一切险,不同类型的企财险的承保风险和除外风险的范围不同(具体差别详见下图)。自燃造成的损失属于企业财产基本险和企业财产综合险的除外责任。此外,保险公司一般还有扩展类附加自燃条款和限制类自燃除外条款。因此,企业如有自燃风险的保险安排需求,可以选择与保险公司/保险中介机构协商投保企业财产一切险,或投保企业财产基本险或者企业财产综合险同时附加自燃条款等方式。

陈劲松丨高级联席合伙人
陈劲松律师为北京德和衡律师事务所高级联席合伙人,保险行业协会保险机构独立董事人才库备选人,曾在平安财险公司和中华联合保险集团从事稽核监察和法律合规工作。陈劲松律师团队深耕保险行业,专注金融保险业法律与合规实务,包括保险业金融监管与合规、公司治理与关联交易、内控合规体系建设、保险机构收并购、保险资金运用、个人信息保护、金融保险争议解决,累计为50余家保险集团公司、保险公司、保险资管公司、保险中介机构、银行、私募股权投资机构提供常年法律顾问或专项服务,公开发表保险法律合规实务专业文章300余篇,有着丰富的行业实务经验和前沿理论研究实践。
联系邮箱:chenjinsong@deheheng.com


合规 | 治理 | 资管 | 争议解决
声 明
燕梳合规刊登的文章仅代表作者本人观点,不得视为律师出具的正式法律意见或建议。如需转载或引用该等文章的任何内容,请注明出处。未经我们书面同意,不得转载或使用该等文章中包含的任何图片或影像。如您有意就相关议题进一步交流或探讨,欢迎与我们联系。