大数跨境

保险诈骗罪常见争议焦点实务探讨|燕梳合规

保险诈骗罪常见争议焦点实务探讨|燕梳合规 燕梳合规
2024-08-14
1

编辑 | Eric

主体身份:纯正身份犯与不纯正身份犯之争
关于保险诈骗罪是否为纯正身份犯,我国学界存在争议。肯定说学者从罪刑法定原则以及与诈骗罪的关系两方面进行论证。就罪刑法定原则而言,认为犯罪主体仅能在《刑法》第198条规定的犯罪之内,若随意扩大主体范围,与刑法本身的谦抑性相悖[1]。就与诈骗罪的关系而言,特殊的身份和地位是区分保险诈骗罪和诈骗罪的最显著的标志。以(2019)沪02刑终1163号为例[2],该案件曾出现分歧:第一种观点认为:尹某某获得投保人的授权,即在客观上获得了投保人的身份,成为该保险的实际受益人。涉案车辆的车主与尹某某达成免费维修、保险的合意,并向尹某某提供申报保险理赔的材料,为尹某某的保险诈骗行为提供帮助,二者构成保险诈骗罪的共犯。第二种观点认为:尹某某虽然在实际上获得利益,但并未获得刑法上的“受益人”身份,更非投保人和被保险人,不符合保险诈骗罪对主体身份的要求。涉案车辆的投保人授权尹某某全权处理保险理赔事宜,并不能就此认定二者具有共同骗取保险金的行为和故意。合议庭最终采用第二种观点,认为其不符合保险诈骗罪的身份,以诈骗罪定罪判刑。
还有一部分学者认为保险诈骗罪的成立可以突破《刑法》第198条规定的身份限制。支持该观点的学者从身份犯的设立意义、法益侵害角度、法条位置等层面进行观点阐述。首先,身份犯的设立是因当事人因具备某种与犯罪相关的特殊状态或社会地位而实施了犯罪行为[3],且该行为的实施相比于无身份者实施该行为的社会危害性更大。法律对于是否为身份犯的认定,并不仅限于文义体现,而是从罪与非罪、此罪彼罪角度深入论证。其次,有观点认为该罪的设计是从法益侵害角度出发,而非从主体特殊性出发,虽然从文义上看本罪对犯罪主体的身份进行特殊限制,但实质上不为特殊主体[4]。例如本罪直接指出的三个主体和一般主体实施犯罪行为法益侵害程度并不存在差异。若固守纯正身份犯观点,恐会造成主从犯涉及罪名不一。该观点也逐渐被司法裁判接受,例如以(2021)赣0821刑初328号为例[5],该案中法院对于案件当事人邹某、龚某是否为保险诈骗罪的适格主体进行论证。峡江县华达汽车贸易有限公司与邹某签订融资租赁合同,本案涉案保单中的投保人、被保险人的均是峡江县华达汽车贸易有限公司,但实际投保人为邹某,法院通过“实质正义”论证,判决邹某为犯保险诈骗罪主犯、龚某为保险诈骗罪从犯。
通过上述论证可知,在司法实践中,对于保险诈骗罪是否构成“纯正身份犯”这一问题,不同法院之间的观点存在着不一致之处。这种不一致性反映了在法律适用和解释上的复杂性和多样性,也提示在处理类似案件时需要更加细致地考虑相关法律规定和具体案情。因此,对于保险诈骗罪的定性以及纯正身份犯的认定,需要进一步的法律研究和司法实践探索,以便形成更为统一和明确的法律适用标准。

主体范围:“内外勾结型”保险诈骗罪的定性之争

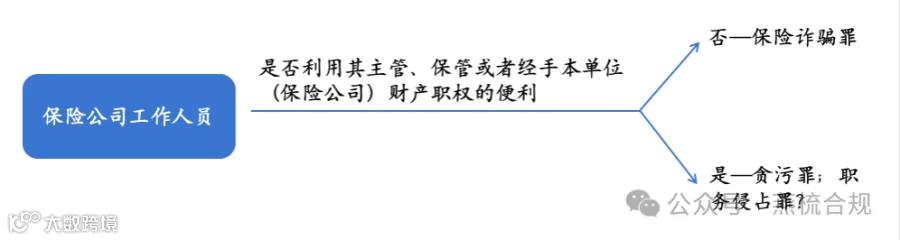
“内外勾结型”保险诈骗是指保险罪中提及的三个特殊主体与保险公司工作人员内外勾结,非法占有保险公司财产的情形。对于保险工作人员的定性,理想路径下,可以通过是否利用“职务便利”进行区分,具体如下图。
但实际过程中,由于保险公司工作人员主体身份的双重性,是否以保险诈骗罪定性,存在多重困境,在司法实践中也是控辩双方针锋相对之处。
主要包括以下内容:第一,犯罪故意的多重性。在“内外勾结型”保险诈骗罪的情形下,保险公司工作人员可能包含的故意包括:一是工作人员明知自己实施诈骗保险金的行为,并积极追求犯罪结果的发生,希望非法占有保险金的心理状态;二是工作人员明知自己的行为会非法占有单位财产或国家财产,而积极追求的态度。在保险诈骗罪中,不同故意认定的权重也会导致司法机关最终的罪名认定。第二,侵害法益的多样性。保险诈骗罪中,所侵害的法益不仅包括保险公司的财产所有权,同时也包括全体参保人的利益,以及国家的金融体系的稳定性。法益侵害程度的不同,也会导致对保险公司工作人员罪与非罪、此罪彼罪的判断。第三,保险公司工作人员犯罪客观方面认定的多面性。一方面保险公司工作人员的行为可以认定为参与保险诈骗活动,协助投保人、被保险人或受益人骗取保险金。另一方面,以国有企业类型的保险公司为例,工作人员的行为可以认定为非法占有国家资产。换言之,内外勾结型保险诈骗罪,最为常见的争议焦点为保险公司工作人员的行为的多面性认定,即其行为既属于保险诈骗罪的帮助行为,也属于贪污罪、职务侵占罪的实行行为。除上述常见的原因外,还有其他原因,笔者不再一一列举,但这些原因的存在,共同导致了“内外勾结型”保险诈骗罪定性的模糊,观点的不一致。
关于“内外勾结型”保险诈骗罪定性,目前学界、实务界主要有以下观点:第一,主犯决定说。该观点被实务界广泛接受,主要依据为《最高人民法院关于审理贪污、职务侵占案件如何认定共同犯罪几个问题的解释》(法释(2000)15号)第三条:“公司、企业或者其他单位中,不具有国家工作人员身份的人与国家工作人员勾结,分别利用各自的职务便利,共同将本单位财物非法占为己有的,按照主犯的犯罪性质定罪。”以(2015)辰刑初字第0398号李晓鹏犯保险诈骗罪一案为例,法院认为李晓鹏系被害单位大案定损员,作为整个理赔环节中不可或缺的关键人员,其违规操作伙同他人骗取保险金,造成公司财产损失,不符合职务侵占罪的犯罪构成,而李晓鹏利用职务之便违规操作的行为符合构成保险诈骗罪的犯罪构成。
第二,实行行为研究说。该观点认为应该按照犯罪行为实施者所实行行为的性质定罪[6]。将该学说运用“内外勾结型”保险诈骗罪的场景下,如果实施保险诈骗行为的是《刑法》198条所提及的三个主体,则本案中的主、从犯均以保险诈骗罪论处。反之,如果实行保险诈骗行为的是保险公司的工作人员,则以职务侵占罪或贪污罪论处。但是在实践过程中,整个保险诈骗的实行行为很难精准归结到某个主体,因此该种学说在实务中并不常见。
第三,想象竞合说。该学说运用“内外勾结型”保险诈骗罪的场景下,即认为保险公司工作人员的保险诈骗行为在满足保险诈骗罪的基础上,也满足因其特有的身份而构成的贪污罪或者职务侵占罪。究其本质,实质上是一个犯罪行为同时满足不同的罪名的情形,符合想象竞合的规定[7]。该观点在司法实践中也比较常见,以(2017)浙0327刑初1245号案件为例,法院说理部分写明“被告人王维邓身为保险公司的工作人员,利用职务之便,故意编造保险事故进行虚假理赔而侵占公司财产,数额较大,又为他人实施保险诈骗犯罪提供条件,其行为分别构成职务侵占罪、保险诈骗罪”。
除上述三种学说外,还包括特殊主体说,但在实务裁判说运用较少,且笔者并未检索到相关案例,故不再展开。综上,“内外勾结型”保险诈骗罪的场景下,对于保险公司工作人员的认定一直是控辩双方争议焦点所在,且通过检索以往案例,法院关于定性问题通常直接下结论,论证说理较少。关于“内外勾结型”保险诈骗罪中保险公司工作人员行为的认定问题的探索之路仍道路漫漫。

客观方面:新型诈骗行为的定性之争
通过案件检索可知,目前保险诈骗罪的行为方式最为常见的仍是《刑法》第198条列明的五种行为,但是五种行为之外,也逐渐出现新型诈骗行为,其中与保险公司息息相关的诈骗行为最为典型的就是“恶意退保的代理行为”。恶意退保代理行为常见于人身保险合同之中,其运用场景为:投保人与代理人签订退保代理协议,利用“钓鱼取保、恶意投诉”等违规操作,“胁迫”保险公司退还保费。基于此,保险公司在此期间,对于该笔保单进行的综合管理、支付佣金等工作均付诸东流,甚至有些代理人还会要求支付占有期间的利息。笔者检索上海地区关于恶意退保代理行为涉及的刑事案件,共计15个,主要集中在2020年、2021年,法院对于恶意退保代理行为的实施过程均概括为“假意投保、骗取佣金、恶意退保”三个步骤(具体案件见下表)。
上述案件中,法院均以“诈骗罪”定罪论处。
可以看出,恶意退保的代理行为和《刑法》第198条保险诈骗罪所保护的法益存在大量交叉之处,包括保险机构的财产所有权,其他投保人、受益人的利益以及金融市场稳定的经济秩序。

刑民交叉:保险诈骗行为罪与非罪之争

1

与《保险法》规定的衔接?

《刑法》第198条和《保险法》第174条均是对保险诈骗行为的处罚,且两者构成了很好的衔接。但是《保险法》第16条第三款“自合同成立之日起超过二年的,保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任”,被称之为两年不可抗辩期条款。在该条款下,会出现投保人未履行如实告知义务和保险公司订立保险合同,二年后,被保险人或受益人以保险事故为由,向保险公司申请理赔的情况。在此场景下,也存在不同的观点,一部分学者坚持“无罪说”,坚持前置法律的优先适用性,刑法的谦抑性[8]。也有一部分学者持相反观点,认为刑法、民法关于违法性的判断,应是相互独立,民事上违法性的阻却事由并不影响刑法上对于犯罪行为的追究。但在独立说的场景下,是否意味着尽管保险公司的理赔受到两年不可抗辩期的限制,但是保险公司可以通过保险诈骗罪路径进行救济?这一矛盾的产生可以追溯至《保险法》和《刑法》涉及保险行为的评价角度,就《保险法》而言,侧重于保护商事弱势权利主体的利益,规范保险公司的行为;而就《刑法》而言,侧重于规制违法行为,维护稳定的金融市场秩序。立法目的的差异性导致了有关这一问题的观点众说纷纭。张明楷教授曾对这一冲突提出:保险人不能因为行为人的行为构成保险诈骗罪,就不承担赔偿或者给付保险金的责任;另一方面,在行为人构成保险诈骗的情况下,应当追缴行为人的犯罪所得[9]
关于这一问题,笔者更加倾向于“有罪说”,主要原因如下:第一,最高人民法院曾经发布典型案例之陈某诉中国平安人寿保险股份有限公司乐山中心支公司人身保险合同纠纷案,该案件中法院认为:在保险合同成立之前已发生投保事故,随后再投保,其具有主观恶意,系恶意骗保的不诚信行为,并违反保险合同法理,此时不应机械性地固守不可抗辩期间的限定,应赋予保险公司解除权,且两年不可抗辩期间适用的前提是保险合同成立两年后新发生的保险事故,因此保险合同成立前已发生保险事故的,保险公司不应赔偿。在该案件中,因投保人恶意骗保,法院不再固守两年不可抗辩期间的规定,从规定遏制恶意投保并拖延理赔等不诚信行为角度出发,支持解除保险合同。从“举轻以明重”角度出发,在恶劣的骗保行为下,可以突破两年除斥期间的限制,因为在面对社会破坏性更大的涉及刑事行为的保险诈骗时,当然可以突破两年除斥期间的藩篱。第二,虽然上文提及《保险法》和《刑法》所侧重保护的对象存在矛盾,但是纵观整个《保险法》,其仍是服务于社会主义市场经济秩序和公共利益,和《刑法》所保护的法益之间的矛盾并非不可调和。

1

善用规则或是违法行为?

笔者通过检索近3年的保险诈骗行为,发现最为常见的险种为财产保险下的车辆保险,其次为人身保险下的健康险、工伤意外险等。此外,随着网络的迅速发展,新的诈骗方式也应运而生,再次以(2021)沪0112刑初1270号案件为例,在该案件中,当事人并没有乘坐航班的主观意图,但是形式上“合法且合理地”在第三方平台上购买机票和保险,一旦飞机出现延误,则向保险公司申请理赔。对于该案件,有的观点认为这种行为是善用规则,撸羊毛,但也有观点认为该种行为属于保险诈骗。主要分歧在于是否满足保险诈骗罪中的关于保险标的的规定。笔者认为想要弄清楚该问题,第一,可以从“保险标的”的含义出发。依据《保险法》第十二条第三,四款的规定:人身保险是以人的寿命和身体为保险标的的保险、财产保险是以财产及其有关利益为保险标的的保险。因此保险标的并不仅限于实体财物,还包括行为人对财物享有的财产权利或利益,该观点同样也被实务界所支持。将该观点应用于本案,保险标的指正常购买机票及延误险下被保险人因航班延误/取消的财产损失保障利益。第二,从“主观意图”出发,是否满足“虚构保险标的”,当事人主观上并没有乘坐航班的意图,客观上也没有乘坐航班的行为,因此,当事人满足“虚构保险标的”的行为。综上,利用规则漏洞并不是违法分子的避风港湾。


注释(上下滑动阅览):

[1] 参见李希慧:《刑法各论》,武汉大学出版社2009年,第170页。

[2] 本案案件事实为2016年12月至2018年5月,被告人尹某某在本市松江区松汇西路1105号、仓轩路177号先后经营乐行天下汽修店期间,为非法牟利,在客户不知情的情况下驾驶客户车辆故意碰擦石墩,制造虚假单车交通事故19起,共计骗取车辆所投保的中国平安财产保险股份有限公司上海分公司,保险理赔款人民币44,710元。

[3] 参见刘宪权:《保险诈骗罪疑难问题的法认定》,载《浙江大学学报(人文社会科学版)》2008年04期,第54-63页。

[4] 参见李邦友,高艳东:《金融诈骗罪研究》,人民法院出版社2003年,第455页。

[5] 案件事实:2015年7月18日,邹某驾驶货车与行人邹灵强相撞,邹灵强经抢救无效死亡。现场检测邹某酒精含量超标。为获保险公司理赔,邹某通过邹某2找到交警大队大队长龚某帮忙。龚某利用职务便利,指使下属将案件做成非酒驾事故,包括伪造酒精测试单、讯问笔录和血液酒精含量鉴定报告。最终,保险公司支付了30万元赔偿金。事后,邹某2用邹某给的1万元购买了香烟和茶油送给龚某。

[6] 参见单长宗:《新刑法研究与适用》,人民法院出版社 2000 年版,第 439 页。

[7] 参见王作富、庄劲:《共同犯罪与构成身份新论》,载《人民检察》2003年11期,第8-12页。

[8] 参见于改之,吴玉萍:《刑、民冲突时的法律适用以帅英骗保案为中心》,载《法律适用》2005年第10期,第62-64页。

[9] 张明楷:《“虚构保险标的”进行保险诈骗的几种特殊情形》,载《民主与法制》2021年第33期。


延伸阅读:

保险公司员工职务犯罪案例分析报告|燕梳合规

保险诈骗罪刑事控告操作指引|燕梳合规


陈劲松丨高级联席合伙人

北京德和衡律师事务所高级联席合伙人,曾在平安财险公司和中华联合保险集团从事稽核监察和法律合规工作。

业务领域:深耕金融保险行业,陈劲松律师团队具有丰富的保险公司工作和服务经验,熟悉金融保险行业的运行规则、业务流程、工作机制和风险防控,团队专注金融保险行业领域,包括公司治理、风控合规、风险处置、争议解决等。累计为60余家保险集团、保险公司、保险资管公司、商业银行、保险中介机构等金融保险机构提供常年及专项法律顾问服务,有着丰富的实务经验和前沿理论研究实践。

联系邮箱:chenjinsong@deheheng.com

联系电话:18211177013
刘菊丨律师助理
北京德和衡律师事务所律师助理,法律硕士,先后毕业于中国石油大学和中央财经大学,专注金融保险行业领域。


燕梳合规
专注金融保险行业
公司治理 | 风控合规 | 风险处置 | 争议解决


【声明】内容源于网络
0
0
燕梳合规
1234
内容 708
粉丝 0
燕梳合规 1234
总阅读198
粉丝0
内容708