


核心摘要:香港税务局于2025年12月发布更新常见问题,就个人同时被内地与香港视为居民时,如何根据《全面性安排》下的加比规则判定居民身份提供进一步指引。


双重居民身份如何产生

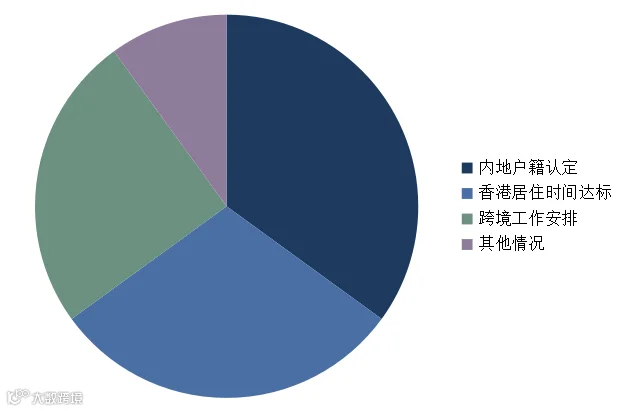
图1:双重居民身份产生原因
随着香港与内地经济联系日益紧密,两地跨境人才流动持续增加。内地税务机关通常将持有内地户籍的个人视为内地居民;而若该个人在一个课税年度内在香港逗留超过180日(或连续两年合共超过300日),香港税务局则会同时将其视为香港居民,从而产生双重居民身份。

加比规则判定流程


内地个税相关的加比规则诠释与居民身份认定,关键在于内地税务机关;国税发〔2010〕75号公告对加比规则的有关诠释(原适用于内地与新加坡税收协定),同样适用于内地与香港的 “全面性安排”中的加比规则。
|
优先级 |
判定因素 |
具体内容 |
|
1 |
永久住所 |
个人在哪个地区拥有永久性质的住所 |
|
2 |
重要利益中心 |
个人与哪个地区的经济和个人关系更密切 |
|
3 |
惯常居住 |
个人在哪个地区习惯性居住 |
|
4 |
国籍/户籍 |
个人的国籍或户籍登记地 |

关键要点速览


要点
说明
内地居民定义
按内地法律,由于住所、居所等标准而在内地负有纳税义务的人
香港居民定义
通常居住于香港;或年度逗留>180日/两年>300日
户籍非决定性
即使拥有内地户籍,仍可能被视为香港居民
参考依据
国税发〔2010〕75号公告适用于加比规则诠释
常见情境分析
情境
考虑因素
受雇于香港公司需经常前往内地工作
实际提供服务的地点、时间长短、与两地的经济联系密切程度
工作日在香港、周末返回内地
永久住所性质、家庭成员是否同行、子女是否在港上学
在港拥有永久住所但需频繁赴内地
住所的永久性质、重要利益中心所在地、惯常居住情况


实用建议

户籍非决定性因素:即使拥有内地户籍,在某些情况下仍可能被视为香港居民
• 综合考虑多方面因素:住所性质、家庭成员居住地、子女教育地点、实际工作地等
• 保留相关证据:居住证明、工作合同、子女入学记录等文件
• 寻求专业意见:如遇复杂情况,建议咨询税务专业人士
温馨提示:
鉴于加比规则涉及主观判断,且两地税务机关对规则的诠释可能存在分歧,建议纳税人进行全面性评估,以判定其在加比规则下应否被视为香港居民。
