注销后补税+罚款300万,股东个人资产被冻结
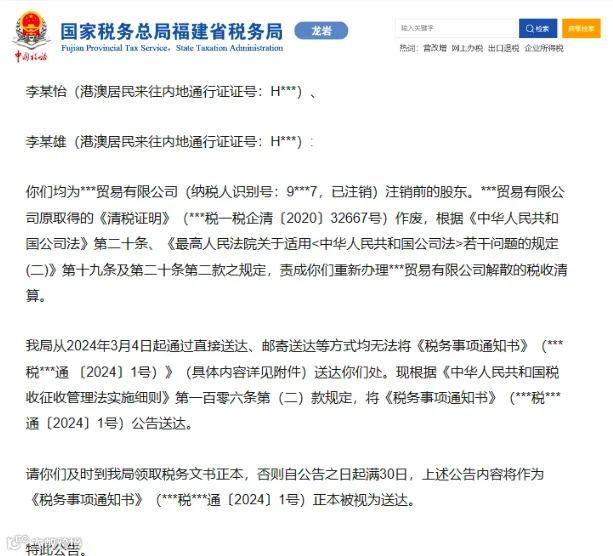
事件:某贸易公司2023年完成注销,但2024年税务稽查发现其隐瞒收入500万,涉嫌偷税。尽管公司已注销,税务机关仍撤销清税证明,要求原股东补缴税款+滞纳金+罚款合计300万,并冻结股东个人银行账户。
教训:税务问题不会因注销而消失,偷税、虚开发票等行为。注销后仍可被追责!
2020年注销完毕,股东2025年却被罚
简易注销后,股东被判承担200万债务
事件:某建筑公司欠供应商200万,老板为逃避债务选择简易注销,并签署《全体投资人承诺书》声称“无债务”。结果供应商起诉,法院判决:股东个人财产承担连带责任!
教训:简易注销≠无债一身轻,隐瞒债务可能让股东“赔到倾家荡产”!
简易注销#监管简易

随着新《公司法》实施,简易注销"着实”大热了一把。不少老板看中了简易注销的便捷性,纷纷跑去注销。
但是!简易注销需要提供给市监局一份《全体投资人承诺书》,这份文件可不是走个过场,
其中会承诺“本企业申请注销登记前未发生债权债务/已将债权债务清算完结,不存在未结清清算费用、职工工资、社会保险费用、法定补偿金和未交清的应缴纳税款及其他未了结事务,清算工作已全面完结。而且全体股东要对承诺的真实性负责。
这就意味着如果注销后债权人(包括税务局)找上门,这份承诺书就是铁证。实务中,法院基本都会支持债权人诉求,而且往往会突破注册资金限制,让股东承担无限连带责任。
注销前必须规划
公司注销有三大注意事项,必须提前规划:
税务风险:注销后仍可能被稽查
债务风险:简易注销≠免责
监管风险:选专业机构完成注销
免责声明
本公众号所发布的内容,没有注明“原创”字样的,均源于网络整理,版权归原作者所有,如有侵权,请联系告知。本平台将及时审查并删除被侵权内容,本平台将不承担任何责任。