


在上一期中我们围绕全面发展时期,针对跨境电商进口税收政策的实施、实施过程中所面临的困境、以及该时期取得的跨境电商进出口规模进行详细介绍。本期我们将介绍跨境电商在快速发展阶段的出口税收政策发展,汇总在该阶段的全国性政策,综合区政策以及一些增值税、消费税退(免)税政策,并结合具体案例呈现跨境电商出口税收过程中退(免)税合规问题。
PART.1
跨境出口税收政策
近年来,随着我国跨境电子商务的迅速发展,跨境进出口业务的税收问题也愈来愈引起关注。为了防止跨境电商进出口业务游离在税收征管体系之外,从税收公平原则出发,国家税务总局于2013年颁布了《关于跨境电子商务零售出口税收政策的通知》,2016年颁布了《关于跨境电子商务零售进口税收政策的通知》,使得我国跨境电商进出口业务都有了相应的税制规范。而跨境电商出口退税制度由于与传统贸易出口退税存在明显差异,尤其需要引起出口企业的注意。本文将与大家一起探讨我国跨境电商出口税的相关问题。
一、全国性政策
(一) 财政部、国家税务总局于2013年发布《关于跨境电子商务零售出口税收政策的通知》(财税〔2013〕96号)
规定自2014年1月1日起,全国范围内的电子商务出口企业出口货物(财政部、国家税务总局明确不予出口退(免)税或免税的货物除外),同时符合下列条件的,分别适用增值税、消费税退(免)税和免税政策:

电子商务出口企业,是指自建跨境电子商务销售平台的电子商务出口企业和利用第三方跨境电子商务平台开展电子商务出口的企业。为电子商务出口企业提供交易服务的跨境电子商务第三方平台,不适用上述退(免)税、免税政策。
(二)2013年8月,国务院办公厅转发了商务部等部门《关于实施支持跨境电子商务零售出口有关政策的意见》
对于跨境电子商务出口在海关、检验检疫、税务以及收付汇等方面提出了具体的措施,并且要求在有良好经济和外贸基础的城市“先行先试”。
(三)2014年1月海关总署发布了《关于增列海关监管方式代码的公告》,增列海关监管方式代码“9610”
采用“清单核放、汇总申报”模式办理通关手续,提高了通关效率,实现便捷通关。其次,开发跨境电子商务通关系统,使海关实现与电商、第三方支付、物流企业的高效对接。
(四)2016年4月,海关总署发布《关于跨境电子商务零售进出口商品有关监管事宜的公告》(海关总署公告2016年第26号)
其中第三条“通关管理”规定:“跨境电子商务零售出口商品申报前,电子商务企业或其代理人、物流企业应当分别通过服务平台如实向海关传输交易、收款、物流等电子信息。”“电子商务企业或其代理人应提交《中华人民共和国海关跨境电子商务零售进出口商品申报清单》(以下简称《申报清单》),出口采取“清单核放、汇总申报”方式办理报关手续,进口采取“清单核放”方式办理报关手续。《申报清单》与《中华人民共和国海关进(出)口货物报关单》具有同等法律效力。”
至此,跨境电商出口企业可以凭借《申报清单》办理出口退税,从而解决了无法取得出口货物报关单的问题。
(五)2018年4月,海关总署发布《关于全面取消打印出口货物报关单证明联(出口退税专用)的公告》(2018年第26号)
全面取消打印出口货物报关单证明联(出口退税专用)。对2018年4月10日(含)以后实施启运港退税政策的出口货物,海关也不再签发纸质出口货物报关单证明联(出口退税专用)。这也就意味着跨境电子商务零售业务出口货物报关单实现了全面的电子化管理,企业办理出口退税时无需再提供纸质报关单。
二、综试区政策
综试区即经国务院批准的跨境电子商务综合试验区,是中国设立的跨境电子商务综合性质的先行先试的城市区域。2015年3月,国务院正式设立中国(杭州)跨境电子商务综合试验区,财政部、国家税务总局为杭州综试区专门发布《关于中国(杭州)跨境电子商务综合试验区出口货物有关税收政策的通知》(财税〔2015〕143号),规定对在中国(杭州)跨境电子商务综合试验区“单一窗口”平台登记备案且注册在杭州市的企业,出口未取得合法有效进货凭证的货物,同时符合下列条件的,在2016年12月31日前试行增值税免税政策:
(1) 出口货物纳入中国(杭州)跨境电子商务综合试验区“单一窗口”平台监管;
(2) 出口企业在“单一窗口”平台如实登记其购进货物的销售方名称和纳税人识别号、销售日期、货物名称、计量单位、数量、单价、总金额等进货信息。
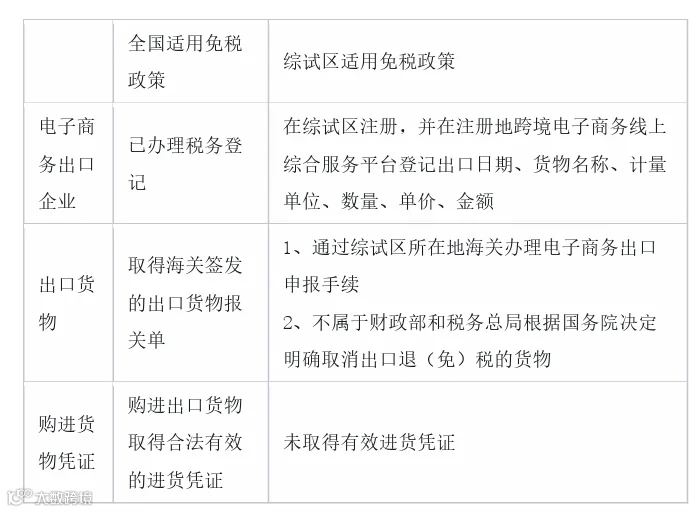
截至2018年,国务院共批准包括北京、上海、深圳海口在内的3批共35个综试区,财政部、税务总局、商务部、海关总署联合发布适用于所有综试区的《关于跨境电子商务综合试验区零售出口货物税收政策的通知》(财税〔2018〕103号),规定自2018年10月1日起(以出口商品申报清单注明的出口日期为准),对经国务院批准的跨境电子商务综合试验区(综试区)电子商务出口企业出口未取得有效进货凭证的货物,同时符合规定条件的,试行增值税、消费税免税政策。相较于全国适用的免税政策,综试区政策细化了对企业的平台登记要求,但对于出口货物和购进货物凭证的要求大幅放宽。
随着对跨境电商扶持政策的不断加码, 国家税务总局于2019年发布《关于跨境电子商务综合试验区零售出口企业所得税核定征收有关问题的公告》(国家税务总局公告2019年第36号),规定自2020年1月1日起,综试区内的跨境电子商务零售出口企业,同时符合下列条件的,试行核定征收企业所得税办法,企业应准确核算收入总额,采用应税所得率方式核定征收企业所得税,应税所得率统一按照4%确定:
(1) 在综试区注册,并在注册地跨境电子商务线上综合服务平台登记出口货物日期、名称、计量单位、数量、单价、金额的;
(2) 出口货物通过综试区所在地海关办理电子商务出口申报手续的;
(3) 出口货物未取得有效进货凭证,其增值税、消费税享受免税政策的。
36号公告同时规定,综试区内实行核定征收的跨境电商企业符合小型微利企业优惠政策条件的,可享受小型微利企业所得税优惠政策;其取得的收入属于《中华人民共和国企业所得税法》第二十六条规定的免税收入的,可享受免税收入优惠政策。
根据上述规定,假设某符合条件的跨境电商企业,2020年应税收入总额为2000万,按照4%的应税所得率核定的应税所得就是80万,根据规定符合小型微利企业优惠政策条件的,对其年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税,则其实际承担的所得税为4万元,实际所得税税负率仅为2‰。
三、增值税、消费税退免税政策
(一)适用增值税、消费税退(免)税政策的情况
增值税=(完税价格+实征关税税额+实征消费税税额)×增值税税率
可退税额=采购价格×退税率
根据《财政部 国家税务总局关于跨境电子商务零售出口税收政策的通知》(财税〔2013〕96号)第一条:
跨境电子商务零售出口(以下简称电子商务出口)企业出口货物(财政部、国家税务总局明确不予出口退(免)税或免税的货物除外,下同),同时符合下列条件的,适用增值税、消费税退(免)税政策:
(1)电子商务出口企业属于增值税一般纳税人并已向主管税务机关办理出口退(免)税资格认定;
(2)出口货物取得海关出口货物报关单(出口退税专用),且与海关出口货物报关单电子信息一致;
(3)出口货物在退(免)税申报期截止之日内收汇;
(4)电子商务出口企业属于外贸企业的,购进出口货物取得相应的增值税专用发票、消费税专用缴款书(分割单)或海关进口增值税、消费税专用缴款书,且上述凭证有关内容与出口货物报关单(出口退税专用)有关内容相匹配。
外销退税金额=对外销售价×退税率
内销交税金额=内销销项-内销进项
可退税金额=外销退税-内销交税
(二)适用增值税、消费税免税政策的情况
一是根据《财政部 国家税务总局关于跨境电子商务零售出口税收政策的通知》(财税〔2013〕96号)第二条:
电子商务出口企业出口货物,不符合增值税、消费税退(免)税规定条件,但同时符合下列条件的,适用增值税、消费税免税政策:
(1)电子商务出口企业已办理税务登记;
(2)出口货物取得海关签发的出口货物报关单;
(3)购进出口货物取得合法有效的进货凭证。
二是综试区内出口企业可以享受“无票免税”政策(注:此政策为综试区政策)
根据《财政部 税务总局 商务部 海关总署关于跨境电子商务综合试验区零售出口货物税收政策的通知》(财税〔2018〕103号)第一条:
对综试区电子商务出口企业出口未取得合法有效进货凭证的货物,同时符合下列条件的,试行增值税、消费税免税政策:
(1)电子商务出口企业在综试区注册,并在注册地跨境电子商务线上综合服务平台登记出口日期、货物名称、计量单位、数量、单价、金额等出口信息。
(2)出口货物从综试区所在地海关办理电子商务出口申报手续。
(3)出口货物不属于财政部和税务总局根据国务院决定明确取消出口退(免)税的货物。
注意:
为电子商务出口企业提供交易服务的跨境电子商务第三方平台,不适用上述政策规定的退(免)税、免税政策,可按现行有关规定执行。
PART.2
跨境电商出口税收案例分析
一、跨境电商零售出口退(免)税政策及案例分析
根据《财政部国家税务总局关于跨境电子商务零售出口税收政策的通知》(财税[2013]96号,以下简称96号文)规定,自2014年1月1日起,电子商务出口的企业(以下称电子商务出口企业)出口货物,适用增值税、消费税退(免)税政策。
(一)案例
A公司为已办理出口退(免)税资格备案的电子商务外贸公司,属于增值税一般纳税人。A公司通过设立在境内的跨境电子商务第三方平台B开展出口业务,并按月支付服务费。2016年5月15日,国外C客户通过互联网向A公司采购一批高尔夫球,增值税征税率为17%,退税率为13%,消费税税率为10%,合同签订出口销售额为10000元人民币(FOB价,下同)。5月22日,A公司从国内D生产企业购进同数量高尔夫球,取得增值税专用发票上注明的价款为8000元,增值税额为1360元;同时,取得该批高尔夫球消费税专用缴款书上注明消费税额为800元。5月25日,A公司办妥出口离境手续,取得海关出口货物报关单电子信息,并且C客户已在网上支付货款。当月A公司记入外销收入账,于次月的增值税纳税申报期内申报了出口退(免)税。A公司增值税与消费税退(免)税计算如下:
增值税应退税额=增值税退(免)税计税依据×出口货物退税率=8000×13%=1040(元)。
结转成本税额=增值税退(免)税计税依据×(出口货物征税率-出口货物退税率)=8000×(17%-13%)=320(元)。
消费税应退税额=从价定率计征消费税的退税计税依据×比例税率=8000×10%=800(元)。
(二)案例分析
(1)取得资格才能适用退(免)税政策
根据96号文规定,电子商务出口企业属于增值税一般纳税人并已向主管税务机关办理出口退(免)税资格备案,具备适用规定的退(免)税政策的基本资格条件。同时,自建跨境电子商务销售平台的电子商务出口企业和利用第三方跨境电子商务平台开展电子商务出口的企业适用退(免)税、免税政策。但平台B属于现代服务中的信息系统增值服务,因此,应根据《财政部国家税务总局关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)规定申报纳税。
(2)拥有凭证信息才能办理退(免)税
根据96号文规定,出口货物取得海关出口货物报关单电子信息,在退(免)税申报期截止之日内收汇。同时,如果属于外贸企业,必须在购进出口货物时取得相应的增值税专用发票、消费税专用缴款书(分割单)或海关进口增值税、消费税专用缴款书,且上述凭证有关内容与海关出口货物报关单电子信息有关内容相匹配。因此,电子商务出口企业应注意每笔出口业务的资料和信息的完整和及时,以免影响退(免)税。
(3)企业类型决定申报退(免)税的不同
A公司属于外贸企业,增值税适用于免退税,出口货物(委托加工修理修配货物除外)增值税退(免)税的计税依据,为购进出口货物的增值税专用发票注明的金额或海关进口增值税专用缴款书注明的完税价格。如果是生产企业则适用于免抵退税,出口货物(进料加工复出口货物除外)增值税退(免)税的计税依据为出口货物的实际离岸价(FOB)。消费税退(免)税有别于增值税,出口企业出口适用增值税退(免)税的货物免征消费税,如果属于购进出口的货物,退还前一环节对其已征的消费税。
从上述分析可知,96号文虽主体政策明确,但配套的实施细则并未制订,所依据的操作流程均参照传统出口货物退(免)税步骤,在退(免)税环节上还不完全适用,如以特快专递方式出口的价值高、体积小的货物,无法取得出口货物报关单不能享受退(免)税。同时,对电子商务出口既不符合退(免)税又不符合免税条件的,是否采取视同内销征税方式的税收政策及范围应进行细化。
二、跨境电商零售出口免税政策及案例分析
根据96号文和《财政部国家税务总局关于中国(杭州)跨境电子商务综合试验区出口货物有关税收政策的通知》(财税[2015]143号,下称143号文)规定,电子商务出口企业出口货物不符合退税条件的,可以享受增值税和消费税免税政策。
(一)案例
M公司是在“单一窗口”平台登记备案且注册在杭州的电子商务企业,属增值税小规模纳税人。2016年6月,其通过互联网与国外客户N签定一批出口电子玩具合同,出口销售额为2000元人民币。M公司在义乌小商品市场采购此批出口电子玩具,支付价款合计1500元,无相关票据。当月,M公司将该批电子玩具报关出口,并按时收汇。
(二)案例分析
143号文规定,对中国(杭州)跨境电子商务综合试验区企业出口未取得合法有效进货凭证的货物,同时符合下列条件的,在2016年12月31日前试行增值税免税政策:一是出口货物纳入中国(杭州)跨境电子商务综合试验区“单一窗口”平台监管;二是出口企业在“单一窗口”平台如实登记其购进货物的销售方名称和纳税人识别号、销售日期、货物名称、计量单位、数量、单价、总金额等进货信息;三是属于在“单一窗口”平台登记备案且注册在杭州市的企业。另外,《关于同意在天津等12个城市设立跨境电子商务综合试验区的批复》(国函[2016]17号)所列12个城市参照执行。M公司虽然在采购出口货物中没有取得合法有效的进货凭证,但由于属于注册在规定区域内的电子商务出口企业,适用免税政策。
本期介绍了跨境电商快速发展阶段下的出口税收政策以及一些具体的案例分析,方便大家更好地理解这方面的税收政策。快速发展阶段时期,跨境电商的税收政策已经较为成熟,这一阶段,我国已经出台了许多相关政策来支持跨境电商的发展,相关税收政策不断完善。下期我们将分享有关跨境电商在全面发展阶段的出口税收政策的发展,敬请期待。
资料来源
财政部、国家税务总局于2013年发布《关于跨境电子商务零售出口税收政策的通知》(财税〔2013〕96号)https://www.gov.cn/zwgk/2014-01/09/content_2562892.htm
商务部等部门《关于实施支持跨境电子商务零售出口有关政策的意见》http://wms.mofcom.gov.cn/article/xxfb/201309/20130900279911.shtml
海关总署发布《关于跨境电子商务零售进出口商品有关监管事宜的公告》(海关总署公告2016年第26号)https://www.customslawyer.cn/portal/fgk/detail/id/64796/cid/1096.html
海关总署发布《关于全面取消打印出口货物报关单证明联(出口退税专用)的公告》(2018年第26号)https://www.beijing.gov.cn/zhengce/zhengcefagui/201905/t20190522_61084.html
财政部、国家税务总局为杭州综试区专门发布《关于中国(杭州)跨境电子商务综合试验区出口货物有关税收政策的通知》(财税〔2015〕143号) https://www.chinatax.gov.cn/chinatax/n810341/n810755/c1981126/content.html
财政部、税务总局、商务部、海关总署联合发布适用于所有综试区的《关于跨境电子商务综合试验区零售出口货物税收政策的通知》(财税〔2018〕103号)https://www.chinatax.gov.cn/chinatax/n377/c18353174/content.html
跨境电商出口-税收政策 https://zhuanlan.zhihu.com/p/445137507

航空运营与供应链管理
中国民航大学
航空运营与供应链管理研究团队
编辑 | 沈瑶 陈国辉
审核 | 胡韵
注:本文部分文字与图片资源来源于网络,若侵犯了您的合法权益,请后台留言通知我们,情况属实,我们会第一时间予以删除。