


2025 年泰国投资数据揭示了一个清晰趋势:中企已从 “单点投资” 转向 “全产业链布局”。一季度 BOI 批准的 822 个项目中,中国香港、中国大陆合计占比超 40%,投资集中在新能源汽车、数字经济、BCG 绿色经济三大领域。这些领域不仅契合泰国产业升级需求,更与中企技术优势高度匹配,成为中企 “入链” 东盟的核心抓手。
本系列首期,我们先拆解:新能源汽车领域,从 “产能落地” 到 “产业链主导”。

近年,泰国正加速迈向 “东盟电动车中心”。2025上半年纯电动乘用车(BEV)新增注册量达57289辆,同比增长52%,占新车注册总量的15%以上,居东盟首位。中企已从整车制造切入,逐步构建起 “电池—零部件—充电桩” 的完整生态。

1.政策强驱动:泰国目标2030年电动汽车产量占比30%,通过EV3及EV3.5措施吸引27家整车企业、53家电池企业入驻,总投资额超1376亿泰铢;
2.市场高增长:1-8月电动车累计新增注册量达92665辆,其中私人乘用电动汽车75188辆,同比增长34.5%,比亚迪2月销量同比增幅达211%;
3.基建加速完善:截至2025年3月,全国已建成3720座充电站、11622个充电桩,其中快速充电桩6524个,覆盖主要经济带。
案例 1:欣旺达的 “电池枢纽” 布局
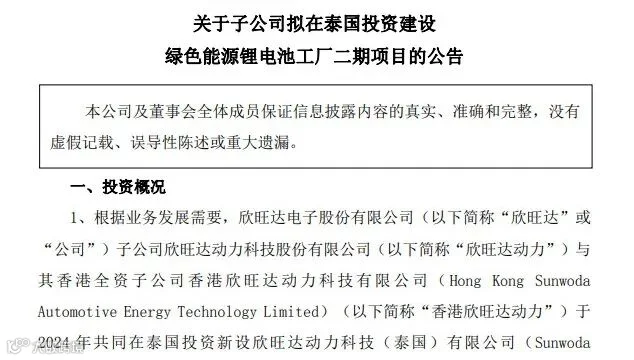
中国电池企业欣旺达投资10亿美元建设的泰国电池工厂已获BOI批准,该项目不仅满足本地车企的电池供应需求,还计划将30%的产能出口至东盟其他国家。其成功关键在于:
绑定 EEC 政策:选址WHA罗勇工业区,享受8年企业所得税免税及设备进口免税;
适配本地要求:承诺雇佣泰籍员工占比达75%,并与泰国理工大学合作开设电池技术课程;
产业链协同:与比亚迪、广汽埃安等在泰车企签订供应协议,降低物流成本。

案例 2:车企的 “本地化深化” 实践
比亚迪、长安汽车等车企在 EEC 形成集群效应,突破了传统 “组装厂” 模式:
供应链本地化:在罗勇工业园内布局电机、电控等关键零部件生产,本地采购率达60%以上;
研发下沉:设立东南亚研发中心,针对热带气候优化电池散热技术,2025年推出的定制车型在泰销量环比增长40%;
生态延伸:参与充电桩建设项目,比亚迪联合本地企业投资的快充站项目已获批,计划安装2000个快速充电桩。
选址策略:优先选择WHA罗勇工业区等成熟园区,已入驻180多家中资企业,累计投资超43亿美元,配套设施完善;
政策申报:申请EV3.5措施认证,可额外获得零部件进口免税优惠,需提交本地化生产计划;
风险防范:关注电池原材料进口关税变化,可联合上下游企业参与泰国 “电池回收基金”,享受环保补贴。
END
下一期拆解:数字经济领域。
敬请关注~
图片来源:Thailand Board of Investment、AI配图

