


在上一期中我们围绕快速发展时期,针对跨境电商进出口具体税收政策的实施、实施过程中所面临的困境、以及该时期取得的阶段性成果进行详细介绍。本期我们将介绍跨境电商在全面发展阶段的税收政策发展,探讨税收政策的具体内容以及研究了税收政策实施的困难,并结合具体案例呈现跨境电商进口税收过程中商品归类合规问题。
PART.1
跨境进口税收政策
跨境电商进出口税收政策的全面发展阶段主要从2018年—至今。2018年11月财政部等6部门发布《关于完善跨境电子商务零售进口监管工作的通知》(商财发〔2018〕486 号)明确了过渡期后跨境电商零售进口有关监管安排。《通知》明确了跨境电商零售进口的商品概念,跨境电商零售进口的主体;对跨境电商零售进口商品按个人自用进境物品监管,不执行有关商品首次进口许可批件、注册或备案要求;按照“政府部门、跨境电商企业、跨境电商平台、境内服务商、消费者各负其责”的原则,明确各方责任,实施有效监管1。
在此期间,跨境电商零售进口试点范围将从37个城市扩大至海南全岛和其他86个城市(地区),覆盖31个省、自治区、直辖市,再扩大至所有自贸试验区、跨境电商综试区、综合保税区、进口贸易促进创新示范区、保税物流中心(B型)所在城市(及区域)。跨境电商零售进口商品清单也根据国内消费需求不断增加商品税目,并进行技术性调整更新。同期,跨境电子商务零售进口商品的单次交易限值和年度交易限值也进行了提高,并对商品退货等监管要求也进行了完善,以保证跨境电子商务零售进口在未来稳定的发展2。
一、全面发展阶段我国进口税收政策文件
(一)财政部、海关总署、税务总局 关于完善跨境电商零售进口税收政策的通知(财关税[2018]49号)2018.11.29发布
将跨境电子商务零售进口商品的单次交易限值由人民币2000元提高至5000元,年度交易限值由人民币20000元提高至26000元;已经购买的电商进口商品属于消费者个人使用的最终商品,不得进入国内市场再次销售;原则上不允许网购保税进口商品在海关特殊监管区域外开展“网购保税+线下自提”模式3。
(二)财政部、国家发展和改革委员会等13个部门 关于调整扩大跨境电子商务零售进口商品清单的公告(2019年第96号) 2019.12.27发布
新版清单增加了92类商品,纳入了部分近年来消费需求比较旺盛的商品,包括冻海鲜、酒类以及家用电器,同时2018年第157号废止4。
(三)海关总署 关于跨境电子商务零售进口商品退货有关监管事宜的公告(2020年第45号)2020.03.28发布
退货企业可以对原《中华人民共和国海关跨境电子商务零售进口申报清单》(以下简称《申报清单》)内全部或部分商品申请退货。退货企业在《申报清单》放行之日起30日内申请退货,并且在《申报清单》放行之日起45日内将退货商品运抵原海关监管作业场所、原海关特殊监管区域或保税物流中心(B型)的,相应税款不予征收,并调整消费者个人年度交易累计金额5。
二、全面发展阶段跨境电商出口税收政策的实施困境
(一)纳税申报人与实际纳税人有差异
传统贸易中从事商品销售或提供劳务的单位和个人,拥有固定经营场所且在税务机关有相对应的税务登记,这些记录便于税务机关进行税收征管。但在跨境电子商务中,进口交易双方在网络上完成交易,交易双方的身份虚拟化,有可能使用的是真实身份,也有可能使用的是虚假身份信息,同时交易不再需要某个固定场所便能完成。特别是跨境电商集货模式下的中小企业,为降低进出口成本,一般找代理企业报关,造成纳税申报人和实际纳税人的差异,税务部门和海关部门无法对其进行有效的税款征收和管理。商务部数据显示,2022年我国跨境电商主体已经超10万家,综合试验区内跨境电商产业园约690个。我国跨境电商贸易伙伴遍布全球,与29个国家签署双边电子商务合作备忘录。而市场数据显示,仅深圳一地的跨境电商卖家的数量就超过15万家,亚马逊的中国卖家有三分之一来自深圳。由此可见,很多跨境电商并未直接体现在平台注册的商户上,一些小微企业或个体户是通过在平台注册的规模较大或较规范的跨境电商企业委托报关完成跨境贸易交易,造成平台内外跨境电商企业数量悬殊,纳税申报人与实际纳税人有差异。
(二)计税价格真实性较难确定
货物计税价格的确定主要依托合同、发票、报表和凭证等相关资料,税务部门和海关部门通过审核这些资料的真实性、准确性和合理性进行有效的征管。一般贸易中,这些资料是以纸质形式存在的,有明确的保管地点和期限,且被法律认可,以便税务部门和海关部门后期的稽查和复核。但在跨境电商中,有些海外仓回款慢,少数跨境电商企业存在境外截留利润少收汇、高报或低报价格、物流和资金流不匹配、修改或删除交易电子信息等问题,使得税务部门和海关部门在确定计税价格时,得到的资料有可能是不真实的、经过修改的资料甚至已经被删除的资料,难以准确确定计税价格6。
三、全面发展阶段跨境电商进出口规模
根据海关总署统计,2020年我国跨境电商进出口1.69万亿元,增长了31.1%,其中出口1.12万亿元,增长40.1%,进口0.57万亿元,增长16.5%。即使在疫情肆虐经济低迷的2020年,跨境电子商务业务也逆势蓬勃发展。近年来多部委陆续出台一系列的税收政策,体现了国家对跨境电商业规范发展的鼓励与重视。我们对与跨境电商相关的税收政策进行了分类梳理,供读者参考。
中华人民共和国进境物品归类表(2019)
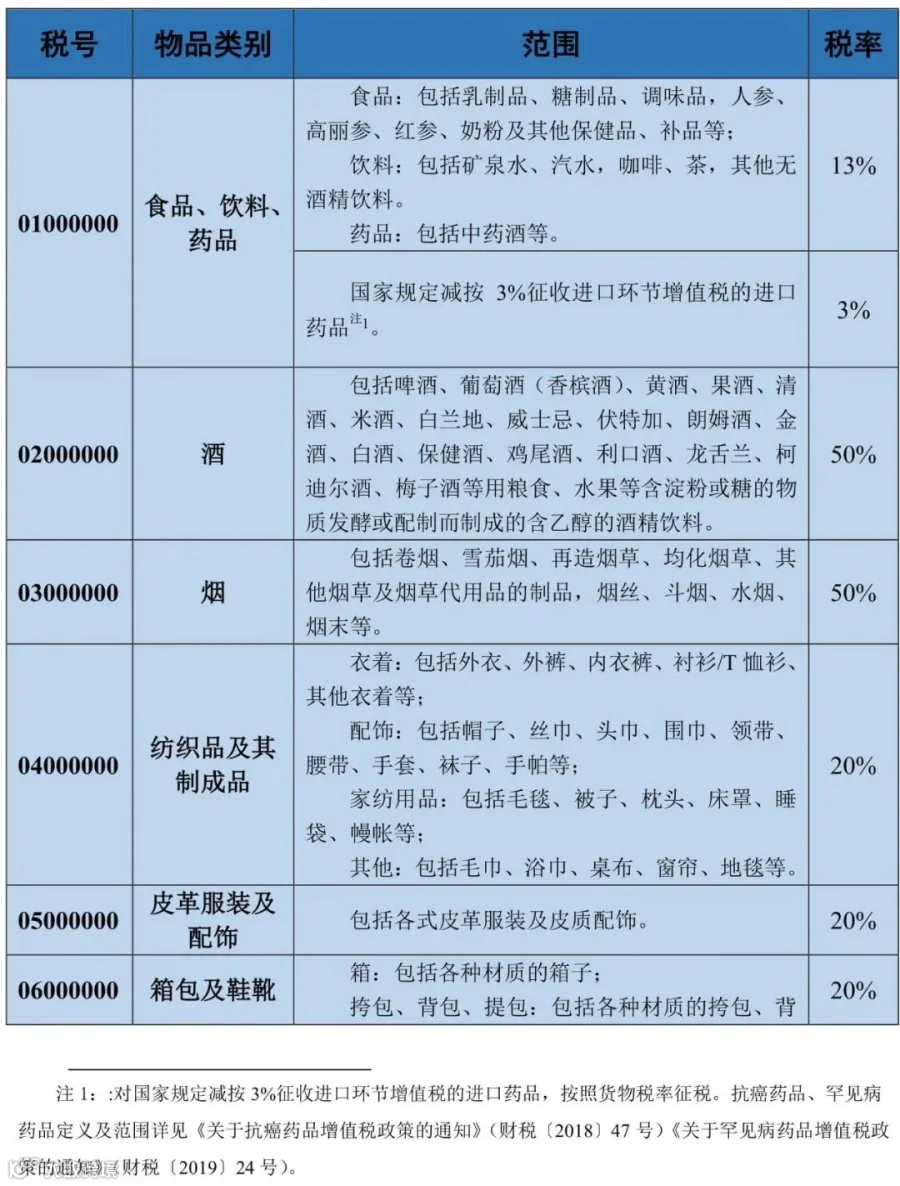


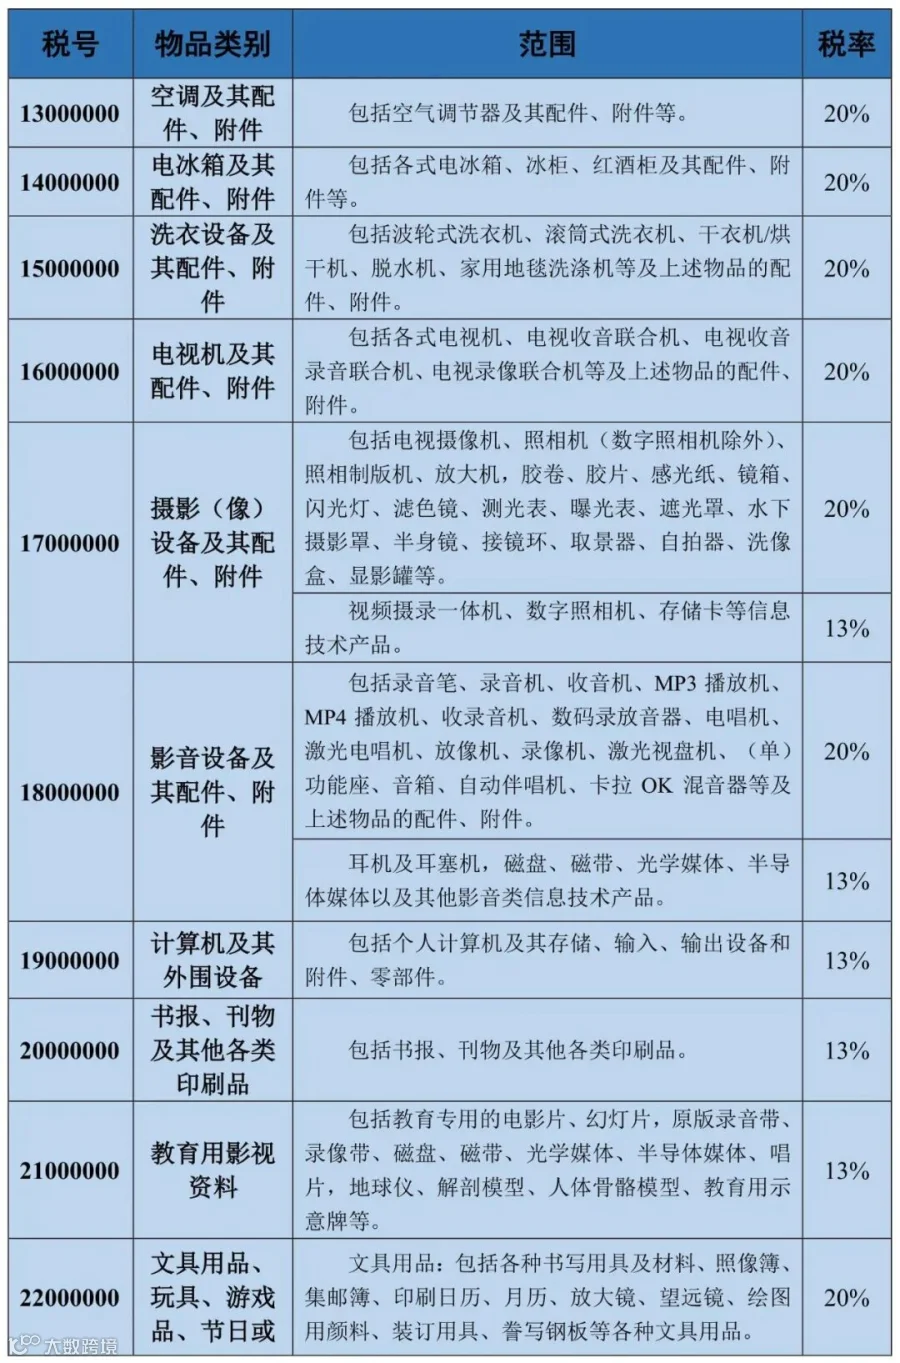

调降对个人携带进境的行李和邮递物品征收的行邮税税率,对食品、药品等的税率由15%调降为13%,并将税目1“药品”的注释修改为“对国家规定减按3%征收进口环节增值税的进口药品(目前包括抗癌药和罕见病药) ”,按照货物税率征税;对纺织品、电器等由25%降为20%,对第三档贵重物品税率保持50%不变。
PART.2
跨境电商进口税收的常见问题
——商品归类合规问题
一、存在税差商品的归类合规问题
某电商申报的某坚果果干商品,加工工艺为油盐烘炒,申报税号为08章其他干制坚果。后经海关核查,属于税号归类错误,存在税率差异,依法追征税款。
跨境电商商品目前关税暂定为0,并且当前大部分商品增值税均为13%,因此HS申报错误导致的税率差异补税相对一般贸易风险较小。但在此情况下,便尤其需要特别关注存在增值税差异并且类似归类界限模糊的商品。例如04章的普通成人奶粉(脱水乳)与19章的母婴配方奶粉,08章的自然干制坚果果干(自然风干、晒干等)与20章的其他坚果果干(超过08章加工工艺,油盐烘炒等),均存在增值税差异,商品HS申报错误将导致税款流失,额度较大的将导致行政处罚。
二、非正面清单商品归类合规问题
某电商申报的蓝光美容仪(85098090),根据其功能原理,具备皮肤治疗等医疗功能,属于医疗器械,但未取得我国医疗器械注册或备案,经有关部门评估,认为存在危害消费者人体健康的质量安全风险。应归入90191010项下“按摩器具”,属于非正面清单商品,不得通过跨境电商渠道销售。
跨境电商采取正面清单模式监管,最新版正面清单(2019年)涵盖1413个8位HS编码商品项。电商企业在扩展采购新品类跨境商品时需特别注意商品归类,防止因归类错误,将本不属于正面清单的商品,错误归入正面清单商品税号。对于此类情况属于伪报贸易方式,存在较高的行政刑事处罚风险。
典型的商品类别如部分保健品(介于食品与药品之间)、护肤品(介于护肤品与治疗功效药品)、美容仪(介于家用电器与医疗器械之间)等,需要各跨境电商企业提高准确归类意识7。
跨境电子商务零售进口商品清单(2019,部分)
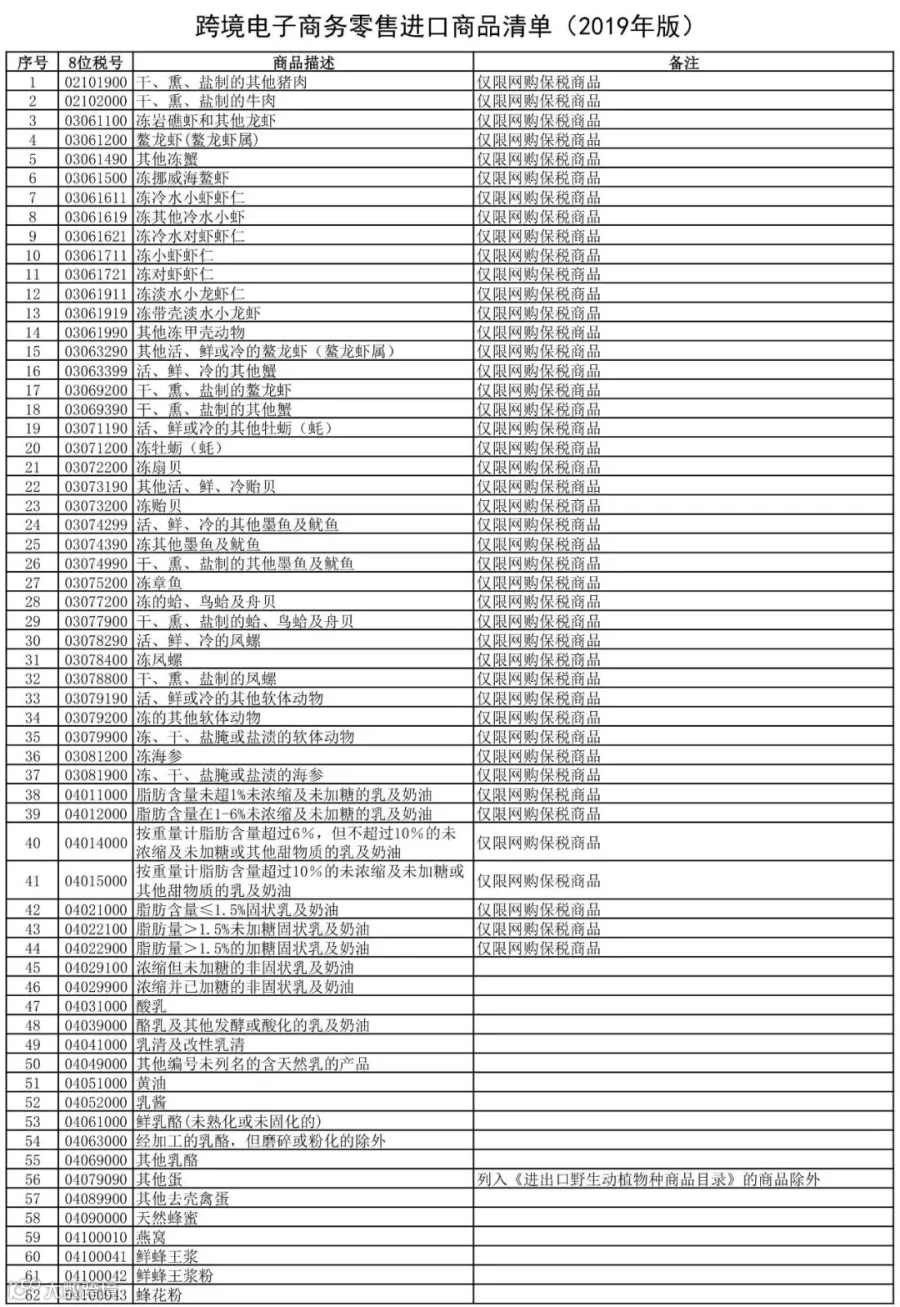

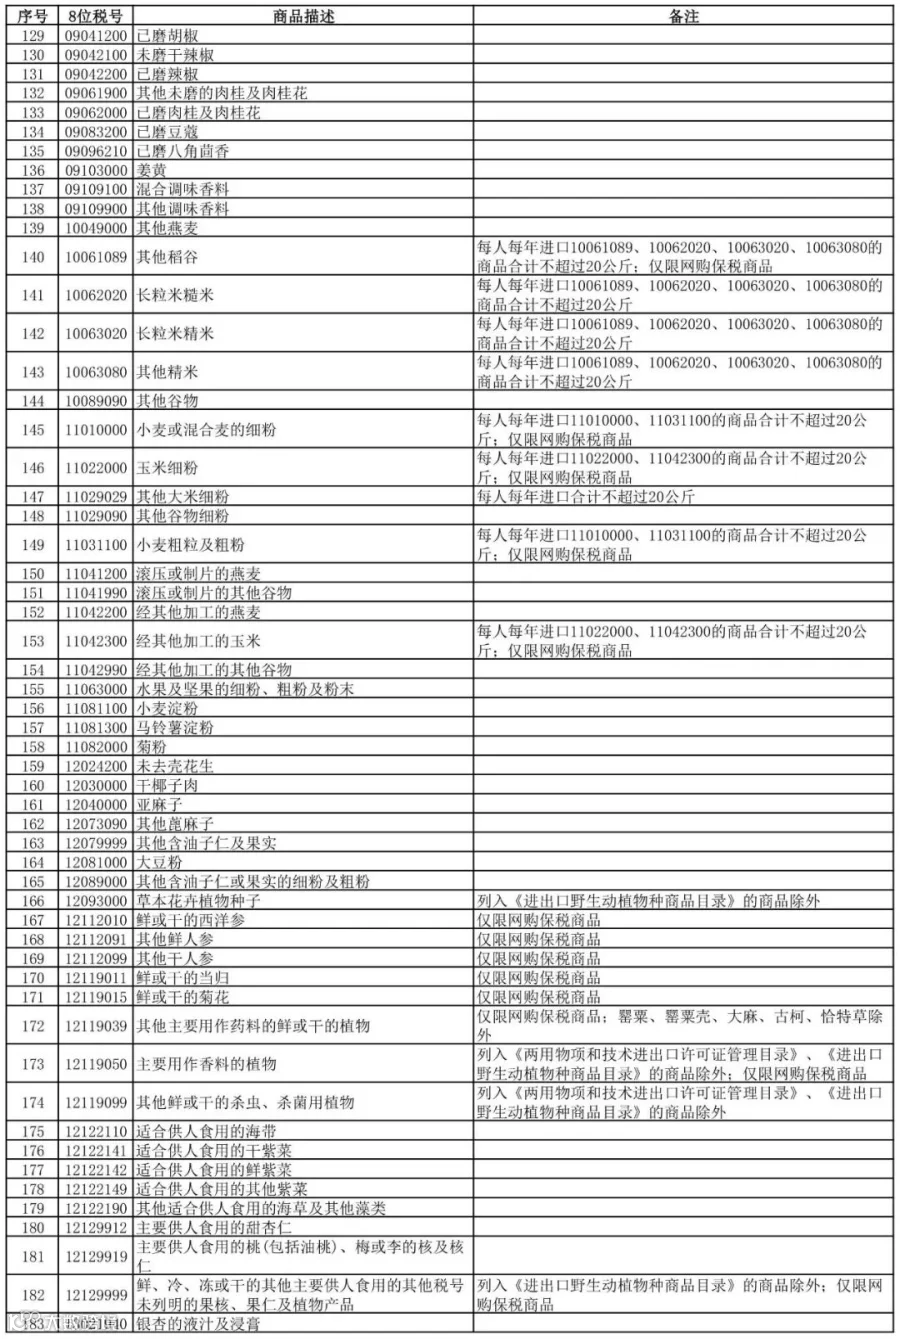
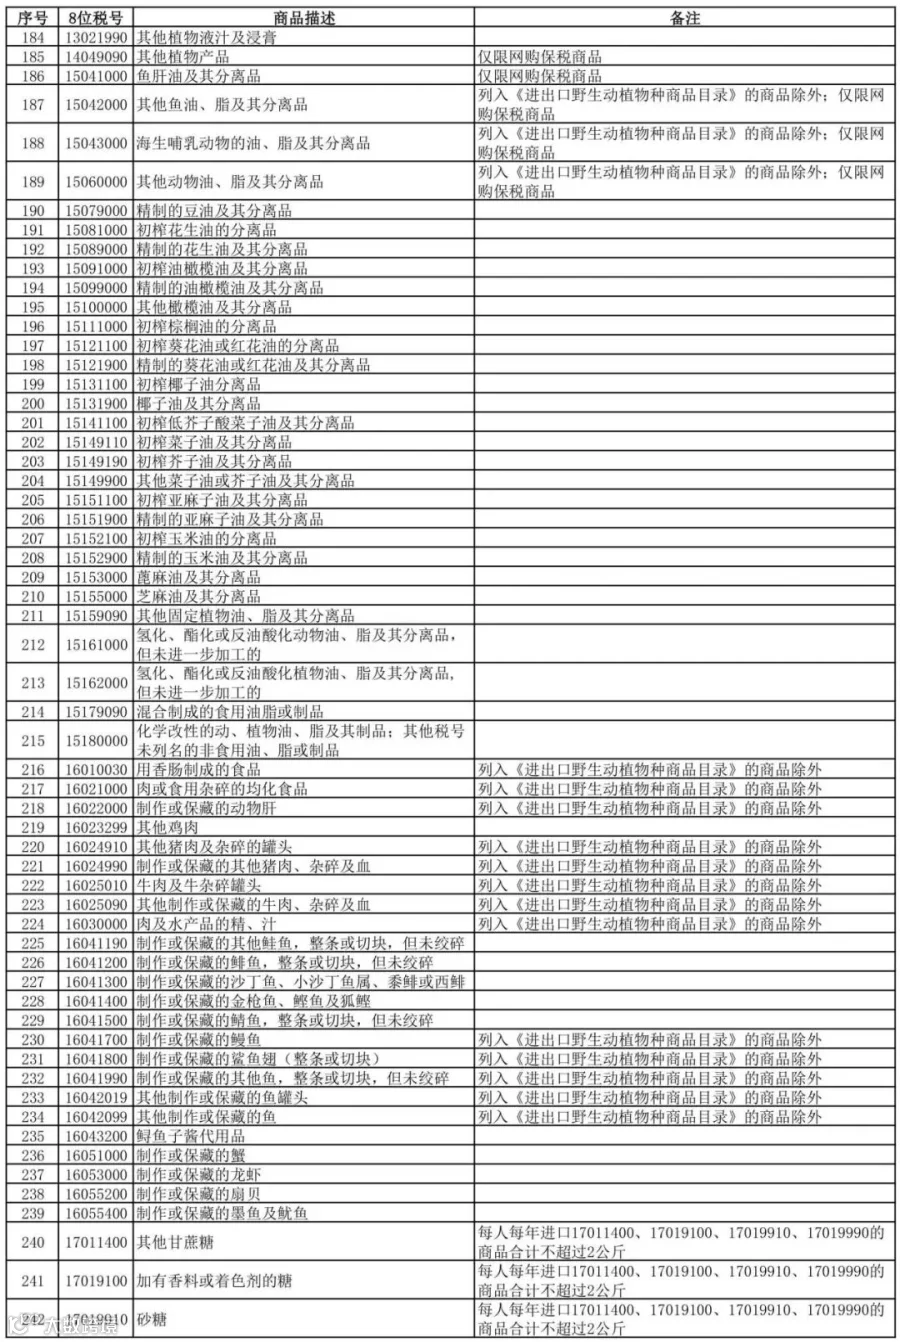

近年来,为积极支持跨境电商发展,财政部出台了多项举措。2022年2月,财政部等八部门发布公告,自2022年3月1日起,优化调整跨境电子商务零售进口商品清单,在跨境电子商务零售进口商品清单(2019年版)基础上,增加了滑雪用具、番红花等29项近年来消费需求旺盛的商品,新增商品一经上线就受到消费者青睐。同时,调整了清单备注的部分监管要求,与相关国际公约、进口管理办法更好衔接,便利相关商品通过跨境电商渠道进口,更好满足消费需求。
本期介绍了跨境电商全面发展阶段下的税收政策以及税收政策实施面临的难题。全面发展阶段是我国跨境电商进口税收政策的第三个阶段,在这一阶段,我国跨境电商已经经历了一系列的税收政策变革,政策扶持力度持续加强,行业发展稳中向好。下期我们将分享有关跨境电商出口税收政策的发展,敬请期待。
资料来源
中华人民共和国商务部,发展改革委,财政部,海关总署,税务总局,市场监管总局.关于完善跨境电子商务零售进口监管有关工作的通知(商财发〔2018〕486 号).2018/12/01.https://www.gov.cn/xinwen/2018-12/01/content_5345041.htm
中华人民共和国中央人民政府网.商务部等六部门进一步扩大跨境电商零售进口试点范围(商财发〔2020〕15号).2020/01/17.https://www.gov.cn/xinwen/2020-01/17/content_5470348.htm
中华人民共和国财政部、海关总署、税务总局.关于完善跨境电子商务零售进口税收政策的通知财关税〔2018〕49号.2018/11/29.https://www.gov.cn/xinwen/2018-12/01/content_5345041.htm
中华人民共和国中央人民政府网.关于调整扩大跨境电子商务零售进口商品清单的公告(2019年第96号) 2019/12/27.https://www.gov.cn/zhengce/zhengceku/2018-12/31/content_5440499.htm
中华人民共和国海关总署.关于跨境电子商务零售进口商品退货有关监管事宜的公告(海关总署公告2020年第45号)2020/03/28.http://gdfs.customs.gov.cn/customs/302249/302266/302267/2939263/index.html
国定研学社.税务热点·新发展格局下跨境电商税收征管面临的挑战.2023/09/05.https://zhuanlan.zhihu.com/p/654411070
跨境电商进口-税收政策 .2021/08/18.https://zhuanlan.zhihu.com/p/400948461
航空运营与供应链管理
中国民航大学
航空运营与供应链管理研究团队
编辑 | 陈国辉
审核 | 胡韵
注:本文部分文字与图片资源来源于网络,若侵犯了您的合法权益,请后台留言通知我们,情况属实,我们会第一时间予以删除。