摘要:
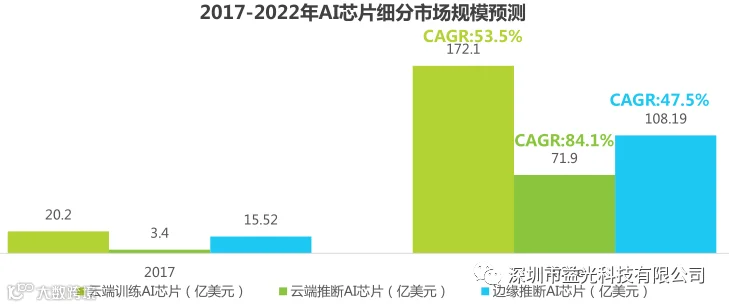
1、AI芯片主要适用于包括训练、推理在内的AI应用,擅长并行计算。主要应用于云端、边缘及物联网设备终端。市场空间在2022年有望超过500亿美元;
2、AI芯片在云端主要为数据分析、模型开发(训练)及部分AI应用(推理)等提供算力支持。英伟达基于其完备的GPU+CUDA生态主导云端AI芯片市场,但其产品售价高昂,GPU计算效能及功耗不如FPGA及ASIC芯片,市场寻求潜在替代方案;
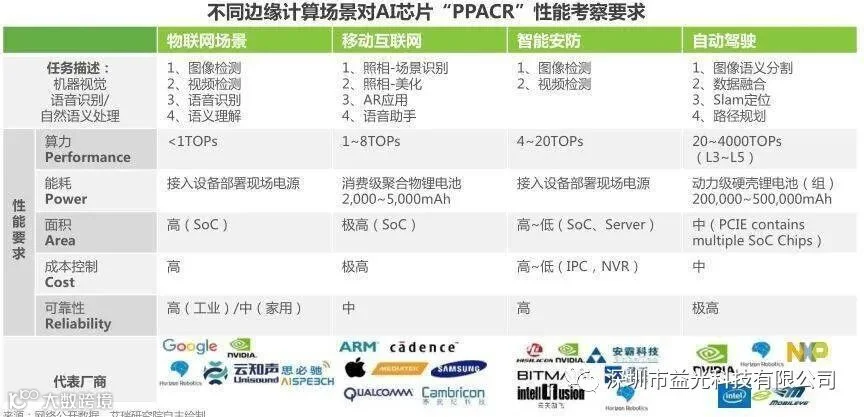
3、边缘侧和终端对于AI芯片需求更加分散,不同场景需要综合考虑芯片的PPACR。AI芯片作为协处理器难以单独实现应用功能,对厂家软件及系统开发交付能力同样有很高的考量。不同的应用场景中,拥有较高的固有行业壁垒,这需要AI芯片厂商能够加强与产业固有主体的合作,融入现有产业结构;
4、芯片行业具有资本和技术壁垒双高的特点,高昂的研发费用需要广大的市场进行支撑,对于AI芯片厂商来说除了核心软硬件技术开发实力外,市场洞察及成本控制亦是不可或缺的能力;
5、行业当前接近Gartner技术曲线泡沫顶端,未来1~2年将会面临市场对于产品的检验,只有通过市场检验和筛选的优质团队才能够继续获得产业、政策和资本的青睐和继续支持。
AI芯片行业概述
AI芯片:基于矩阵运算
面向AI应用的芯片设计方案
1、定义:当前AI芯片设计方案繁多,包括但不限于GPUFPGAASICDSP等。目前市场上的对于AI芯片并无明确统一的定义,广义上所有面向人工智能(Artificial Intelligence,AI)应用的芯片都可以被称为AI芯片。
2、当前AI运算指以“深度学习” 为代表的神经网络算法,需要系统能够高效处理大量非结构化数据(文本、视频、图像、语音等)。
这需要硬件具有高效的线性代数运算能力,计算任务具有:单位计算任务简单,逻辑控制难度要求低,但并行运算量大、参数多的特点。对于芯片的多核并行运算、片上存储、带宽、低延时的访存等提出了较高的需求。
3、针对不同应用场景,AI芯片还应满足:对主流AI算法框架兼容、可编程、可拓展、低功耗、体积及造价等需求。
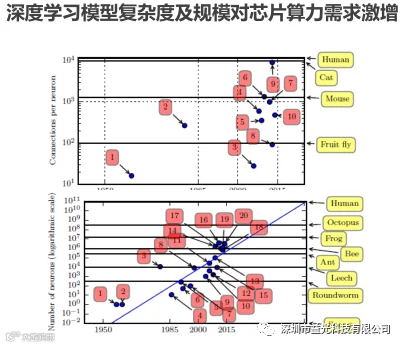
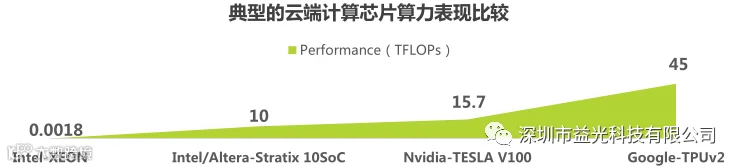
AI芯片满足AI应用所需的“暴力计算”需求
早在上世纪80年代,学术界已经提出了相当完善的人工智能算法模型,但直到近些年,模型的内在价值也没有被真正的实现过。这主要是受限于硬件技术发展水平,难以提供可以支撑深度神经网络训练/推断过程所需要的算力。直到近年来GPUFPGAASIC等异构计算芯片被投入应用到AI应用相关领域,解决了算力不足的问题。
AI芯片市场规模近5年增长有望接近10倍
根据中金公司研究部数据显示,2017年,整体AI芯片市场规模达到39.1亿美元,其中云端训练AI芯片20.2亿美元,云端推理芯片3.4亿美元,边缘计算AI芯片15.5亿美元;到2022年,整体AI芯片市场规模将会达到352.17亿美元。
场景一:云计算
共享规模化经济效益有效降低边际成本投入
中国虽然起步较晚但发展迅猛,对比亚马逊及阿里巴巴云计算资本支出数据,可以看到阿里巴巴在云计算领域支出总金额绝对值虽然少于亚马逊,但增速却显著超过了亚马逊的资本支出增速,这显示了近年来国内加大对于计算资源基础设施的建设力度,将极大受益于服务器厂商及上游芯片厂商业绩。


场景二:边缘计算
边云协同共同实现万物互联时代计算任务需求
边缘计算:在靠近数据源头的网络边缘侧,融合网络/计算/存储/应用等核心能力的分布式开放平台,就近提供边缘智能服务,具有海量联接、实时业务处理、数据优化、应用智能、安全与隐私保护等特点。边缘计算对软硬件系统提出了:
海量异构联接;
计算任务在边缘节点实时处理响应;
硬件功耗/成本/空间/抗干扰等有严格要求;
分布式资源的动态调度与统一管理;
支持联接/数据/管理/控制/应用/安全等方面的协同等要求。
边云协同放大边缘计算及云计算价值:边缘计算承担数据采集和部分的数据处理任务,支撑云端应用,而云计算通过大数据分析,优化输出的业务规则或模型,下发到边缘侧,为终端提供运行规则/模型。
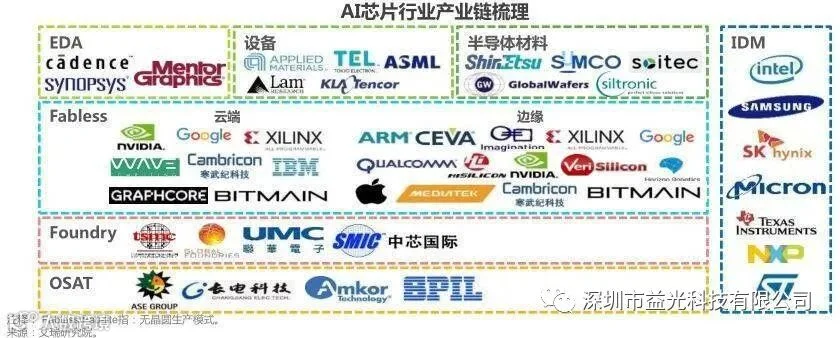
AI芯片行业产业链
半导体行业产业链长
具有资本和技术壁垒双高的行业特点
半导体行业产业链从上游到下游大体可分为:设计软件(EDA)、设备、材料(晶圆及耗材)、IC设计、代工、封装等。
Fabless与IDM厂商负责芯片设计工作,其中IDM厂商是指集成了设计、制造、封装、销售等全流程的厂商,一般是一些科技巨头公司,Fabless厂商相比IDM规模更小,一般只负责芯片设计工作。
分工模式(Fabless-Foundry)的出现主要是由于芯片制程工艺的不断发展,工艺研发费用及产线投资升级费用大幅上升导致一般芯片厂商难以覆盖成本,而 Foundry厂商则是统一对Fabless和IDM的委外订单进行流片,形成规模化生产优势,保证盈利的同时不断投资研发新的制程工艺,是摩尔定律的主要推动者。
当前在半导体产业链中,我国在上游软件、设备、高端原材料以及代工制造与全球一线厂商差距较大,而在封装环节拥有长电、华天、通富微等行业前十企业,今年来在IC设计领域也逐渐涌现了以海思为代表的一批优秀企业。
半导体行业商业模式主要可分为
IP授权与流片模式
行业主要存在两种商业模式IP授权和流片模式。其中在IP授权模式中,IP设计公司将自己设计的芯片功能单元,如:CPU、GPU、DSP、NPU等,授权给其他的IC设计公司,如华为海思麒麟970、980芯片获得了寒武纪NPU的IP授权。
被授权方将会向授权方支付一笔授权费来获得IP,并在最终芯片产品销售中,以芯片最终售价的1%~3%向授权方支付版税。授权费用实现IP开发成本的覆盖,而版税作为IP设计公司的盈利。

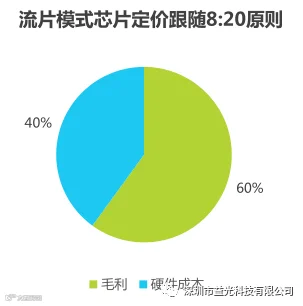
流片生产模式虽然前期投入较大,但一款成功的产品将会使公司获得丰厚的利润,一般芯片产品定价采取8:20原则,即硬件成本:最终产品售价=8:20。该比率可能会随厂商对市场话语权不同而上下波动,因此一款成功的芯片销售毛利应在60%以上。但公司是否能够最终实现盈利,还需要在毛利中进一步扣除前期研发费用。
AI芯片行业发展阶段
行业存在泡沫
期待有技术实力和业绩的企业的发展前景
国内在CPU等高精尖半导体领域发展长期落后的背景下,在近两年集中出现了大量的AI芯片行业企业,这一方面说明:资本和行业从业人员对AI芯片未来应用前景的认可,另一方面也说明AI芯片的技术门槛并没有CPU高,或者可以说低端AI芯片产品技术门槛并不高。
芯片研发、制造成本高昂,对资金需求极大,预计未来1~2年,随着各厂商首批AI芯片产品的面市,市场将会对各厂商的产品和技术进行实际检验,技术不足、产品缺乏竞争力的团队在缺乏后续订单和盈利支撑的情况下将会陆续退出市场,存活下来的企业将会是技术和产品领先、获得市场认可的优秀企业和团队。
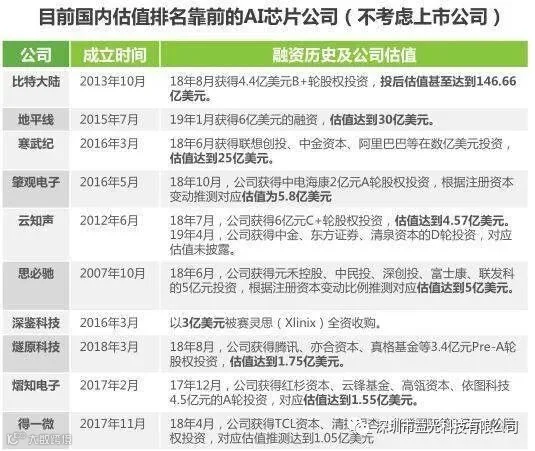
当前已经有一批企业在产品研发和市场推广上作出了一定的成绩,其中包括海外和国内的科技巨头和创业公司,如:英伟达、华为海思、寒武纪、比特大陆等,其产品在云端、自动驾驶、智慧安防、移动互联网等场景中获得了较好的应用。

的
AI芯片行业市场预期逐渐趋于理性
创业进入市场检验期
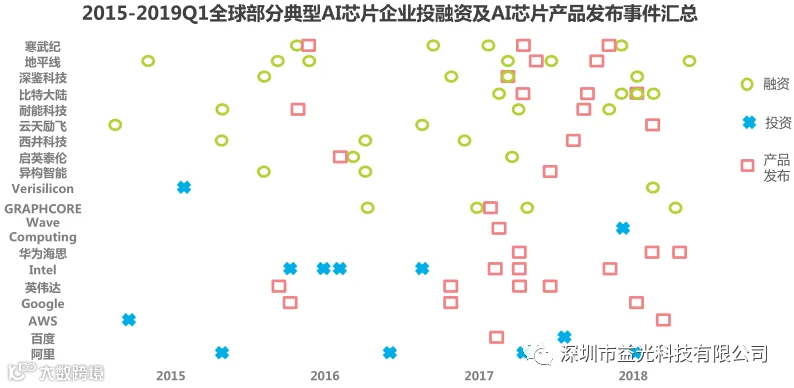
从12年开始,英伟达将其GPU产品应用于AI并行运算应用中,人们意识到了AI芯片的巨大潜力,传统半导体行业巨头、科技巨头和众多创业团队纷纷加入到该领域的产品研发中来。
国内创业公司多成立于15年以后,从17年开始大量的AI计算芯片产品陆续发布,产品逐步开始实现落地。
传统的半导体巨头和科技巨头也在布局AI芯片领域,除自主研发以外,基于资金优势通过对外投资收购优质资产及创业团队等手段加速自身的AI芯片业务发展,典型代表如Intel,大手笔收购了包括Altera、Nervana、Movidius以及Mobileye在内的多家AI芯片企业,阿里巴巴也通过先后投资、收购布局AI芯片的开发。