NTK COOLING
汽车散热器的定义
汽车散热器由进水室、出水室及散热器芯等三部分构成。冷却液在散热器芯内流动,空气在散热器外通过。热的流体由于向空气散热而变冷, 冷空气则因为眼收热流体散出的热量而升温。
散热器在汽车上的应用
汽车热管理系统中3 主要包括发动机冷却系统、 空调系统、 电池热营理系统等。热官理的本质就是通过热量传递进而达到对温度的控制。散热器属于汽车热管理系统中的重要零部件, 在车辆上的主要应用有散热器(俗称水箱)、 中冷器、 机油冷却器、 空调散热器、 暖风散热器、 尾气再循环系统(EGR) 冷却器、 液压油冷却器等, 它们在汽车上分别属于发动机、 变速箱、 车身和液压系统, 并且在这些系统中起着很重要的作用。
近年来, 随着以电动汽车为主的各类新能源汽车的不断发展, 散热器在车辆上所用的种类及数量也日益增多。
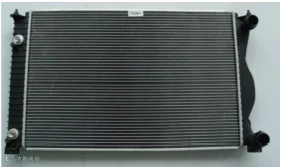
汽车散热器
汽车空调散热器的分类
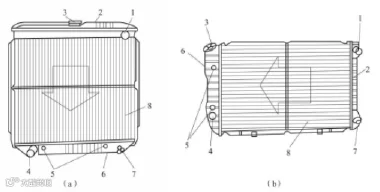
汽车散热器按照散热器中冷却液流动的方向, 可将散热器分为纵流式和横流式两种, 如下图所示。纵流式散热器芯竖直布置,上接进水室,下连出水室,冷却液由进水室自上而下地流过散热器芯进入出水室。横流式散热器芯横向布置,左右两端分别为进、出水室,冷却液自进水室经散热器芯到出水室横向流过散热器。大多数桥车均采用横流式散热器,这可以使发动机罩的外廊较低,有利于改善车身前端的空气动力性。
(a)纵流式散热器;(b)横流式散热器
1-进水口;2-进水管;3-散热器盖;4-出水口;
5-变速器油冷却器进、出口;6-出水室;7-防水阀;8-散热器芯
散热器的结构
按照散热器的芯体结构,可将散热器分为管片式、管带式、板式。
以空调散热器为例进行介绍,由于汽车空调的工作环境相对来说比较恶劣,为了追求更高的换热性能,汽车空调散热器采用强制对流空气冷却,有管片式、管带式、平行流式三种结构形式。
管片式冷凝器是较早采用的换热器形式,属常规换热器。散热管有扁管也有圆管,扁管与圆管相比,在容积相同的情况下有较大的散热表面。在散热管的外表面焊有散热片以增加散热面积,增强散热能力,同时还增大了散热器的刚度和强度。管片式冷凝器热效率较差,但结构简单、加工成本低,因而目前在大、中型汽车空调中仍有采用。
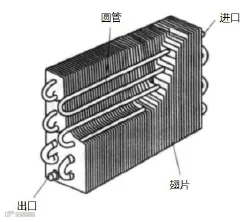
管片式散热器结构
管带式冷凝器的结构特点是采用多孔扁管和波纹型翅片拓展表面,单位体积的换热面积大,属于紧凑式换热器。管带式冷凝器传热面积大,换热系数高,热阻小,但同时流动阻力较管片式大得多。与管片式散热器芯相比,制造简单,质量轻,成本低,但它结构刚度差。
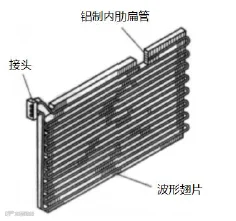
管带式散热器结构
平流式冷凝器结构与管带式非常类似,也是一种紧凑式换热器,由管带式冷凝器发展演变而来,由多孔扁管和波纹型百叶窗翅片组成。因为平流式冷凝器的扁管是每根截断的,两端有集流管,依据集流管是否分段,又可分为多元平流式和单元平流式。平流式冷凝器换热性能得到进一步提高,并具有换热系数高、质量轻、结构紧凑、制冷剂充灌量少等优点。

多元平流式散热器结构
汽车空调散热器行业现状分析
4.1汽车热管理系统的行业现状
热管理系统的零部件参与厂商主要分为国外传统的热管理供应商、国内传统的热管理供应商和新兴热管理供应商三大类:
(1)国外传统的热管理供应商,如法雷奥、德纳、三电贝洱(合资)等,其主要优势是较早进入新能源汽车热管理市场。例如:德纳给通用两代Volt均供应了冷却方案,具有技术水平突出的特点,但是成本很高。因此,对突破国内新能源电动车市场快速开发的格局并不占优势。
(2)国内传统的汽车热管理供应商,如三花智控、银轮股份、奥特佳、松芝股份等,其优势是对传统热交换领域部件有着深刻的理解,且对下游客户有部分供货,成本方面与反应速度方面更有优势。但对整个新能源热管理系统的控制策略不占优势。
(3)热管理系统的新兴势力商,其优势是响应快,如扬州三丰、祥博传热、浙江清优等,但相较于传统的汽车空调企业往往体量较小,在市场后期进入价格成本战时,较容易丢失先发的优势。热管理领域的国内主要企业包括奥特佳、华域三电、松芝股份、银轮股份、腾龙股份、协众国际、八菱科技等。
国内汽车热管理相关公司情况如下表所示
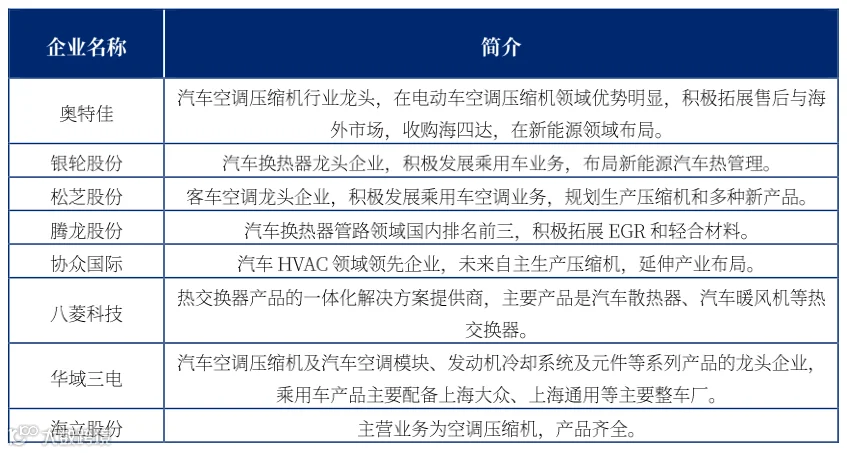
国内汽车热管理相关公司简介
从技术角度而言,国外传统热管理供应商占优势,但从成本、反应速度来讲,国内的传统、新兴热管理供应商更占优势,且目前部分传统热管理供应商在某细分零部件领域的技术也获得国际客户的认可。例如,银轮股份的蒸发器已经供应广汽自主、合资福特,并进入到德国大众的供应体系;松芝股份已经为江淮大众供应热管理系统集成。考虑到从中国新能源在全球销量的领先地位,技术迭代方面国内零部件供应商更占优势,技术方面未来也有望突围。因此,国内外热管理系统零部件企业处于同一起跑线,且国内热管理零部件企业更容易突围。
目前我国汽车热管理市场规模达到800亿左右,2020年可望达到1000亿元,市场规模巨大。传统乘用车热管理单车价值2000元左右,商用车热管理单车价值5000元左右。传统热管理市场发展较为成熟,乘用车上价值量较小,商用车年产量较小,造成了整体行业关注度不高,但将近千亿的市场规模巨大。新能源车热管理价值量有显著的提高,单车价值5000元左右,是攸关安全、性能、寿命的关键系统,随着电池高能量密度趋势,必然会加大投入,且随着新能源整车增长而增长,我国新能源车2017奶奶产量79.4万辆,创造热管理市场空间34亿元;假设到2030年,我国可以实现1000万辆新能源乘用车产量,那么在新能源零部件方面可以新增420亿元的市场空间。
4.2汽车空调散热器的行业现状
现状一:铝制汽车热交换器产品尚处于成长阶段
从我国目前来看,汽车铝制热交换器产品尚处于成长阶段,产品技术仍需完善,产品使用范围和使用量尚未得到足够拓展,总体来看我国汽车铝制热交换器仍有较大市场前景。
汽车轻量化技术的发展和节能降耗的要求,推动我国的乘用车空调热交换器100%铝合金化。传统的汽车热交换器一直使用铜合金,汽车散热器以复合铝箔代替铜合金,质量可以减轻20%-45%。铝质散热器平均每台耗用铝带箔2.8kg左右;汽车空调平均每台耗用铝带箔4kg左右,其中冷凝器每台用量2.5kg,蒸发器每台用量1.5kg。

中国汽车热交换器耗铝量
现状二:汽车产量增速提振汽车热交换器市场需求
每辆汽车至少会安装有一件散热器;绝大部分桥车和客车都会安装空调装置;满足欧II排放法规的增压柴油机都装有一件机油冷却器,采用自动变速箱的汽车则必须安装一个机油冷却器;重型载重车、大型客车、部分中轻型客车和载重车中,为了排放达标都安装了中冷器。2018年我国汽车产量完成了2781万辆,2010-2018年我国汽车产量复合增速为6%,可见我国汽车空调散热器行业市场可观。

2010-2018年中国汽车产量走势
汽车空调散热器市场前景分析
市场前景一:新能源汽车发展带动新型热交换器需求
近两年新能源汽车市场发展迅猛,相较于传统燃油车,新能源汽车对于热交换器的需求大为不同。如纯电动汽车,传统汽车制空调热系统一般利用发动机产生的热量,而电动汽车没有发动机,所以一般采用PTC空气加热器和热泵空调两种方案,PTC加热器加热时对动力电池的能量消耗较大,会缩短车辆的续航里程,因此热泵空调是未来的发展方向,热泵空调对散热器也提出了更高的要求。
市场前景二:日渐苛严的环保政策和新技术要求,给行业带来机遇与挑战
环保政策日渐苛严。近年各国政府在油耗法规上的日渐严苛有目共睹,2018年9月初,欧盟开始强制要求汽车企业进行WLTP规程的油耗测试,来取代现有的NEDC测试循环。重重压力下,车企势必会将节能落实到每个细节,热交换器作为当中的一个重要部件,对材料在技术上提出了较高的要求,如要求厚度变薄、用材更轻、强度、成型性、纤焊性、抗腐蚀性等性能要更高等。

WLTP相比现行油耗测试增加的测试项目
市场前景三:“十三五”汽车零部件配套率要达到60%以上
汽车热交换器分布在发动机、自动变速箱、车身和液压系统中,属于汽车零部件的一部分。和《“十三五”汽车工业发展规划》提出:在“十三五”发展目标中专门提及汽车零部件,即全产业链协同发展,建立从整车到关键零部件的完整工业体系和自主研发能力,形成中国品牌核心关键零部件的自主供应能力;用于新能源汽车、智能物联汽车、节能汽车的关键零部件、核心材料和器件,其当地配套率达到60%以上。
目前全球前6位的汽车热交换器企业:德国贝洱(Behr)、日本康奈克(CalsonicKansei)、美国德尔福(Delphi)、日本电装(Denso)、美国摩丁(Modine)和法国法雷奥(Valeo),除摩丁在国内的业务规模较小之外,其余5家均已在我国大规模建厂,其中电装和德尔福的业务主要集中于乘用车空调,贝洱则在乘用车空调和商用车热交换器两个市场均占据较大市场份额。因此我国汽车热交换热行业提高自主供应的压力仍较大,要实现60%以上的当地配套率还有较长的路要走。

国际汽车热交换器厂商在中国建厂情况
汽车空调散热器技术发展趋势
汽车空调散热器未来发展方向将集中在以下几个方面:
(1)对于新能源车辆,对散热器设计提出了更高的要求,希望在结构上更加紧凑,以满足新时期车辆的工作要求。
(2)模块化设计将成为散热器设计的主流,在冷却系统中实现模块化设计可以对整车热循环系统进行设计优化。
(3)新材料新技术的发展催生散热效率高的散热器材料,在小型化和轻型化汽车发展领域将大有作为,节能效果明显。
免责声明:本文来源超凡知识产权,如有侵权,请联系删除,谢谢!