


 点击蓝字,关注我们

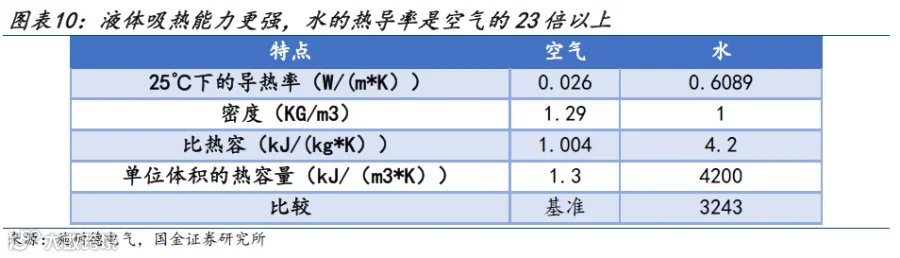
AI带动算力芯片、IDC机柜功率密度升高,液冷降低能耗压力,满足数据中心建设需求。随着AI模型训练推理等应用增加,多样化算力协同成常态,英伟达H100 功率达700-800W,单IT机柜主流功率密度将从6-8KW/柜提高到12-15KW/柜,超算、智算中心功率密度将提升至30kW以上。后摩尔定律时代AI芯片性能和功耗(含热设计功耗)同步大幅提升,风冷芯片级散热功耗上限在800W左右,风冷达到功率上限后性价比下降。液体吸热能力更强,水的热导率是空气的23倍以上。多地对数据中心提出规划方案,要求新建数据中心PUE 限制在1.3 以下,存量数据中心PUE 不高于1.4。据uptime institute,数据中心PUE下降趋势放缓,亟需冷板式/浸没式液冷技术降低PUE和整体能耗。
芯片级散热模块价值量成倍提升,液冷系统价值量高且经济效益突出。目前芯片级散热主要以由热管、均热板和3D VC等构成的风冷散热模组为主,对应的散热功耗上限、成本差距明显,风冷对应功耗上限在700-800W,传统风冷模块单机价值量是 15-20 美金,随着功耗提升3D VC价值量翻倍,水冷功耗可突破千瓦,价值量有3-4倍差距。制冷系统是IDC前期建设和后期运营的主要成本之一,根据施耐德电气和CDCC统计数据,制冷系统在数据中心CAPEX占20-25%,OPEX电力成本占40%。市场普遍认为液冷初始投资较高且后期维护较复杂,我们根据施耐德电气测算发现,液冷数据中心建设能够去掉冷冻水机组、减少机架和节省IDC占地面积,降低IDC前期整体建设成本;同时液冷更加节能,节省电费减少运营成本。测算表明,功率密度为10kW/机架风冷和液冷数据中心的投资成本大致相等(7美元/kw)。在提升数据中心功率密度时,液冷数据中心在节省占地空间和机架数量的成本优势愈发明显,提升2倍功率密度(每机架20kW)可使初投资可降低10%;提升4 倍功率密度(每机架40kW)可节省14%的投资成本。制冷系统在整个前期CAPEX占比也由风冷的15%提升至液冷的30%,对应制冷系统价值量由0.98美元/W提升至1.83美元/W。
AIGC驱动芯片级散热模块、液冷市场总量增加和边际增速提升。当前冷板式液冷采用微通道强化换热技术具有极高的散热性能,行业成熟度最高;浸没式和喷淋式液冷实现100% 液体冷却具有更优的节能效果。当前通用算力机架规模占比超过90%,超算、智算中心逐步从早期实验探索走向商业试点,预期规模增速将达到70%。我们测算,国内科技公司和院校推出的AI大模型训练+推理会带来40亿元的液冷市场空间,随着模型参数增加、日活增加和时延降低等发展,未来四年带来液冷市场60%+复合增速,其中服务器芯片级散热模块保持29%复合增速。
一、算力密度提升叠加能耗指标要求,驱动冷却市场创新升级
用加速数据中心向高密化趋势演进。面对AI带来的数据量和计算量的爆发式增长,在数据中心资源尤其是一线城市资源日趋紧张的情况下,只有通过提高机房单位面积内的算力、存储以及传输能力,才能最大程度发挥数据中心的价值。高算力AI芯片导入将加速服务器高功率密度演进趋势。据Uptime Institute发布的《全球数据中心调查报告》显示,2020年全球数据中心平均单机架功率为8.4kW/机架,相比于2017年的5.6kW/机架有明显的提高。其中,1-4kw占25%,5-9kw占46%,10-19kw占13%,中国目前与全球水平仍有差距。据CDCC调研,国内全行业数据中心中8kW功率密度以上的机柜占比由21年的11%提升至22年的25%,高功率机柜占比提升明显。未来,随着人工智能模型训练推理等应用增加,多样化算力协同成为常态,单IT机柜主流功率密度将从6-8KW/柜提高到12-15KW/柜,超算、智算中心功率密度将提升至30kW以上。

大数据生成、业务模式变迁强调实时业务的重要性,导致高性能计算集群对于散热的要求提升。随着ChatGPT引爆新一轮人工智能应用的热情,海内外数据中心、云业务厂商纷纷开始推动AI基础设施建设,AI服务器出货量在全部服务器中的占比逐渐提高。根据TrendForce的数据,2022年搭载GPGPU的AI服务器年出货量占全部服务器的比重接近1%,2023年在ChatGPT等人工智能应用加持下,AI服务器出货量有望同比增长8%,2022~2026年出货量CAGR有望达10.8%,AI服务器用GPU,主要以英伟达H100、A100、A800(主要出货中国)以及AMD MI250、MI250X系列为主,而英伟达与AMD的占比约8:2。

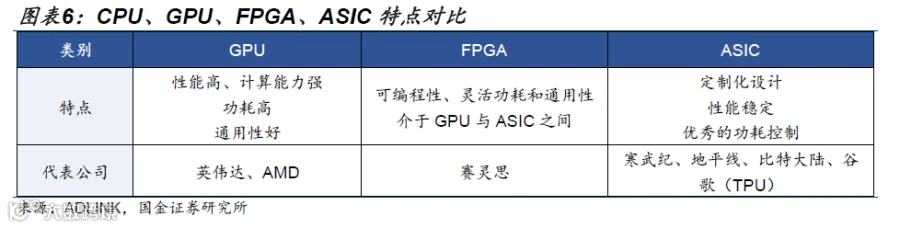
人工智能芯片多用传统型芯片,或用昂贵的图形处理器 (GPU),或用现场可编程门阵列芯片配合中央处理器 (FPGA+CPU)为主, 用以在云端数据中心的深度学习训练和推理, 通用/专用型AI芯片(ASIC),也就是张量处理器或特定用途集成电路 (ASIC),主要是针对具体应用场景,三类芯片短期内将共存并在不同应用场景形成互补。
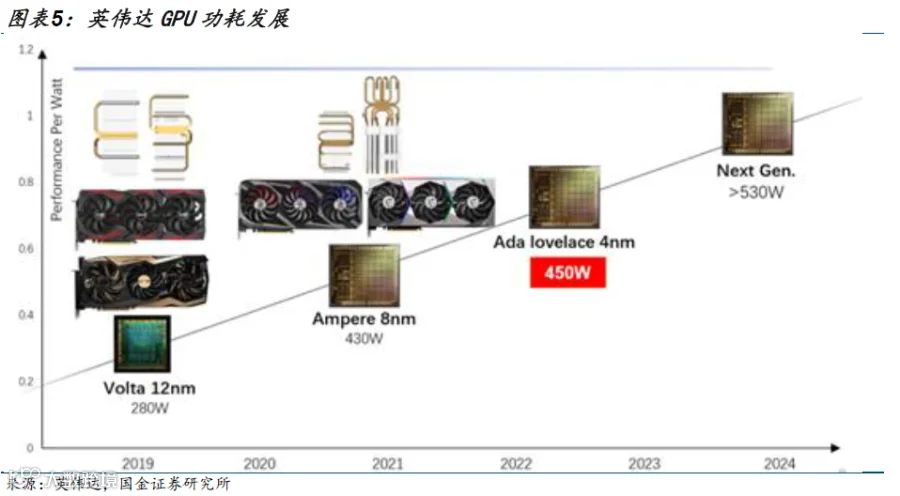
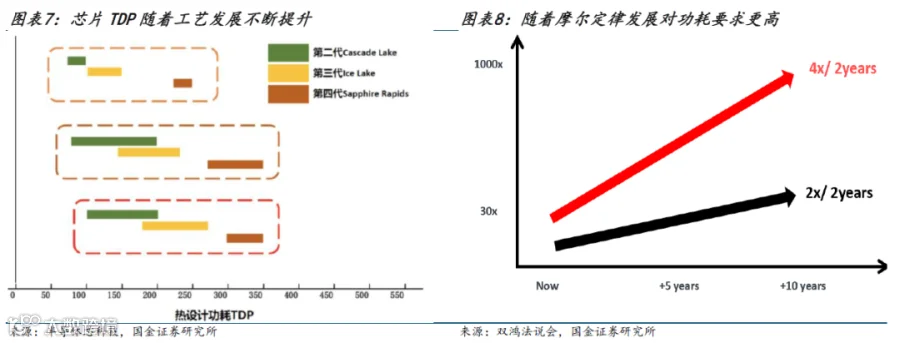
摩尔定律发展晶体管数量增多,产品功耗瓦数升高,对于散热的要求提升。随着IC制程、晶片效能、小型化升级,芯片瓦数大幅提升,表面高单位密度发热,对于导热、散热的要求提升。以主流厂商为例,Intel 10nm以下制程需采均热片以解决发热问题,AMD 7nm制程使用均热片,5nm则必须采用均热片进行散热。未来随着先进制程比如3nm推进,同时搭配3D封装,对于散热效率的要求更高。
芯片级散热的方式是通过热传导原理,将芯片不断产出的热能持续地传导至散热元件,热能量传递通常是在非常接近热源的散热器上进行的。以笔记本电脑为例,电子产品朝轻薄化、高性能化方向发展,晶片功能需要大幅增加,晶体管数量增多,对于散热要求提升。①电子设备CPU 硅半导体不耐热,在过高温度下无法作为电子电路发挥作用。②中央处理器和集成电路向电机等发出操作命令,产生的大部分能量都转化为热量。③小型化使得能量越集中,温度越高,发热密度更高。早期笔记本散热模组使用2根热管,现在增加为4至6根,高端的产品使用均热板。
风机转速超过4000r/min后对热阻的效用是有限的。根据CNKI,风冷系统中,风机转速从1000r/min提高到4000r/min,芯片散热中对流占主导,流速增加对流换热系数显著增加,风冷方式能有效改善芯片散热问题。而当风机转速超过4000r/min后,传热热阻下降比较平缓,转速增加只能改善与空气的导热传热,散热效果降低。
芯片级液冷是未来发展趋势。服务器2U空间下,250W大约是风冷解热极限;4U以上风冷可以解到400-600W;AI芯片TDP普遍超过 400W,大多使用4-8U。根据CNKI,芯片的平均热流密度将达到500 W/cm2,局部热点热流密度将会超过1000 W/cm2,传统风冷散热已经达到极限。而芯片温度的控制对于稳定持续工作尤为重要,最高温度不能超过85℃,温度过高会导致芯片损坏,在70—80℃内,单个电子元件的温度每升高10℃,系统可靠性降低50%,因此在功率提升的背景下,散热系统将向芯片级液冷升级。

风冷达到功率上限后性价比下降,液体吸热能力更强。根据《2021-2022年度中国数据中心基础设施产品市场总报告》,2021年我国单机柜功率在10kW以上的数据中心市场规模增速超过10%,其中30kW以上增速达31%。据预测,2025年全球数据中心平均功率提升至25kW。TGG认为每机柜15-25 kW 的功率密度作为“未使用背板换热器等其他制冷设备”的风冷解决方案的上限,当前自然风冷的数据中心单机柜密度一般只支持8-10kW,冷热风道隔离的微模块加水冷空调水平制冷在机柜功率超过15kW 后性价比大幅下降。在同样单位体积下,液体吸收热量的能力更高。因此液冷技术能够更高效地散热,以及让芯片能够更高效地工作。
1.2液冷降低能耗压力,满足数据中心能耗要求
随着相关政策的制定、建设布局政策出台,节能减排、高质量发展成为共识。作为散热厂家主要关注的是PUE和WUE指标。在绿色低碳目标下,东部地区对数据中心提出规划方案,多地明确提出加大节能技术改造力度,新建数据中心PUE 限制在1.3 以下,存量数据中心PUE 不高于1.4。


数据中心PUE下降趋势放缓,亟需新节能技术改造。根据uptime institute跟踪的PUE数据显示,经过2007-2010年代大幅度效率提升后,PUE降幅趋缓。相比风冷,液冷除了能够满足高功率密度机柜的散热要求,还能实现较低的PUE和较高的出电率(GUE)。相比于传统风冷,冷板式液冷PUE普遍在1.1x,GUE可达75%以上,而浸没式液冷PUE可低至1.0x,GUE可达80%以上。同时使用液冷技术可以去除部分甚至全部的IT 设备风扇(通常风扇能耗也计算在服务器设备能耗中),对于浸没式液冷,去除服务器风扇可以将服务器能耗降低大约4%-15%。

1.3风冷VS液冷成本测算:液冷价值量高且能降低数据中心建设TCO
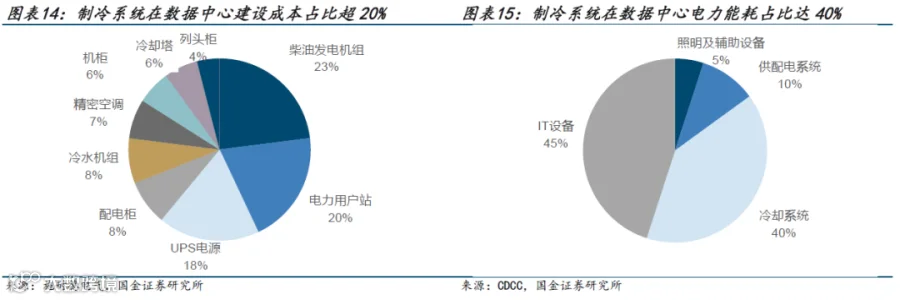
制冷系统是IDC前期建设和后期运营的主要成本来源之一。根据施耐德电气,制冷系统(传统风冷方案,包含冷冻水机组、精密空调和冷却塔)在数据中心CAPEX占比在20-25%。电力成本在数据中心OPEX中占比超过50%,根据国际能源署的研究数据,2021年全球数据中心用电量为220-320 TWh,约占全球最终电力需求的0.9-1.3%,而其中冷却系统电力成本占比达到40%,仅次于IT设备。
市场普遍认为,液冷服务器需深入定制,初始投资较高,且后期维护较复杂,但我们根据施耐德电气测算发现,虽然液冷设备的前期成本较高,但液冷数据中心建设能够通过去掉冷冻水机组、减少机架、节省IDC占地面积等方式降低IDC前期整体建设成本(CAPEX),同时液冷更加节能,节省电费进一步减少运营成本(OPEX):
1)CAPEX对比:
我们选取常见风冷冷冻水机组和基于IT机箱的浸没式液冷架构,在相同功率密度下对数据中心CAPEX进行测算。假设数据中心总容量为2MW,单机架功率密度为10kW,制冷冗余均为N+1。

液冷降低数据中心CAPEX,提升制冷系统价值量。测算表明,在功率密度为10kW/机架,风冷和液冷数据中心的投资成本大致相等(7美元/kw)。在提升数据中心功率密度时,液冷数据中心在节省占地空间和机架数量的成本优势愈发明显,提升2倍功率密度(每机架20kW)可使初投资可降低10%。如果提升4 倍功率密度(每机架40kW),可节省高达14%的投资成本。同时制冷系统在整个前期CAPEX占比由风冷的15%提升至液冷的30%,对应制冷系统价值量由0.98美元/W提升至1.83美元/W。

2)OPEX对比:
液冷数据中心PUE可降至1.2以下,可节省电费,降低数据中心运行成本。根据中兴通讯冷却技术白皮书数据显示,以规模为10MW的数据中心为例,比较液冷方案(PUE1.15)和风冷/冷冻水方案(PUE1.35):风冷、冷板式液冷和浸没式液冷一年的电费分别为841/196/56万元。

二、散热市场向液冷+芯片级演进
2.1冷板式成熟度高,浸没式冷却效率高,成本有望进一步优化
液冷技术分为接触式及非接触式两种,接触式液冷是指将冷却液体与发热器件直接接触的一种液冷实现方式,包括浸没式和喷淋式液冷等具体方案。非接触式液冷是指冷却液体与发热器件不直接接触的一种液冷实现方式,包括冷板式等具体方案。其中,冷板式液冷采用微通道强化换热技术具有极高的散热性能,目前行业成熟度最高;而浸没式和喷淋式液冷实现了100% 液体冷却,具有更优的节能效果。

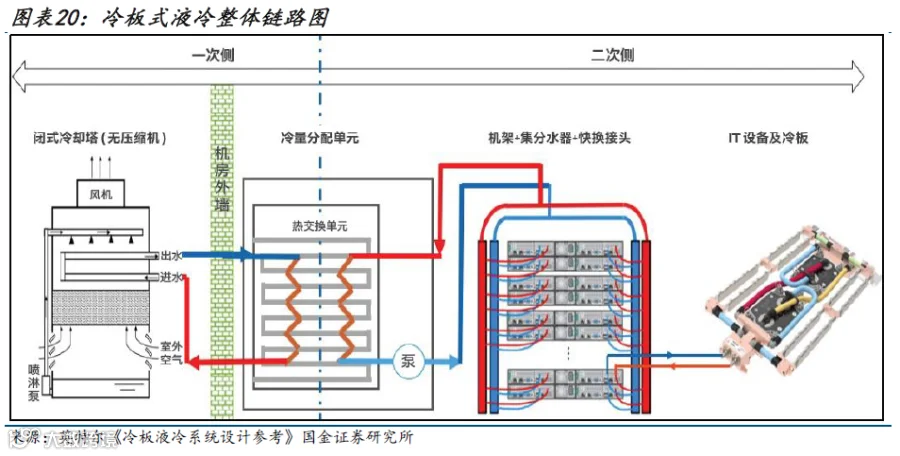
冷板式液冷成熟度高。冷板式液冷是通过液冷板将发热器件的热量间接传递给封闭在循环管路中的冷却液体,系统主要由冷却塔、CDU、一次侧&二次侧液冷管路、冷却介质、液冷机柜组成;芯片设备热量通过热传导传递到液冷板,工质在CDU 循环泵的驱动下进入冷板,之后在液冷板内通过强化对流换热吸收热量温度升高,高温工质通过CDU 换热器将热量传递到一次侧冷却液,温度降低;低温的工质再进入循环泵,一次侧冷却液最终通过冷却塔将热量排至大气环境中。
喷淋式液冷是面向芯片级器件精准喷淋,通过重力或系统压力直接将冷却液喷洒至发热器件或与之连接的导热元件上的液冷形式,属于直接接触式液冷。喷淋式液冷系统主要由冷却塔、CDU、一次侧& 二次侧液冷管路、冷却介质和喷淋式液冷机柜组成;其中喷淋式液冷机柜通常包含管路系统、布液系统、喷淋模块、回液系统等。

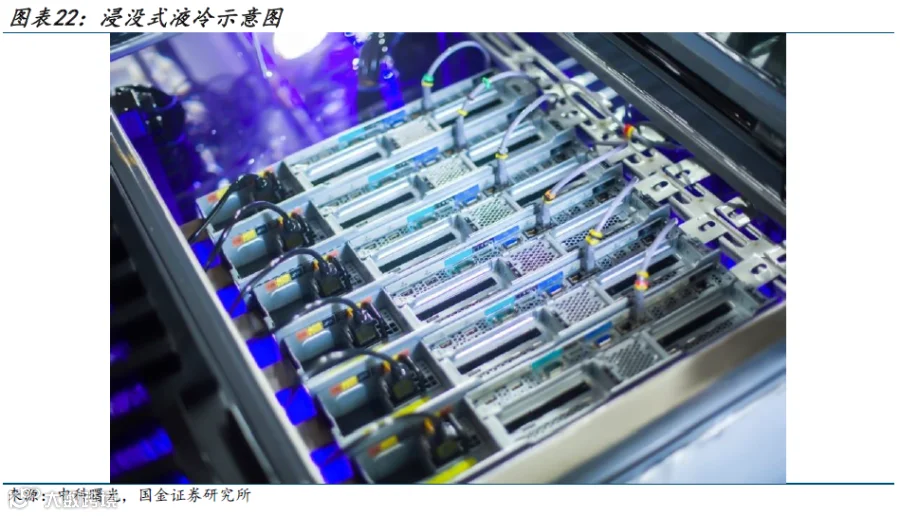
浸没式液冷技术通过浸没发热器件,使得器件与液体直接接触,进而进行热交换。浸没式液冷技术主要由冷却液、腔体结构、换热模块及相关的连接管道等设施构成。其中,冷却液为数据中心的换热介质,具有高绝缘、低黏度以及超强的兼容特性,是浸没式液冷技术的主要媒介。
液冷市场需求保持逐年增长状态,冷板式液冷和浸没式液冷是行业内目前共存的两条主流技术路线;伴随国家双碳节能政策驱动,市场对液冷的需求将逐步提升。考虑到技术成熟度、可靠性、技术通用性、结构颠覆性等多个方面,当前液冷数据中心仍以冷板式液冷占据主流地位。

2.2风冷为芯片级散热主要方案,功耗上限在800W左右
芯片级散热包含导热、散热两大环节,目前以风冷系统为主。芯片散热风冷系统主要由散热模组、系统风扇组成。其中,散热模组负责导热,将热量从芯片发热源头转移到散热端,散热端主要是风扇通过空气流动排出热量。相较于液冷方案(通过液体流通将热量吸走),风冷方案成本更低、技术相对成熟、维护方便,但是能够覆盖的散热功耗有限且风扇会发出噪声,而液冷散热效率更高、噪音更小、散热功耗覆盖范围更高,但是成本更高、维护困难。
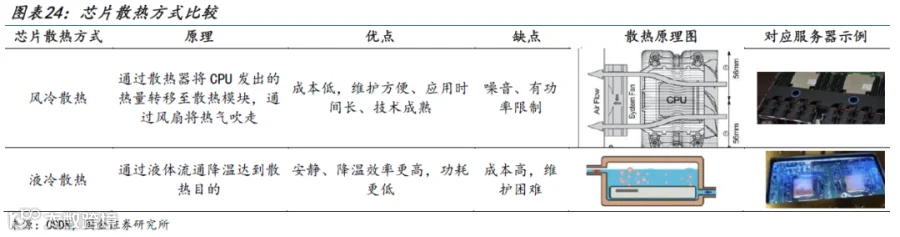
芯片级散热系统核心为由热管、均热板构成的散热模组。一般来说,服务器散热系统的作用是将内部热量发散到机柜之外,而其中芯片是最主要的发热源。芯片散热模块原理即为将芯片热量通过热管、均热片等导热材料传导,沿着导热环节到达散热鳍片位置。散热鳍片是纯铜制造,多褶结构,与空气接触面积大,传导至散热环节通过启动风扇进行主动散热,风扇的转速会根据散热量的多少自动调节,从而完成导热至散热的环节。

散热模组主要包含导热界面材料、热管、均热板和3D Vapor Chamber等等。散热模组采用不同的元件,对应的散热功耗上限、成本有差异。从功耗情况来看,风冷模块通常是热管、均热板搭配风扇使用,目前双鸿、健策等厂商也在推进3D Vapor Chamber方案,风冷对应的功率上限在700-800W左右。从价值量的角度来看,传统风冷模块单机价值量是 15- 20 美金,预计随着功率的提升,对应3D Vapor Chamber会是翻倍的增长,而水冷的成本则更高。具体几种元件来看:
l 导热介面材料:普遍应用于所有散热模组中,用于填补电子材料表面和散热器接触过程中间隙存在的微小空隙及表面凹凸不平的孔洞,加速热能传导,将晶片热能传导到散热鳍片上,降低晶片温度、提高晶片寿命及产品使用效能。导热介面材料的类型包含导热矽胶片、导热胶带、导热膏、导热胶泥等,不同材料的核心差异在于导热系数、材料可靠度、耐电压、软硬度等等。
l 热导管:利用物质汽态、液态二相变化,和对流原理设计而成。热管的主要特性是快速均温,是现在电子产品散热装置中最普遍高效的导热元件,运用范围、普及率更高,普遍运用于各式热交换器、冷却器等器件中。
l 均热片(Vapor Chamber,均温板):两相热传基础元件。均热片采用平面格式的两相冷却的高热传输能力,可将高温点热源快速传到至大面积上散热,功能及工作原理与热导管相同,由封闭于板状腔体中的流体蒸发、凝结,循环作动。
l 散热风扇:散热风扇已成为各式散热产品的重要组成元件,在散热模组中,散热空间受限,风扇可以实现强制空气对流的功能从而进行散热。通过不同的扇叶设计,扇叶运转时产生空气流动,制造强风压,降低操作设备的温度,维持电子产品时脉频率稳定,避免热损造成设备性能降低。风扇通常数量固定,通过转速提升来响应散热需求,1U通常是8 颗 4x4,2U通常是6 颗 6x6或者4颗 8x8,4U通常是8颗 8x8。

原理与理论架构来看,均热片与热管是相同的,是芯片级散热的重要元件。由于芯片功率增加、芯片尺寸缩小,整体功率密度上升,相较于热导管,均温板平面式的应用使其导热速度更加、导热效果更均匀。原理上来看,热管的热传导方式是一维的,是线的热传导方式,而均热片的热传导方式是二维的,是面的热传导方式。此外,由于均热片是扁平型的,可做成弯曲复杂的形状,不像热管仅能做成直管或弯管,且均热片可装置的散热鳍片相对较热管的鳍片多,因此转移热量更大。
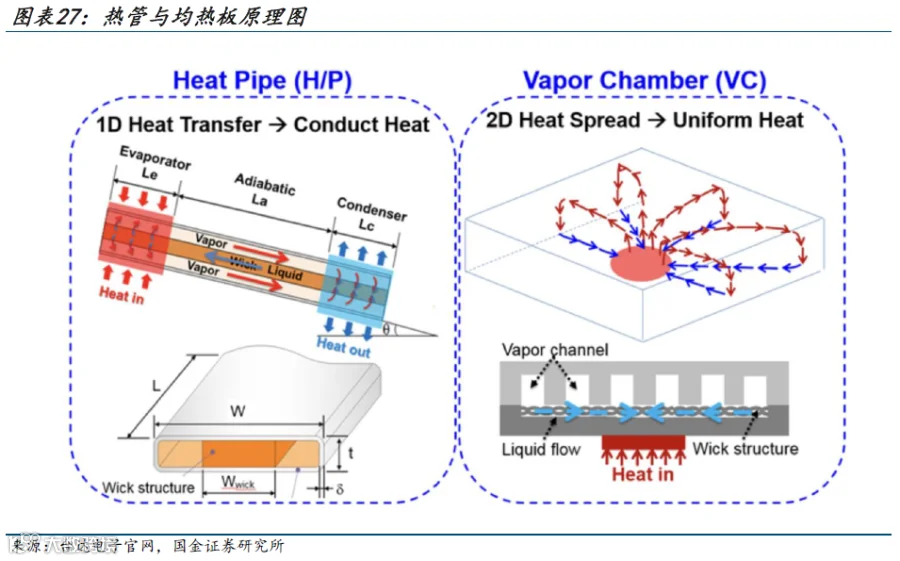
热管、均热片下游应用领域广泛,应用涵盖伺服器、通讯基地台、车用、游戏机、PC等领域,近年更朝向车用、高速运算HPC、AI等的深化应用。
预计热管2029年市场规模将达到38亿美元,6年CAGR为4.6%。全球热管主要厂商有Furukawa、Aavid、Fujikura、Cooler Master、AVC等,全球前五大厂商共占有超过70%的市场份额。目前亚太地区是全球最大的热管市场,占有超过45%的市场份额,之后是欧洲和北美市场,二者共占有超过40%的份额。根据QYR数据统计及预测,2022年全球热管市场销售额达到了28亿美元,预计2029年将达到38亿美元,年复合增长率CAGR为4.6%。
预计均热板2028年市场规模将达到17.82亿美元,7年CAGR为14.20%。根据QYR数据统计,全球均热板市场主要生产商有双鸿科技、尼得科、健策精密工业等企业,排名前三的企业占全球市场约50%的份额。其中中国是主要市场,占全球约80%的市场份额。根据Global Information数据统计,2021年增加到7.364亿美元,预计到2028年达到17.82亿美元,7年CAGR达14.20%,整个市场45% 被智能手机市场占据。
三、AI大模型带来了多少液冷市场增量?
3.1 多样化新兴技术带动中国智能算力规模高速增长
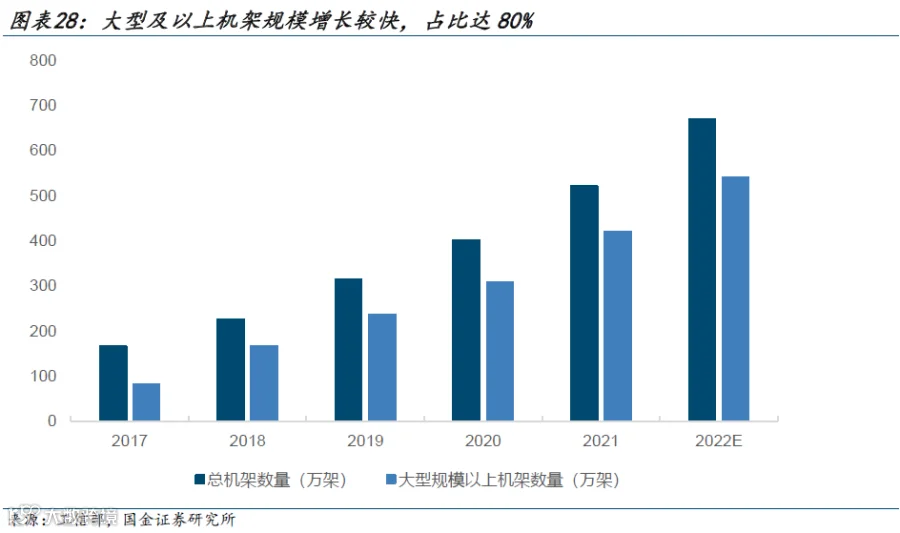
我国大型及以上数据中心机架规模增长迅速,近年来我国数据中心机架规模稳步增长,按照标准机架2.5kW统计,截至2021年底,我国在用数据中心机架规模达520万架,近五年CAGR超30%,其中大型及以上机架规模420万架,占比80%。我国数据中心主要以通用算力为主,随着AI、边缘计算需求的提升,超算、智算数据中心数量有待增长。当前通用算力机架规模占比超过90%,超算中心主要应用于国家科研,商业场景较少;智算中心逐步从早期实验探索走向商业试点,随着人工智能应用场景的丰富,预期规模增速将达到70%。
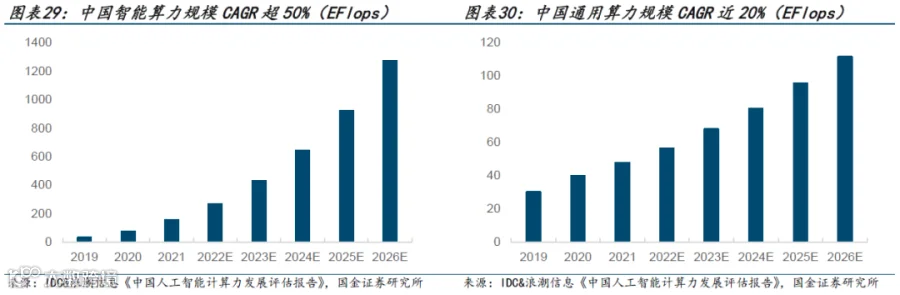
浪潮与IDC测算:2021年中国智能算力规模达155.2每秒百亿亿次浮点运算(EFLOPS),2022年智能算力规模将达到268.0EFLOPS,预计到2026年智能算力规模将进入每秒十万亿亿次浮点计算(ZFLOPS)级别,达到1,271.4EFLOPS。2021年中国通用算力规模达47.7EFLOPS,预计到2026年通用算力规模将达到111.3EFLOPS。2021-2026年期间,预计中国智能算力规模年复合增长率为52.3%,同期通用算力规模的年复合增长率为18.5%。
3.2大模型训练+推理驱动液冷市场总量增加和边际增速提升
训练阶段:根据OpenAI团队发表于2020年的论文《Language Models are Few-Shot Learners》,训练1次1746亿参数的 GPT-3模型需要的算力约为3640 Petaflop/s-day,假设当前大模型每次训练需要一个月的时间,则对应算力需求为121petaflops。随着模型参数增加和训练时间缩短,远期算力需求会有明显增长。AI训练芯片参考英伟达A100参数,算力15.67TFlops,有效算力约为30%。
推理阶段:与用户活跃数、提问字数等参数有关。此处不考虑峰值,假设访问需求平均分配在全天各个时段。随着AI应用深化,用户活跃数、模型参数会呈现明显增长,此外访问时延降低。AI推理芯片参考英伟达T4参数,算力8TFlops,假设有效算力利用率30%。

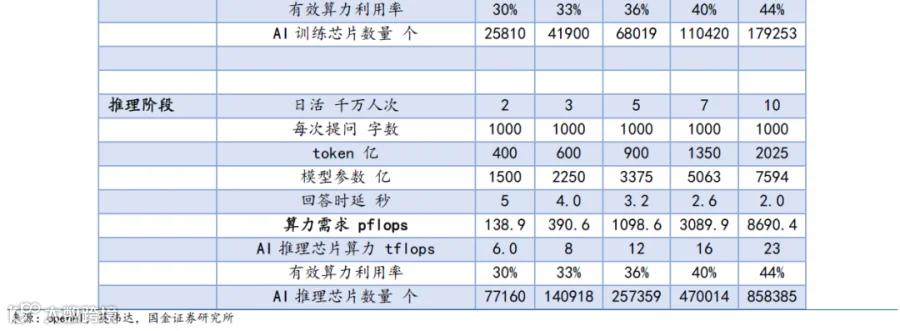
参考相应训练/推理芯片热设计功耗分别为400/200W,且未来随着芯片性能呈正比例增长,得到散热总需求。
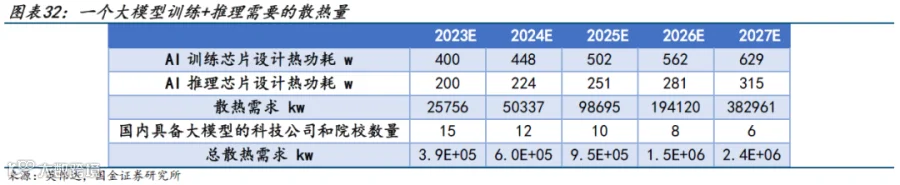
计算结果表明,一个设计容量为5MW、单机柜功率密度20kW的数据中心前期建设成本为20元/W,其中制冷系统占比为35%,对应冷板式液冷成本在7108元/kW。浸没式液冷所需要的绝缘冷却液成本较高,我们预计其成本在25000元/kW。

当前冷板式液冷技术成熟度较高,在液冷技术路线中处于主流,假设当前占比为80%。未来随着浸没式液冷技术成熟及,整体占比有望逐步提升。综合测算,AI大模型训练+推理会带来40亿元的液冷市场空间,随着模型参数增加、使用推广,未来四年带来液冷市场60%+年复合增速。

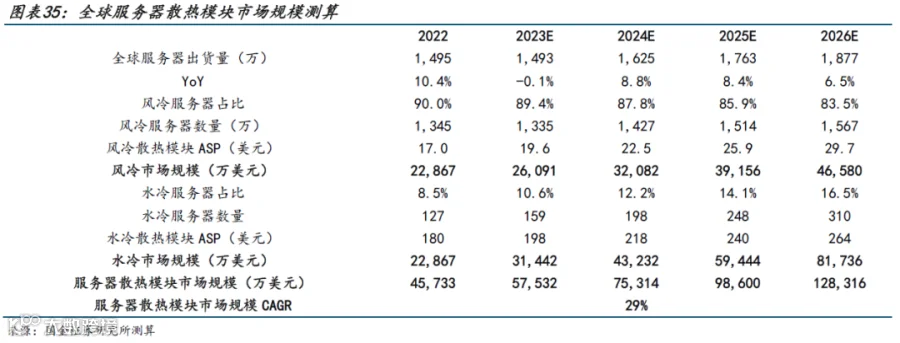
根据我们测算,预计服务器散热模块规模至2026年能保持接近30%的复合增长。基于以下假设:1)IDC预测2026年全球服务器出货量1877万台;2)AI服务器的占比逐年提升;3)随着功率增加,水冷渗透率提升,水冷服务器数量每年以25%增长;4)随着功率增加散热要求提升,风冷、水冷ASP价格逐年上涨,分别为15%、10%。
四、投资建议
我们认为AI大模型有望引领算力需求升级,带动高功率密度的智算和超算中心建设,加速配套设施液冷系统导入市场,未来伴随新建数据中心建设和存量数据中心改造,整体渗透率有望快速提升。当前液冷行业仍处在发展早期,看好在技术+产能领先布局的厂商。
考虑到竞争壁垒在于对场景定制化程度的理解,平台化能力的快速延展,我们建议从三条主线关注液冷技术的发展和投资机会:1)华为电气-艾默生系的专业温控厂商:最早从事精密空调研发设计,具备多年的产业洞察,对技术研发具备前瞻性,且形成平台化的散热布局,赋能多行业应用;2)布局液冷技术的服务器厂商:冷却技术由房间级向行级甚至服务器内部芯片级延伸,能够参与液冷技术方案的服务器厂商,有望更快迎来算力升级的机遇,强化产品竞争力;3)提供包含芯片级散热的完整解决方案的供应商:芯片作为服务器核心热量源,随着芯片功率提升,散热方案向服务器内部芯片级升级。
五、风险提示
人工智能发展不及预期。若AI发展不及预期,则科技公司与运营商的算力资本开支将会下降,导致IDC建设进度放缓,进而影响数据中心中温控等配套基础设施产品的放量。
液冷技术导入不及预期。液冷目前在冷却液成本方面仍有待降低,若材料研发不及预期导致成本难以降低,则会影响液冷技术导入。此外若存量数据中心改造成本较高,也会影响液冷技术对风冷技术的替代。
市场竞争加剧风险。当前市场上温控厂商较多,若市场竞争加剧,行业陷入价格成本竞争,对产业中公司盈利和持续经营产生不利影响。
免责声明:本文转载自大猫剑客。如有不适,请联系我们删除,谢谢。
