点击蓝字
关注我们
大模型训练、生成式 AI 落地驱动 GPU、AI 加速芯片功耗持续暴涨,英伟达 GB200、华为昇腾、寒武纪高端算力芯片单颗功耗突破 700W,单机柜功率从传统 10kW 飙升至 120~250kW,远期新一代芯片机柜功耗或将迈向 500kW 以上。
传统风冷受空气换热物理极限制约彻底退出高端智算场景,单相水冷、单相浸没液冷逼近散热天花板:流量激增带来泵耗抬升、芯片温控波动 ±5℃引发算力降频 15%~30%,PUE 优化遭遇硬性约束。依托液 - 气相变潜热高效换热的两相液冷,凭借换热效率高出单相液冷一个数量级、超低泵耗、高精度控温、极致节能的核心优势,成为破解 AI 芯片高热瓶颈的下一代主流散热方案,正在从实验室试点加速走向规模化商用,重构全球算力基础设施热管理产业格局。

板散热模组
一、行业痛点:AI 算力爆发倒逼散热技术迭代
1.1 传统散热方案全面触及性能上限
风冷淘汰:空气换热系数极低,仅适配单机柜<15kW 低功耗服务器,面对高密度 AI 集群,空调功耗占比超 45%,PUE 常年高于 1.4,无法满足东数西算枢纽 PUE≤1.15 的硬性建设标准。
单相液冷瓶颈凸显:单相水冷 / 浸没依靠工质升温显热带走热量,想要提升散热能力只能加大介质流量,水泵能耗大幅抬升;AI 负载动态波动场景下芯片温度漂移大,高频热冲击造成芯片降频、算力损耗,700W 以上超高功耗芯片适配难度陡增。
算力成本倒挂:散热能耗、机房扩容、设备折旧拉高 TCO,算力中心约 20% 运营成本消耗在温控系统,高热损耗缩短芯片使用寿命,制约大模型商业化落地效率。
1.2 政策与算力建设催生刚需
国内《算力基础设施高质量发展行动计划》明确 2027 年国内智能算力突破 300EFLOPS,东数西算二期新建算力枢纽强制严控 PUE,两相液冷是当前唯一可稳定实现 PUE1.04~1.08 的成熟商用技术,政策红利打开行业扩容空间;海外谷歌、微软、英伟达自建超算集群全面启动两相液冷试点,全球算力建设同步拉动技术落地。
二、两相液冷底层原理与四大主流技术路线
2.1 核心换热原理
两相液冷本质是相变潜热循环换热:低沸点绝缘工质接触高温 AI 芯片吸热沸腾,由液态转化为气态,相变过程吸收海量潜热(同等质量工质相变吸热是升温吸热数百倍);蒸汽经由管路输送至冷凝端放热液化,依靠重力、毛细力或微泵回流至热源端,形成密闭闭式自循环,全程介质温度波动极小,实现芯片 ±1.5℃高精度恒温控制。区别于单相液冷依靠介质温升换热,两相换热几乎不依赖流体大流量,泵耗仅为单相水冷 1/5~1/9,从物理层面解决高功耗散热难题。
2.2 四大商业化技术路径
(1)两相冷板式液冷
冷板紧密贴合 GPU/CPU 芯片封装面,板内微通道(0.2~0.8mm)填充低沸点冷媒,工质在冷板内部沸腾汽化、外部冷凝器液化回流;改造兼容现有服务器机架,无需整机浸没改动硬件,适配 700~2000W 单芯片、50~150kW 机柜,英伟达、华为新一代 AI 服务器标配方案,2025 年新增智算中心冷板式两相占比超 65%。优势:改造成本低、运维便捷、兼容存量机房;短板:无法解决板卡、内存辅件散热,极限散热上限低于浸没方案。
(2)两相浸没式液冷
整机服务器完全浸入密闭液槽低沸点氟化绝缘液,设备全元器件直接与介质接触,发热后液体槽内沸腾、蒸汽在槽顶冷凝盘管液化滴落回流,可支撑单机柜 150kW + 超高功率,曙光、浪潮超算集群标杆落地,PUE 最低可达 1.03。优势:全器件均匀散热、无局部热点、被动循环可取消水泵进一步降耗;短板:机房结构承重改造、整机定制化改造成本偏高、冷却液耗材成本高。

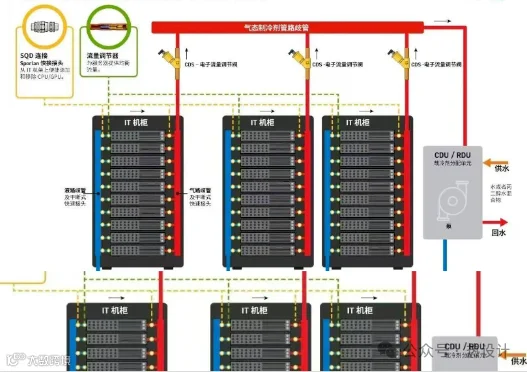
两相浸没智算机柜
(3)直触芯片两相冷却
去除传统冷板垫片,冷媒直接喷淋 / 浸润芯片裸片,近距离沸腾换热,散热极限突破 3000W / 芯片,适配未来 Rubin 系列等超功耗 AI 芯片,当前处于头部云厂商实验室验证阶段。
(4)喷淋式两相液冷
密闭机柜内低压雾化喷淋低沸点工质,液滴撞击发热器件汽化吸热,蒸汽机柜顶部冷凝回收,介于冷板与浸没之间,适配边缘高密度 AI 服务器、算力一体机,模块化部署灵活。
2.3 两相液冷相较主流散热核心优势
三、产业现存痛点与技术攻关方向
3.1 当前行业落地痛点
成本约束:高端进口氟化冷媒单价偏高、浸没式前期土建改造投入大,中小 IDC 观望情绪仍存;
工艺瓶颈:微通道冷板精密加工良率不足、密闭系统长效密封可靠性待长期验证,高温工况工质渗漏风险管控难度高;
生态适配:传统服务器元器件(PCB、连接器)耐冷媒腐蚀性能不足,浸没机型需要硬件定制开发,整机生态尚未完全标准化;
环保合规:传统全氟冷媒 PFAS 环保受限,低 GWP 环保冷媒配方研发进度有待提速。
3.2 三大技术迭代攻关方向
工质国产化升级:低 GWP、低成本环保氟化液、碳氢绝缘冷媒研发,淘汰高污染 PFAS 介质,进一步压降耗材成本;
芯片表面强化换热:冷板微纳结构蚀刻、PCB 换热面多孔改性,提升沸腾成核密度,临界热流密度提升 1~2 倍,强化极限散热能力;
被动无泵两相系统:依托毛细虹吸、重力回流取消循环水泵,极致降低系统能耗,是浸没液冷中长期技术目标。
四、未来发展趋势:三段式落地节奏预判
4.1 短期:两相冷板主导渗透,存量机房改造爆发
两相冷板凭借兼容性优势成为新建 AI 机房标配,风冷、单相水冷存量智算开启节能改造,国内头部云厂商新建高算力集群两相渗透率突破 50%;两相浸没聚焦超算、头部大厂自建超大规模算力,小范围标杆落地。
4.2 中期:浸没技术成熟,混合液冷成为行业标准
环保冷媒量产落地大幅降低浸没部署成本,服务器硬件标准化适配两相浸没,新建单机柜>100kW 超高密度机房优先选用两相浸没;冷板 + 局部浸没混合方案普及,兼顾成本与散热上限,行业渗透率突破 40%。
4.3 长期:直触芯片两相普及,成为下一代算力标配
单芯片功耗迈向 2000W+,直触式两相冷却商业化成熟,全面替代冷板方案,两相液冷从高端选配变为全品类 AI 服务器标配,全面重构全球数据中心热管理产业体系。
版权声明:我们尊重原创,也乐于分享,如有涉及版权等问题,敬请第一时间联系我们进行删除处理