


怎么判断香港公司是否需要做账审计?
事实上,无论您的香港公司是在本地经营还是离岸运营,只要有实际经营活动,都需依法向香港税务局提交税务申报材料。
符合以下任一情况,即被视为有经营业务:
银行账户存在业务往来记录;
有进出口记录(如海关、物流公司留存的相关文件);
与香港企业或客户发生购销往来;
在香港聘用雇员;
容许或授权在香港使用动产,并收取租金、租赁费等;
委托在香港的代销业务;
其它源自或产生于香港的利润。
需特别注意,香港公司“零申报”的资格要求极为严格,潜在风险较高(具体标准请咨询唐诚专业顾问)。即使已完成零申报,香港税务局仍有权在7年内要求查阅公司账目,并可能通过银行流水、海关记录等多种渠道进行核验。
如被发现不符合零申报条件,可能被认定为瞒税或逃税,情节严重者将面临高额罚款,甚至被列入香港税务黑名单。
当然,香港公司也享有若干免税政策,例如:
香港公司派发的股息;
储税券利息;
香港银行存款利息;
支付或收取来自香港服务公司或信托公司的款项等。
香港公司未按时报税带来的影响

香港公司若未在规定期限内完成税务申报,将会收到税务局发出的罚款通知,明确指出因逾期申报而产生的罚款金额,并要求公司立即补交申报。
逾期申报的处罚措施如下:
一旦未按时申报,税务局会将其视为拖欠税款,该行为在香港属严重违法。税务局将立即加征5%的附加费;若逾期超过6个月,会在欠款总额(含前6个月已加征的5%)基础上,再额外加征10%的附加费,并有权向第三方(包括雇主、银行或债务人)实行强制扣税。
如通过以上途径仍未能追回欠税,税务局可向法院提起民事起诉,同时申请“阻止离境提示”,限制欠税人离港,并最终可对欠税人申请破产或清盘。
请注意:所有报税表均附有声明书,填报人必须签署确认所提供资料真实无误、无遗漏。
税务申报务必准确真实,以下行为均属违法:
少报或漏报利润/收入;
提供错误资料;
无合理辩解而提交不正确的报税表,最高可被处以港币1万元罚款,并加罚少缴税款3倍的金额;
如意图瞒税,一经定罪,最高可被判罚款10万港币及少缴税款3倍的罚金,并处最高3年监禁。高等法院上诉法庭曾强调,此类犯罪情节严重者可能被判处即时入狱。
此外,违规公司的香港银行账户及资金、所有在港资产均可能被冻结。

重要提醒:
香港税务局明确规定,报税期限并不以是否收到利得税表为准。凡是已达报税期的公司,无论是否收到税表,都必须按时完成报税。税表的发放旨在提醒公司报税期限已到,并催促其履行申报义务。
因此,香港公司应主动、准时、诚信地完成做账报税,遵守香港税务法律法规,避免因逾期或申报不实而引发严重后果。
CRS/收到银行调查文件该如何处理?
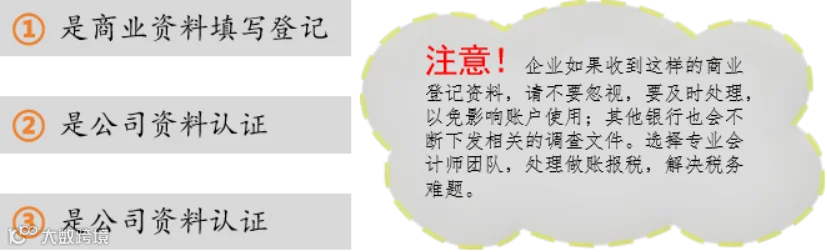
受CRS税务信息交换政策影响,多家香港公司近期收到由银行发出的商业资料调查信件(电子或纸质形式)。此类文件通常通过网银系统站内信或公司注册邮箱送达,主要包含以下三个部分:
按时报税,香港公司做账审计所需资料
香港公司报税是一项系统性工程,涵盖账务整理与汇编、账目审核、税项计算、审计报告编制以及税务豁免申请等多个环节。
报税流程主要包括:
账务整理与汇编:公司需对报税年度内的业务资料进行系统整理,按月、按业务类型分类汇总,确保所有营业记录完整清晰,为执业会计师的全年度营收核算奠定基础,避免遗漏或错算。
做账与财务报表编制:做账过程中需编制三大财务报表——试算平衡表、利润表及资产负债表。具体包括整理原始凭证、编制记账凭证、明细账和总分类账等。
审计(核数):香港公司审计须由本地持牌会计师执行,对公司一年度或以上的账目进行审核与核实,并依此编制审计报告,向香港政府部门作出合规性说明。执业会计师将基于所提供的业务资料,进行客观审计,并出具专业审计意见。
做账所需业务资料包括:
与客户签订的订单/合同、销售票据;
银行收款水单及收款通知;
向供应商发出的采购订单/合同、购货票据;
付款银行水单;
运输、报关等业务相关费用单据;
银行月结单及业务水单;
与股东、客户往来款的收据及水单;
存、取现金回单;
工资、房租、办公费、招待费、交通费等票据;
投资文件、设备采购合同、票据及付款凭证等。

大家都在看:
香港公司审计必读:避开这些常见“雷区”,合规纳税!
香港利得税两级制20个关键问题解答
香港公司报税:超越基础的完全攻略与常见误区解析

