


点击蓝字
关注我们
当市场沉迷于英伟达 Rubin GPU 的推理性能跃升 35 倍、订单全预定的狂欢时,一场更深层的产业革命已悄然发生:AI 算力产业链的核心竞争力,正从 GPU “单点垄断” 转向非 GPU 环节的 “壁垒博弈”。
摩根士丹利 BOM 拆解揭示,Rubin 机架成本翻倍背后,PCB、存储、液冷、网络等非 GPU 部件不仅占据成本大头,更凭借技术门槛、产能壁垒、定制化能力,成为决定算力供给上限、利润分配格局的关键变量。GPU 霸权正在松动,“得非 GPU 者,得算力天下” 的新规则,已在 Rubin 时代落地生根。

一、成本结构剧变:非 GPU 成 “价值压舱石”,GPU 沦为 “成本配角”
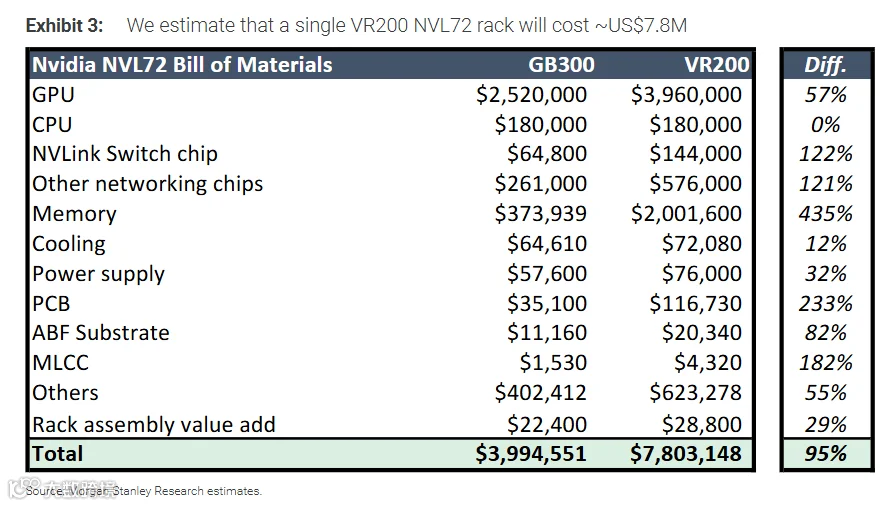
Rubin VR200 NVL72 机架 780 万美元的天价,彻底颠覆了 “GPU 决定成本” 的传统认知。对比 GB300 的 399 万美元,381 万美元的新增成本中,超 70% 来自非 GPU 环节,GPU 权重持续稀释,非 GPU 部件从 “配套” 升级为 “核心价值载体”。

1. 存储:从 “耗材” 到 “成本第一极”,垄断性凸显
Rubin 时代,存储取代 GPU 成为最大成本项,单机架内存成本达 200 万美元,占比 26%,较 GB300 暴涨 435%。这并非简单的容量扩容,而是AI 算力对存储的 “刚需垄断”:单台 AI 服务器 DRAM 需求是传统服务器的 8-10 倍,HBM 产能被 SK 海力士、三星、美光三大巨头牢牢把控,高端 HBM 几乎无替代方案。更关键的是,Rubin 搭载的 SOCAMM 模组高度定制化,云厂商自行采购虽能降本至 670 万美元,但核心存储颗粒仍被海外巨头掌控,国产存储仅能切入低端模组环节,壁垒差距显著。
2. PCB:技术壁垒筑 “护城河”,高端产能成稀缺资源
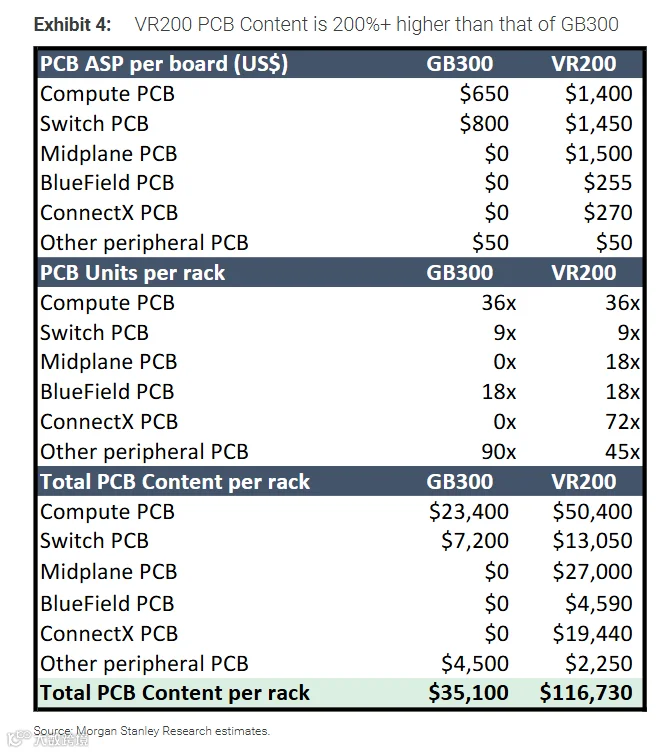
PCB 是 Rubin 时代价值增幅最高的赛道,单机架价值 11.67 万美元,涨幅 233%,其核心壁垒不在成本,而在 “高密度 + 高层数 + 高材质” 的技术垄断 。Rubin 计算板升级至 26 层 HDI、CCL M8 级板材,交换机托盘达 32 层,新增 44 层中板,且尺寸大幅加大 —— 这类高端 AI PCB,全球仅深南电路、沪电股份等少数厂商具备量产能力,产能扩张周期长达 12-18 个月,短期供需缺口难以弥合。更关键的是,Rubin 新增的 ConnectX 模组 PCB、中板 Midplane PCB 为专属定制,ODM 厂商无法自行替代,绑定头部 PCB 企业形成强壁垒。
3. 液冷 + 电源:高压架构迭代,“非标定制” 构建壁垒
Rubin 全面采用无风扇全液冷设计,含 CDU 散热组件价值 12.21 万美元;电源端 800V 高压架构将于 2027 年大规模落地,台达等厂商已提前布局。这一环节的壁垒在于 **“定制化 + 技术适配 + 长期绑定”**:液冷歧管、快速接头需匹配 Rubin 超高功率密度(单机架功耗超 1MW),领益智造子公司立敏达作为唯一中国大陆供应商,其 UQD 快接头单个机柜用量达 200-300 个,且通过英特尔认证,跨平台兼容性极强,国产企业短期内难以突破技术与认证壁垒。电源端 800V HVDC 架构属于全新换代,需与云厂商深度协同开发,ODM 与中小电源厂商被排除在外,头部企业独享红利。
4. ABF 基板 + MLCC:上游材料卡脖子,“隐形壁垒” 掌控命脉
ABF 基板单机架价值 2.03 万美元,涨幅 82%,核心来自 GPU 基板单价翻倍(100→200 美元)及 NVSwitch/ConnectX 芯片用量翻倍。ABF 基板的壁垒在于上游材料垄断:全球 ABF 树脂被日本味之素独家掌控,高端基板产能集中在信越化学、深南电路等少数企业,国产 ABF 基板仅能覆盖低端场景,高端完全依赖进口。MLCC 单机架价值 4320 美元,涨幅 182%,计算板 MLCC 成本从 25 美元涨至 90 美元,增量来自高端高容 MLCC,村田、三星电机占据全球 70% 产能,国产 MLCC 仅能切入低端消费电子,AI 服务器高端市场几乎空白。
二、利润分配重构:非 GPU 环节 “高壁垒高盈利”,ODM 逆袭,GPU 溢价见顶
Rubin 时代的利润分配逻辑,彻底打破 “GPU 赚大头、配套赚辛苦钱” 的旧格局:非 GPU 高壁垒环节(PCB、存储、ABF)毛利率超 30%,ODM 代工凭规模与定制化实现盈利逆袭,GPU 溢价空间持续收窄。
1. 高壁垒零部件:技术垄断 = 超额利润,国产替代窗口期打开
- PCB
高端 AI PCB 毛利率达 35%-40%,远高于普通 PCB 的 15%-20%,深南电路、沪电股份等头部企业因绑定 Rubin 供应链,订单排至 2027 年,产能满负荷下,盈利弹性持续释放。
- 存储
HBM 模组毛利率超 40%,三大原厂凭借产能垄断,持续上调价格,2026 年 DRAM 全年涨幅预计达 250%-280%,存储成为 AI 产业链 “最赚钱的赛道”。
- ABF 基板
高端基板毛利率 30%-35%,信越化学、深南电路等企业因材料与技术壁垒,几乎无竞争对手,独享超额利润。 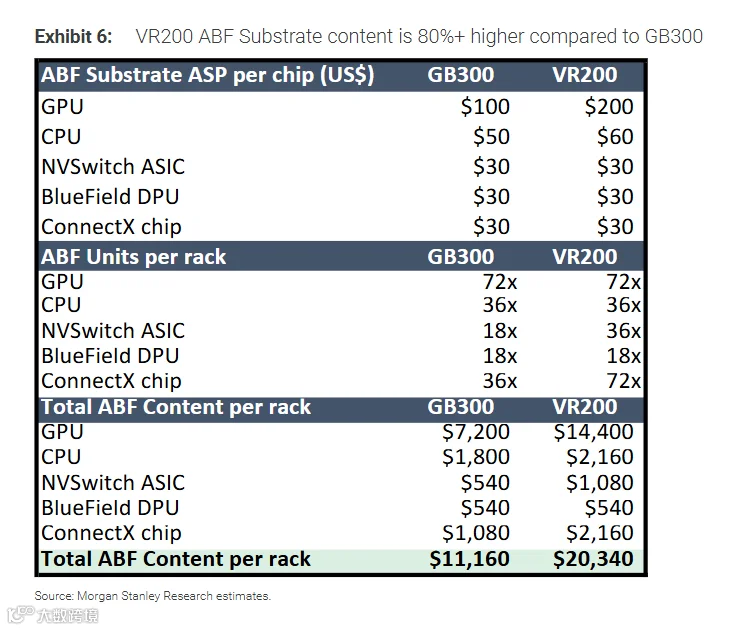
2. ODM 代工:从 “赚加工费” 到 “赚定制费”,绝对盈利成核心
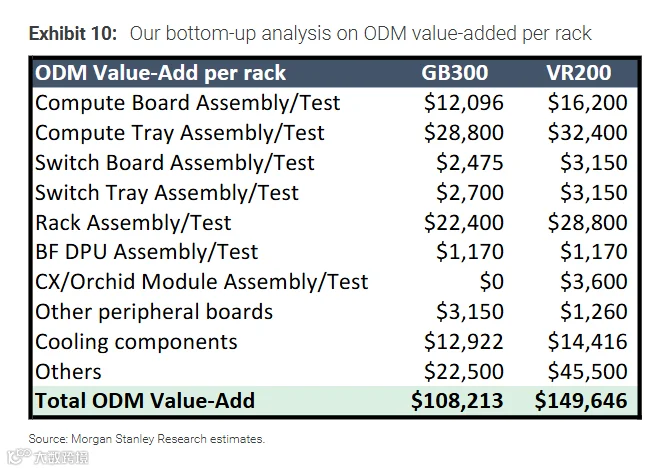
此前市场担忧 Rubin 标准化会压缩 ODM 利润,但实际恰恰相反:ODM 美元增值逆势上涨 35%-40%,从 10.82 万美元升至 14.96 万美元。核心逻辑在于,Rubin 的 “标准化” 是 “平台标准化 + 模组定制化”:整机架构统一,但计算板、ConnectX 模组、液冷系统需深度定制,ODM 凭借全流程组装测试能力,新增定制化增值环节。尽管毛利率从 2.7% 小幅回落至 1.9%,但整机 ASP 翻倍,绝对盈利大幅提升 **;若云厂商自行采购内存模组,ODM 毛利率可回升至 2.2%,盈利韧性更强。头部 ODM(鸿海、广达、纬创)推进寄售模式,缓解资金压力,代工板块从 “低毛利内卷” 转向 “高规模稳健盈利”。
3. GPU:溢价见顶,从 “垄断暴利” 到 “合理利润”
Rubin GPU 绝对价值从 252 万美元涨至 396 万美元,涨幅 57%,但BOM 占比从 65% 回落至 51%,溢价空间持续收窄。一方面,GPU 性能提升边际递减,Rubin 推理性能虽提升 35 倍,但大模型训练对 GPU 需求增速放缓,供需缺口逐步缩小;另一方面,AMD、英特尔、国产 GPU(寒武纪、摩尔线程)加速突围,英伟达市占率从 90% 降至 50% 出头,竞争加剧倒逼 GPU 溢价回落。未来 GPU 将从 “单一垄断” 转向 “多元竞争”,利润回归合理区间,非 GPU 环节成为产业链利润核心。
三、话语权转移:非 GPU 壁垒决定算力供给上限,国产替代迎 “黄金窗口”
Rubin 时代,AI 算力的供给上限,不再取决于 GPU 产能,而是PCB、存储、ABF、液冷等非 GPU 环节的产能与技术壁垒;产业链话语权,正从英伟达向掌握非 GPU 核心技术、产能、定制化能力的企业转移,国产替代迎来历史性机遇。
1. 供给瓶颈转移:非 GPU 成 “卡脖子” 核心,产能扩张决定格局
当前 AI 算力供给的核心瓶颈,已从 GPU 短缺转向非 GPU 零部件产能不足:高端 AI PCB 产能缺口达 40%,HBM 产能被三大原厂严控,ABF 基板、高端 MLCC、液冷关键部件均存在不同程度短缺。Rubin 2026 年 Q3 量产、Q4 放量,非 GPU 零部件产能扩张速度,直接决定 Rubin 交付规模,进而影响全球 AI 算力供给。掌握非 GPU 核心产能的企业,将在产业链中拥有更强议价权,甚至能反向影响 GPU 厂商的出货节奏。
2. 国产替代机遇:非 GPU 环节 “易突破、高壁垒、大市场”
GPU 领域,国产厂商与英伟达差距仍在 3-5 年,短期难以撼动其地位;但非 GPU 环节,国产企业已具备技术与产能基础,且壁垒相对较低、市场空间广阔,成为国产替代 “黄金赛道”:
- PCB
深南电路、沪电股份、生益科技已切入英伟达供应链,高端 AI PCB 技术逐步突破,国内产能占比从 2020 年的 15% 升至 2026 年的 30%。
- 液冷
领益智造、英维克、高澜股份已实现技术突破,领益智造成为 Rubin 液冷核心供应商,国产液冷企业全球市占率达 25%。
- 存储
长江存储、长鑫存储在 NAND、DRAM 领域快速追赶,HBM 模组已实现小批量试产,国产存储模组全球市占率达 40%。
- ABF 基板 / MLCC
深南电路、风华高科等企业加速布局,逐步突破技术瓶颈,低端市场已实现国产替代,高端市场加速渗透。
3. 产业链新秩序:“GPU + 非 GPU” 协同,壁垒互补成核心
Rubin 时代,AI 算力产业链将形成 “GPU 提供核心算力、非 GPU 环节构建壁垒、ODM 整合交付” 的新秩序:英伟达专注 GPU 研发与架构设计,将非 GPU 环节外包给专业厂商;非 GPU 企业凭借技术与产能壁垒,绑定英伟达与云厂商,形成长期合作;ODM 负责整机定制化组装与测试,提供一站式交付服务。壁垒互补、利益共享成为产业链共识,单一环节垄断格局被打破,全链路协同能力决定企业竞争力。
四、结语:告别 GPU 崇拜,非 GPU 赛道迎来 “黄金十年”
英伟达 Rubin 平台的 BOM 重构,是 AI 算力产业从 “野蛮生长” 到 “理性成熟” 的分水岭:GPU 不再是唯一核心,非 GPU 环节凭借技术壁垒、产能稀缺、定制化能力,成为决定产业链话语权、利润分配、供给上限的关键。
版权声明:我们尊重原创,也乐于分享,如有涉及版权等问题,敬请第一时间联系我们进行删除处理
