


闪迪昨天晚上旱地拔葱 微拉 17个点!
在最新投资者日举行期间,公司gu jia盘中最高上涨约17%,一度触及1,567美元,市值冲到约2,282亿美元。
美光、SK海力士、西部数据、希捷和铠侠等存储产业链公司也集体走强。
一场投资者日,为什么能带动整个板块?
因为闪迪想让市场相信:它不再是一家完全看存储价格吃饭的周期公司,而是可以通过长期合同,提前锁定一部分未来收入和现金流。
先看长期目标
闪迪预计,在2028至2030财年:
- 营收保持中高双位数增长;
- 非GAAP毛利率约为80%;
- 调整后自由现金流利润率约为50%;
- 满足业务投资需求后,将100%的剩余现金返还股东。
这些目标确实漂亮。但它们是管理层给出的长期财务模型,不是闪迪已经稳定实现的常态利润率。
真正引爆gu jia的,也不是80%的毛利率,而是公司手里的长期合同。
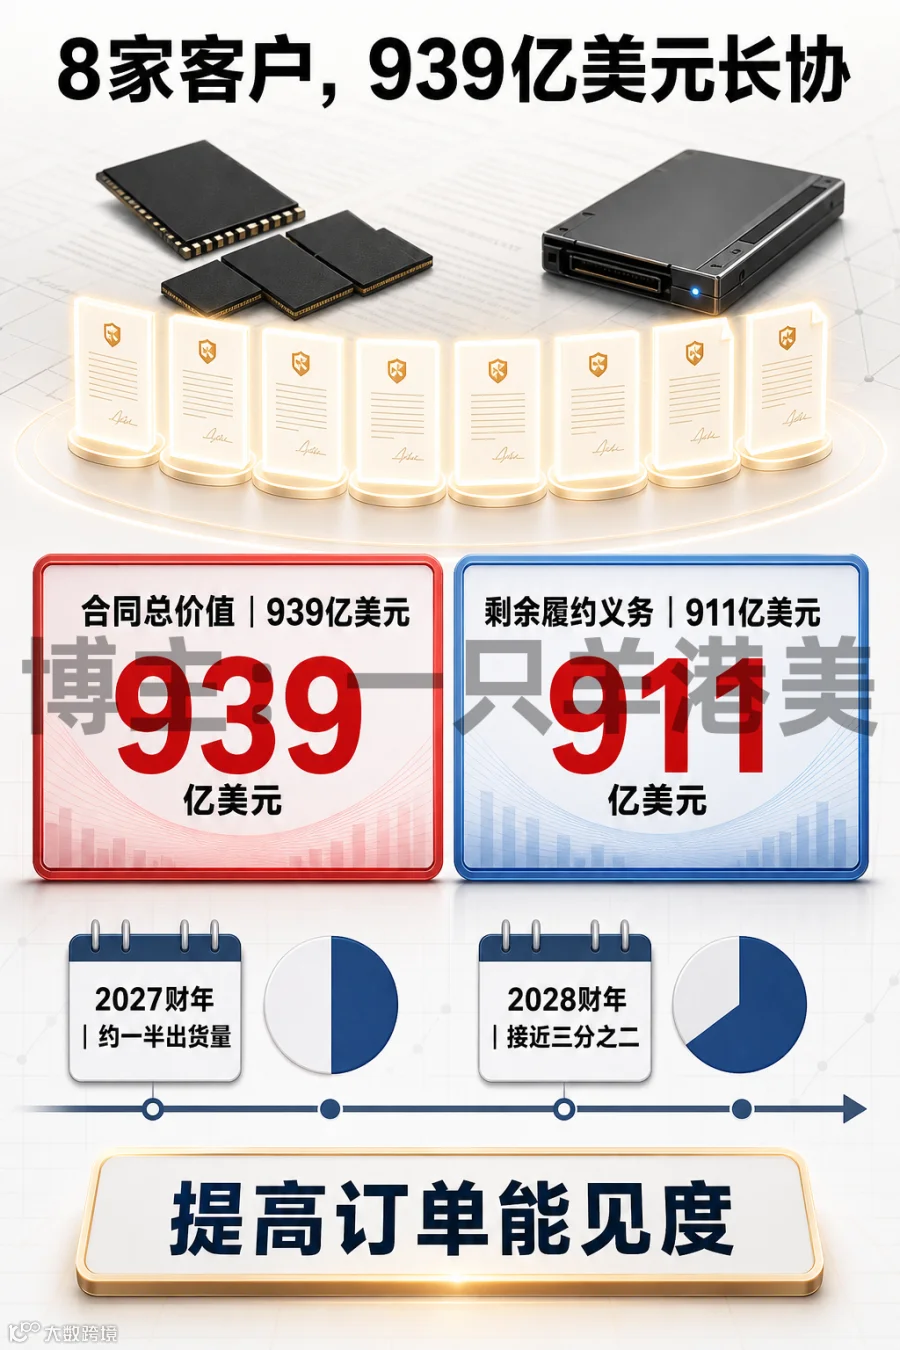
8家客户,939亿美元合同
闪迪已经与8家客户签署“新商业模式协议”。
合同总价值约939亿美元,剩余履约义务约911亿美元,预计覆盖2027财年大约一半的产品比特出货量;到2028财年,覆盖比例接近三分之二。911亿美元,相当于闪迪2026财年202.5亿美元收入的约4.5倍。
但这不代表公司已经拿到911亿美元收入,更不代表这些合同会在一年内全部变成现金。
更准确地说,闪迪获得的是跨越多年的订单能见度。
传统存储公司往往只能根据现货价格、库存和下一季度出货量判断未来盈利。闪迪希望把一部分业务从“每个季度重新谈价格”,变成“提前几年约定采购框架”。这才是本轮上涨的核心逻辑。
长期合同改变了什么?
存储行业一直逃不出同一个循环:
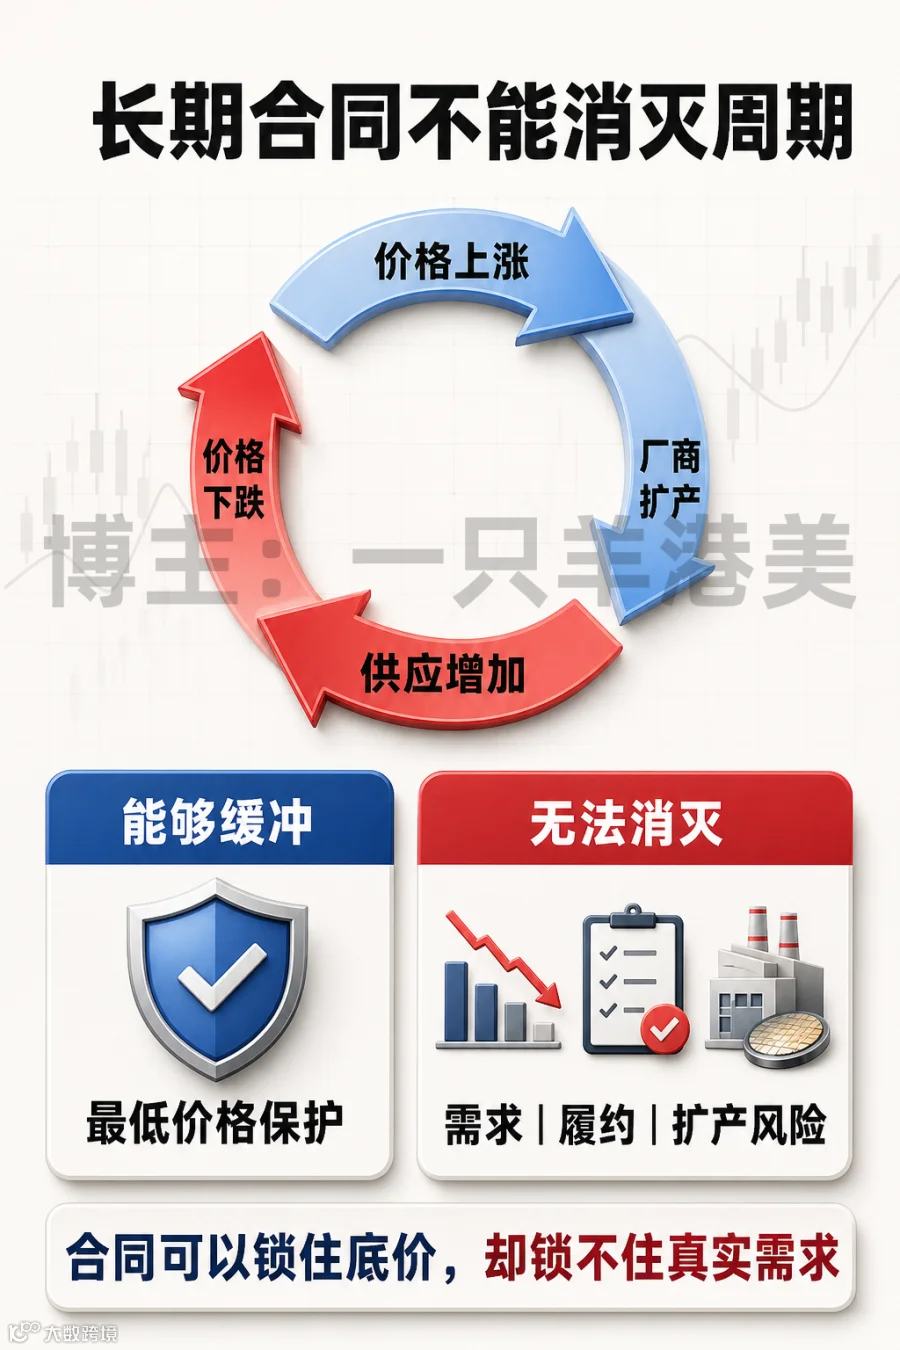
价格上涨,厂商扩产;供应增加,价格下跌;利润最终重新收缩。
因此,即使景气时期利润很高,市场通常也不愿意给出太高估值,因为没有人知道高利润还能维持多久。闪迪的新合同加入了长期采购承诺、保证金和最低价格保护。即使未来存储价格下跌,只要客户正常履约,公司仍可能获得一定的价格和收入保障。这可能降低价格下跌的冲击,提高产能规划的可见度,也让市场开始关注合同覆盖率、剩余履约义务和自由现金流,而不只是现货价格。
严格来说,闪迪想改变的不是存储行业的周期,而是公司暴露在周期中的程度。如果利润波动下降,估值方法也可能随之改变。
主权资本关注,不等于gu价不会调整
2026财年,闪迪收入达到202.5亿美元,GAAP净利润约114.3亿美元,第四财季毛利率达到84.6%。
数据中心收入占比也从约13%提高到约25%。业绩确实很强,但公司此前也明确表示,收入增长同时受益于产品结构改善和价格上涨。
价格涨得越快,厂商扩产的冲动通常越强;利润越高,竞争者增加供给的动力也越大。
长期合同可以降低部分波动,却无法阻止整个行业增加产能。
高利润仍然依赖涨价
2026财年,闪迪收入达到202.5亿美元,GAAP净利润约114.3亿美元,第四财季毛利率达到84.6%。
数据中心收入占比也从约13%提高到约25%。业绩确实很强,但公司此前也明确表示,收入增长同时受益于产品结构改善和价格上涨。
价格涨得越快,厂商扩产的冲动通常越强;利润越高,竞争者增加供给的动力也越大。
长期合同可以降低部分波动,却无法阻止整个行业增加产能。
信号接下来观察三个信号
第一,长协客户是否按计划提货,剩余履约义务能否稳定转化为实际收入。
第二,未来增长有多少来自出货量和产品结构,而不是单纯依靠涨价。
第三,数据中心业务占比能否继续提高。
三个信号全部兑现,闪迪才可能从传统周期股,逐渐变成现金流更稳定的成长公司。如果合同落地不及预期,增长仍然高度依赖涨价,那么这根大阳线交易的就只是一套美好预期。
闪迪真正想卖给市场的,不是更多存储产品,而是一套新的估值方法。合同可以锁住最低价格,却锁不住真实需求。
存储行业想告别周期,最终还是要靠持续兑现,而不是一场投资者日。
市场有风险,投资需谨慎,本文不涉及任何投资理财建议!!
本平台(“一只羊港美”)发布的所有内容仅供参考,基于公开资料及个人经验整理,不构成任何形式的投资、金融、法律或税务建议。涉及券商、境外银行卡及其他金融产品服务的信息均存在市场波动、政策调整及合规风险,用户因依赖本平台内容而产生的任何损失(包括但不限于资金损失、账户限制或法律风险)均由用户自行承担。部分内容可能包含推广链接、下载链接或邀请码,作者可能因此获得佣金,但该情况不影响内容客观性,用户须独立判断产品或服务是否适合自身需求。除因重大过失或故意行为外,作者对因信息错误、遗漏或时效性问题导致的任何直接或间接损害不承担责任。本免责声明适用中华人民共和国法律,最终解释权归“一只羊港美”所有。