


今年上半年,韩国股市一度是全球最耀眼的市场之一。
AI基础设施投资持续升温,存储芯片价格上涨,三星电子和SK海力士成为全球资金追逐的核心资产。KOSPI指数从年初一路上行,6月一度站上9100点,市场情绪接近沸腾。
But..折来得非常快!
截至7月30日,KOSPI收于5593.56点,较6月高位回撤超过38%。仅7月28日和29日两个交易日,指数累计下跌便超过16%,30日又下跌1.2%。即使三星电子交出创纪录的季度利润,也没能扭转市场弱势。
那么问题来了:韩国企业的盈利突然崩塌了吗?
答案并没有那么简单。推动这轮暴跌的,既有市场对AI资本开支、存储芯片景气持续性的重新评估,也有油价、利率及地缘风险的扰动;但真正让跌幅失控的,是前期积累的大量杠杆资金。
一、韩国牛市是怎样被杠杆推上去的?
韩国股市的杠杆主要来自三条渠道:散户融资买股、杠杆ETF,以及对冲基金等机构的高杠杆头寸。
其中,最直观的是散户融资余额。
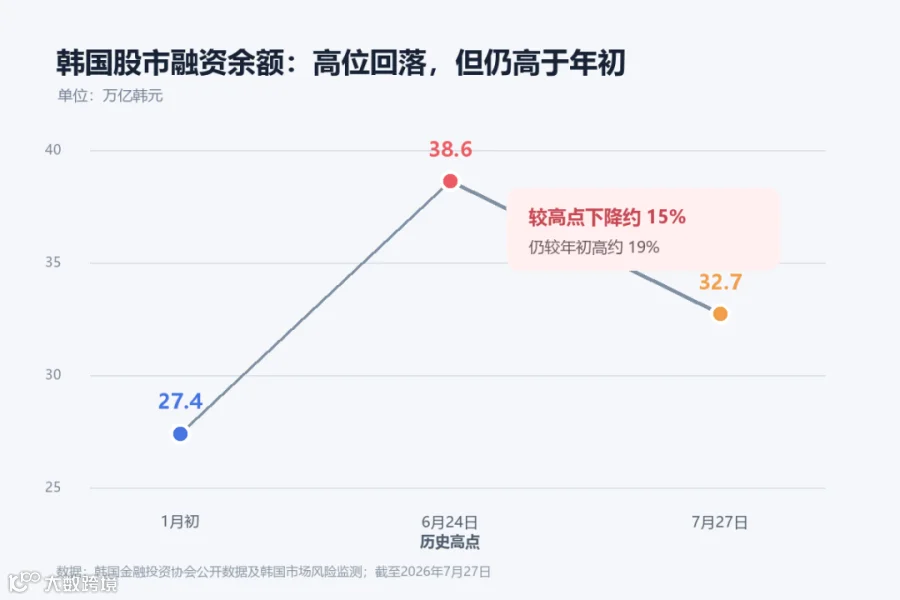
2026年初,韩国两大股票市场的融资余额约为27.4万亿韩元;到6月24日,这一数字升至约38.6万亿韩元,半年增加超过11万亿韩元,创下历史高位。
韩国信用交易的初始保证金最低可至40%,意味着投资者理论上可以用40元本金控制100元股票,最高杠杆约2.5倍。行情上涨时,这会放大收益;但股价一旦快速下跌,投资者就必须追加保证金,否则券商会直接卖出股票。
更重要的放大器,是5月底集中上市的单一股票杠杆ETF。这些产品主要追踪三星电子和SK海力士,通常提供每日两倍收益。
“每日两倍”并不等于长期收益简单乘以二。为了维持目标杠杆,基金必须每日再平衡:上涨时加仓,下跌时减仓。于是,行情越涨,产品越需要买;行情越跌,产品越需要卖。
这形成了一种典型的顺周期结构。
二、近期韩国下跌为何会演变成踩踏?
市场最初的下跌,可能来自估值、盈利预期或外部风险。但在高杠杆环境中,价格下跌会迅速变成资金链问题。
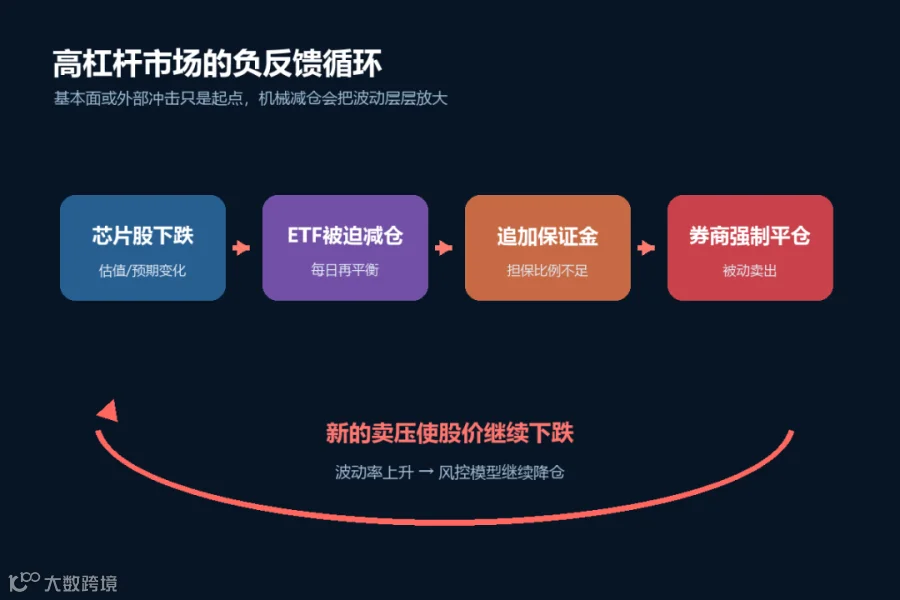
第一步,芯片股下跌,杠杆ETF被迫降低其持有的成分股;
第二步,股票继续下跌,融资账户的担保比例不足,券商要求投资者追加资金;
第三步,无法补足保证金的账户被强制平仓,产生新的卖盘;
第四步,波动率上升,对冲基金和风险控制模型继续降低仓位;
最终形成“下跌—减仓—强平—再下跌”的负反馈循环。
公开数据能够看到这轮被动抛售的痕迹:5月至7月14日,韩国市场累计强制平仓金额约2.3万亿韩元;7月20日,券商强平卖出金额达到528亿韩元,强平比例升至4.6%。
换句话说,市场中的很多卖盘并不是投资者认为公司“不值这个价格”,而是账户已经没有继续持有的能力。
这也是为什么部分芯片公司即使公布强劲盈利,股价仍会下跌。在去杠杆阶段,短期价格首先由现金需求和风险限额决定,基本面定价可能暂时退居其次。
三、韩国去杠杆走到哪一步了?
截至7月底,可以用三组数据观察进度。
第一,散户融资余额已经明显下降,但仍未回到年初水平哦。
融资余额从6月24日的约38.6万亿韩元降至7月27日的约32.7万亿韩元,下降约15%。不过,它仍比年初的27.4万亿韩元高约19%。这说明新增杠杆已被清理掉一部分,但存量压力依然存在。
第二,杠杆ETF的收缩速度更快。
摩根大通7月21日的测算显示,以韩国资产为基础的杠杆ETF净资产规模从6月底约500亿美元降至约260亿美元。若以该机构认为更合理的180亿美元为参照,当时的出清进度约为75%。
但这里需要特别注意:“完成75%”指的是摩根大通对杠杆ETF这一特定渠道的估算,不代表韩国股市全部杠杆已经清理75%。而且该判断发布之后,KOSPI又经历了新一轮大跌。
第三,对冲基金也在降仓。
相关机构的多空总仓位一度超过净资本的5.5倍,随后降至不足4倍。摩根大通当时判断,对冲基金的去杠杆已经完成一半以上。
综合来看,韩国股市的去杠杆大概率已经进入后半程,但尚不能宣布结束。杠杆ETF和部分机构仓位出清较快,散户融资余额则下降得相对有限。
更值得警惕的是:融资余额只下降约15%,指数却从高点跌去超过38%。这说明市场承接能力明显减弱。在流动性不足的环境中,并不需要特别庞大的卖盘,就可能造成剧烈价格波动。
四、监管层开始踩刹车
面对持续升高的波动,韩国金融监管部门已经收紧单一股票杠杆产品的规则。
主要措施包括:暂停新的单一股票杠杆ETF、ETN上市;禁止相关产品广告;从7月31日起,将参与单股杠杆产品所需的基本预存款由1000万韩元提高至3000万韩元,并原则上要求以现金缴纳,不再认可股票等替代担保品。
监管真正面对的是一道难题:既要降低杠杆,又要避免去杠杆本身引发更大规模的连锁抛售。
五、什么时候才算真正接近尾声?
判断去杠杆是否结束,不能只看指数反弹。暴跌之后出现5%甚至10%的技术性反弹,并不罕见;更值得跟踪的是以下四个信号:
一,是融资余额是否继续向30万亿韩元甚至年初水平靠拢;
二,是每日强制平仓金额和强平比例能否持续回落;
三,是投资者账户存款是否企稳,说明市场重新出现具备承接能力的现金;
四,是三星电子、SK海力士等权重股能否在不触发熔断或临时停牌的情况下稳定交易。
如果融资余额停止下降、强平压力消退,同时成交量和账户存款开始恢复,才更接近“被迫卖出结束、基本面重新接管定价”的状态。
市场有风险,投资需谨慎!

本平台(“一只羊港美”)发布的所有内容仅供参考,基于公开资料及个人经验整理,不构成任何形式的投资、金融、法律或税务建议。涉及券商、境外银行卡及其他金融产品服务的信息均存在市场波动、政策调整及合规风险,用户因依赖本平台内容而产生的任何损失(包括但不限于资金损失、账户限制或法律风险)均由用户自行承担。部分内容可能包含推广链接、下载链接或邀请码,作者可能因此获得佣金,但该情况不影响内容客观性,用户须独立判断产品或服务是否适合自身需求。除因重大过失或故意行为外,作者对因信息错误、遗漏或时效性问题导致的任何直接或间接损害不承担责任。本免责声明适用中华人民共和国法律,最终解释权归“一只羊港美”所有。