


Tenpay Go值不值得用?和香港钱包有什么区别?一篇讲清楚!
最近不少朋友都在问我,新推出的 Tenpay Go 到底值不值得用?和大家熟悉的香港钱包相比,到底有哪些区别?
这段时间我自己也实际测试了一段时间,把使用体验整理出来,希望能给大家做个参考。
一、Tenpay Go到底是什么?
以前很多香港银行卡虽然支持 Visa、Mastercard 等国际卡组织,但在内地很多扫码支付场景并不好用。而 Tenpay Go 的出现,相当于把海外银行卡和内地支付生态连接了起来。
很多原本只能刷卡消费的银行卡,现在可以直接在微信支付场景下完成付款,整体体验确实方便了不少。
不过,它也并不是所有场景都支持,下面重点说说。
二、Tenpay Go 和香港钱包最大的几个区别
经过实际体验,我觉得主要有下面几个方面。
① 使用额度不同
首先就是支付额度。
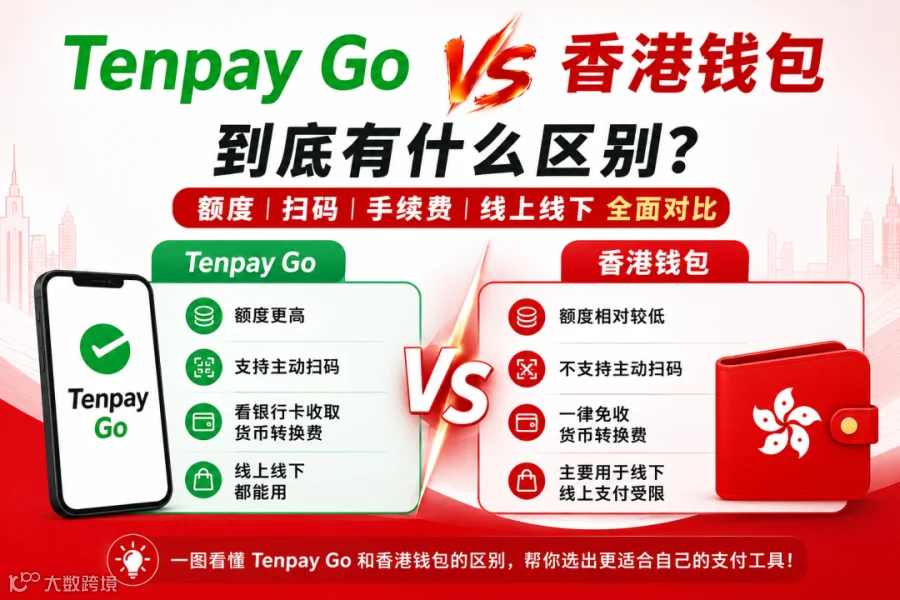
目前来看,Tenpay Go 的年度支付额度明显高于香港钱包,对于平时消费金额比较大的用户来说,可用空间会更大一些。
② 扫码支付能力不同
香港钱包目前主要支持付款码消费,但并不支持主动扫描别人二维码付款。
而 Tenpay Go 则更加灵活。
例如:
-
可以主动扫商家的二维码付款; -
商家可以扫描你的付款码; -
朋友之间也可以进行扫码支付。
另外如果商家使用的是部分银行专属二维码,Tenpay Go 并不能完成支付,这一点需要注意。
③ 货币转换费用不同
第三个区别,就是大家比较关心的手续费。
香港钱包目前最大的优势之一,就是:
人民币消费不会另外收取货币转换费用。
而 Tenpay Go 是否收费,则主要取决于你绑定的是哪一家银行。
有些银行卡不会收取货币转换费;
有些银行卡则仍然会产生相关费用。
因此,绑定不同银行卡,最终成本也会有所区别。

三、哪些银行卡更值得绑定?
根据我自己的测试,目前体验比较好的主要有下面两种。
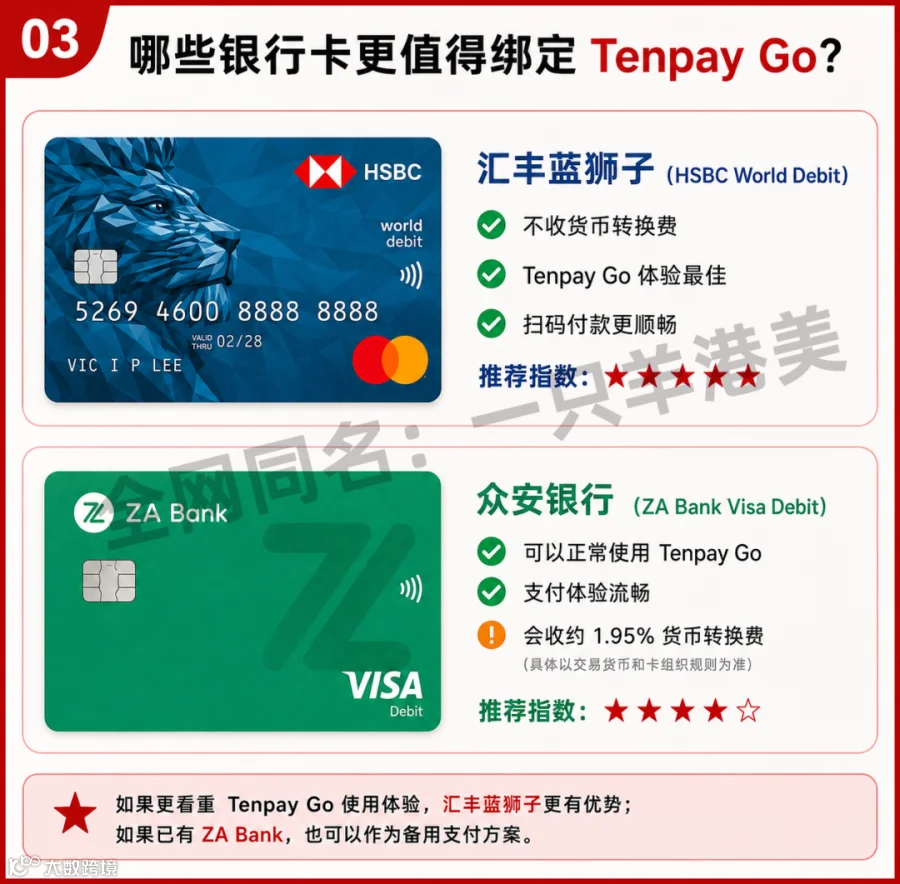
汇丰蓝狮子(HSBC World Debit)
这是目前我个人比较推荐的一张。
最大的优势就是:就是不收货币转换费
配合 Tenpay Go 使用时,整体支付过程非常顺畅,无论扫码还是日常消费,体验都比较不错。
众安银行
众安绑定 Tenpay Go 同样能够正常使用。
支付过程也比较流畅。不过需要注意的是:
人民币消费通常会产生约1.95%的货币转换费用。
如果长期消费金额比较大,这部分成本还是需要提前考虑进去。
四、哪些是不能够绑定的?
这里也是很多朋友容易踩坑的地方。
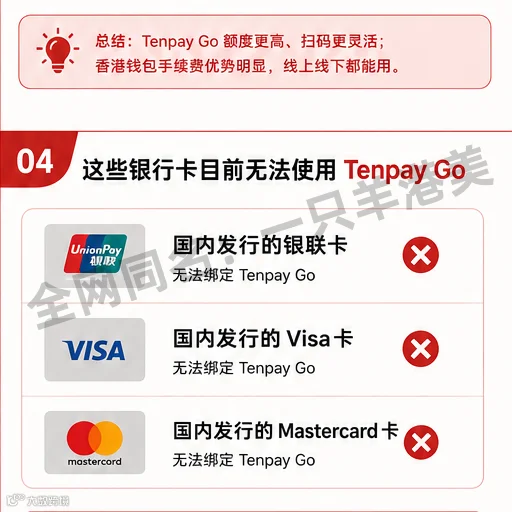
经过测试,目前下面几种银行卡基本无法正常使用:
-
国内发行的银联银行卡 -
国内发行的 Visa 信用卡 -
国内发行的 Mastercard 信用卡
也就是说,Tenpay Go 并不是所有银行卡都支持。
如果准备使用,建议提前确认自己的银行卡是否属于支持范围。
五、Tenpay Go还有哪些限制?
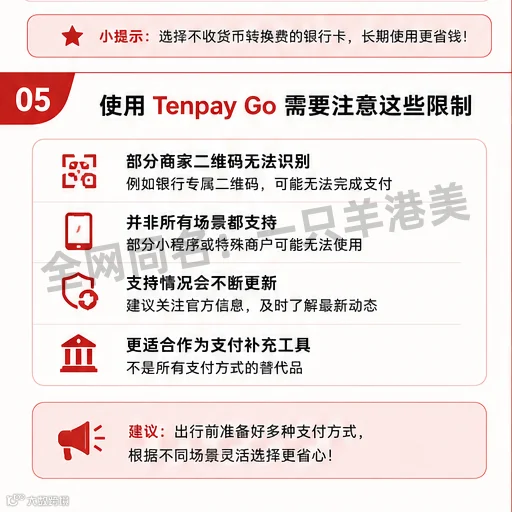
虽然整体体验不错,但目前仍然存在一些限制。
例如:
-
部分银行二维码无法识别; -
并不是所有支付场景都支持; -
支持情况会随着后续更新不断变化。
因此,目前更适合作为一个提升支付便利性的工具,而不是完全替代所有支付方式。
六、到底应该选哪个?
如果让我总结的话,可以简单理解为:
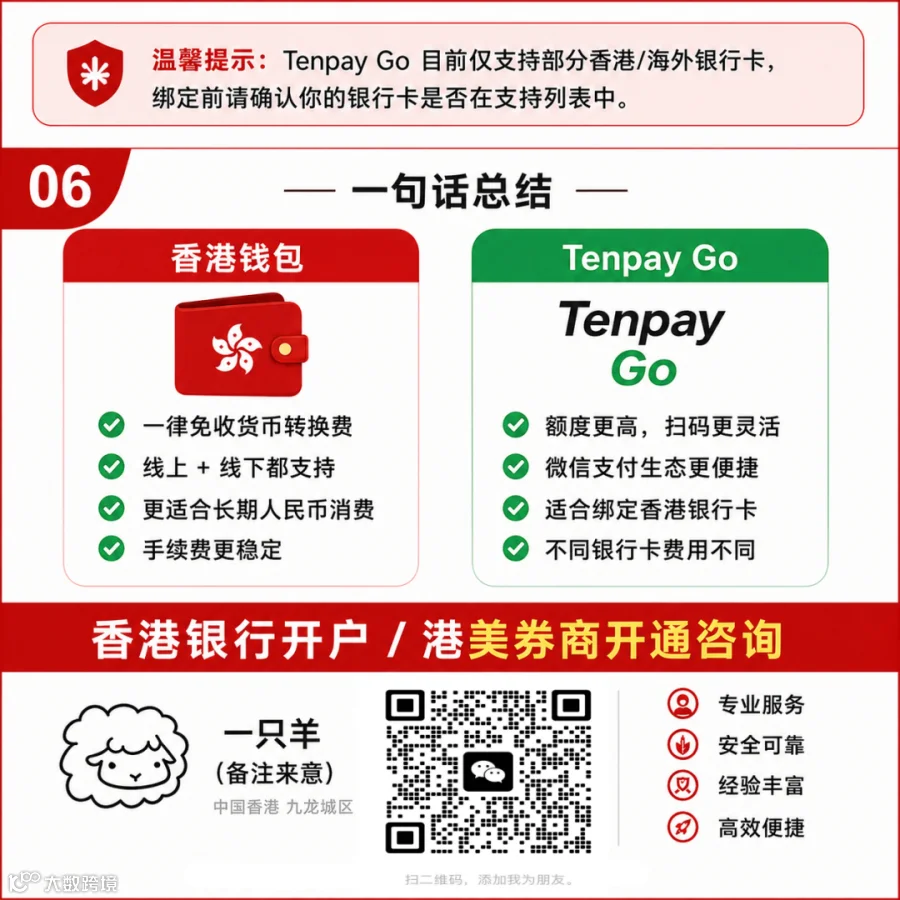
香港钱包更适合长期人民币消费,手续费更稳定;
Tenpay Go 则更适合希望把海外银行卡融入微信支付生态的人。
两者其实并不是竞争关系,而是适合不同的使用场景。
如果本身已经有香港银行卡,建议两个工具都可以准备,根据不同消费环境灵活切换,整体体验会更好。
本平台(“一只羊港美”)发布的所有内容仅供参考,基于公开资料及个人经验整理,不构成任何形式的投资、金融、法律或税务建议。涉及券商、境外银行卡及其他金融产品服务的信息均存在市场波动、政策调整及合规风险,用户因依赖本平台内容而产生的任何损失(包括但不限于资金损失、账户限制或法律风险)均由用户自行承担。部分内容可能包含推广链接、下载链接或邀请码,作者可能因此获得佣金,但该情况不影响内容客观性,用户须独立判断产品或服务是否适合自身需求。除因重大过失或故意行为外,作者对因信息错误、遗漏或时效性问题导致的任何直接或间接损害不承担责任。本免责声明适用中华人民共和国法律,最终解释权归“一只羊港美”所有。