建筑业咨询加QQ1829261299 ,互联网安利咨询加微信heyueerge
造价工程师考试之我眼中所认识的营改增
2016年5月1日政府全面推开营改增,在各级政府积极推进的同时,“营改增”这个名词也进入到了建筑行业。对于突然出现在建筑业中的“营改增”,许多建筑从业者并不了解,但从政策宣传的力度来看,它的势在必行让我们也需要开始学习和了解它。
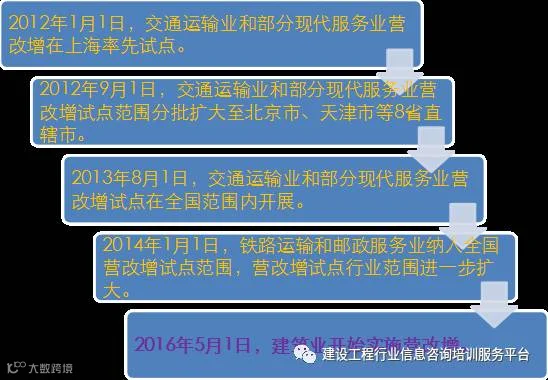
营改增的实施,有以下关键节点:
首先,增值税属于流转税,流转税主要是营业税、消费税和增值税,我们可以简称为“三税”,我们先学习一下“三税”的基本概念:
营业税是对在中国境内提供应税劳务、转让无形资产或销售不动产的单位和个人,就其所取得的营业额征收的一种税。
消费税是以消费品的流转额作为征税对象的各种税收的统称。消费税实行价内税,只在应税消费品的生产、委托加工和进口环节缴纳,在以后的批发、零售等环节,因为价款中已包含消费税,因此一般不用再缴纳消费税,税款最终由消费者承担。
原增值税是以商品(含应税劳务)在流转过程中产生的增值额作为计税依据而征收的一种流转税。从计税原理上说,增值税是对商品生产、流通、劳务服务中多个环节的新增价值或商品的附加值征收的一种流转税。实行价外税,也就是由消费者负担,有增值才征税,没增值不征税。
营业税和增值税是互斥互补的关系,在以前对于一项应税行为,要么交营业税,要么交增值税。如果交了营业税就不会再缴纳增值税,这一点与消费税不一样,比如进口的汽车交了增值税也要交消费税。增值税的征收分两类,一类是一般计税方法,一类是简易计税方法。采用哪一类,一般纳税人可以自主选择,但是一经选择,36个月内不得变更。
增值税简易计税方法与营业税比较相近,唯一的差别是营业税征收以营业额为基数,营业税=营业额×税率;增值税简易计税时用的是销售额为计算基数,增值税=销售额×征收率。营业税下营业额是含税的,增值税下销售额是不含税的。增值税一般计税方法的计算要先算销项税额(销项税额=销售额×税率),应纳税额=销项税额-进项税额,这里的扣减一般要用增值税专用发票才可以当做进项税额进项扣减。
比如100万的含税建筑合同款,若采用简易征收是2.91万元(100/1.03×3%)。如果项目购买60万含税材料(征收率17%),那么销项税额9.91万元(100/1.11×11%),进项税额8.72万元(60/1.17×17%),那么应纳增值税就是1.19万元,此时采用简易征收缴纳的税款是高于一般计税征收的。如果项目只购买20万含税材料(征收率17%),那么进项税额2.91万元(20/1.17)×17%,那么应纳增值税就是7万元,此时采用简易征收缴纳的税款是低于一般计税征收的。哪种交税方法更利于企业,需要企业结合自身业务进行决策。
增值税发票分为增值税专用发票和增值税普通发票,现阶段价税分离,都可以看到税额,但是专用发票不仅是购销双方收付款的凭证,而且可以用作购买方扣除增值税的凭证;而普通发票除收购农副产品按法定扣除率计算抵扣外,其他的一律不予作抵扣用。
营改增的实施带来了很多方面的变化,好的变化有:
1.消除重复征税。营业税和增值税都是流转税,大多数情况下,增值税会减少消费者承担的税费。在营业税下,如果A以100元把物品卖给B时要交3元的营业税,B以120元卖给C要交3.6元的营业税,C以150元卖给D要交4.5元的营业税,所以营业税是重复计税的。如果商品原价销售,在营业税环境下理论上都是要亏损的,但在增值税条件下,就可消除重复征税的部分,只对增值部分征税。一个产品流转过程越多,要重复缴纳的营业税也就越多,消费者最终承担的也就越多。
2.可以抵扣进项税,让企业有更多的利润空间。因为增值税的交纳是可以抵扣进项税额的,所以同样的合同金额下,在扣除进项税后,企业一般可以获得更高的利润。全面推开营改增后,生产型的增值税转变为消费型增值税将更加彻底,企业购入不动产的进项税也可以抵扣。
3.便于国家监管。因为增值税销项税可以抵扣进项税,所以都会要求开发票,不然如果下游企业要开发票,上游企业就要承担之前所有的税款。全面营改增之后,原来由地税局征收的营业税,改为由国税局征收的增值税。比如北京地铁,原来的发票是北京地税局印制,现在都是国家税务局印制了。所有行业的企业从事所有的生产经营活动,都要向国税申报缴纳增值税,企业所用的发票,都要从国税局领取,这样国家就更加容易监管。从国家的角度来说,增值税比营业税更有利于打击偷税漏税。
4.税收增加。大多数企业都会开具发票,减少了偷税漏税的可能性,有助于全民纳税的实现。因为收税的基数大大的增加了,虽然某些企业似乎交的税会少点,但总体大家都交税国家当然收得到税。
5.有助于完善税务法律的建设。目前我国现有的税务法律层面的只有《个人所得税法》、《企业所得税法》、《车船税法》、《税收征管法》、《环境保护税法》,对于增值税、消费税却只有暂行条例这类行政法规来规范市场。营改增后,相应的增值税的暂行条例也在不断修改,相信以后相关的法律建设也会进一步完善。
营改增的实施,在近期也有一些缺点:
1.部分进项无法核算。施工企业部分砂石、劳务、临时采购的配件等没有开具发票,这些费用就无法按进项税扣减。短期内,市场纳税体系还不可能完全建立起来,所以抵扣链条也无法完整运作,部分税费暂时会增加在企业身上。
2.增加财务人员的要求。营改增后企业的会计核算体系会发生一定的变化,同时开票系统、报税系统、认证抵扣、税款缴纳等操作方面也会产生一些新问题,只有账务处理规范的企业才能正确申报纳税,所以对于财务工作应该会增加更多要求。
增值税全面替换营业税后,对于国家和企业来说好处要远大于弊端,对建设更加合理、完善的财税体系也迈出了一大步。
生活中,一些人对营业税有误解,比如在超市购买商品,我们会认为超市缴纳营业税,但是对于买卖的物品实际缴纳的是增值税。建筑业是最后推行营改增的行业,因此很多相关行业早已实行了增值税制度。建筑企业大到购买主材、货物运输,小到购买临时五金配件,都是要缴纳增值税。
建筑造价原来涉及的税费主要有两部分,一部分是营业税,另一部分是附加税。附加税费主要是城市维护建设税、教育费附加等。建筑的附加税之前是以营业税为基数来计算的,营改增后一些人认为附加税就没有了,这个理解有误,附加税仍要征收。根据《城市维护建设税暂行条例》等法条规定:附加税以纳税人实际缴纳的增值税、营业税和消费税税额为计税依据,分别与增值税、营业税和消费税同时缴纳。因此,对于建筑业涉及的税费种类方面,没有实质性变化,仅仅是增值税替换了营业税的位置。
李克强总理对营改增的大方针是“确保所有行业税负只减不增”,所以建筑业税负在合理规划下应该会降低。增值税是价外税,收入款项包括企业的收入和缴纳的增值税。上一篇文章也提到过增值税的两种计税方式,对于建筑项目选择按简易计税办法的,不得抵扣增值税进项税额,可以按规定申请代开专用发票,税率栏填写3%.因为增值税是价外税,收入的款项不含增值税,所以实际税率=3%/(1+3%)=2.91%,相比较原营业税的3%,降低0.09个百分点。对于一些清包工、甲供材等比例较大,又不能开具增值税专用发票的工程,适宜选用简易计税方法,但是施工企业长期选用简易征收并不一定比选用一般征收的交税少。因为从国家的角度来看,增值税一般征收的链条是完整的,一旦选用简易征收就会使增值税征收链条断开,无法抵扣进项税,可能造成实际纳税金额的增加。
对于一般计税办法,虽然相比原营业税的3%,建筑项目的增值税率是11%,数字上变化较大,但因为可以抵扣进项税额,若企业做好充分的准备,应该可以保证税负不上升,甚至可以有较多的下降。因为许多工程项目的主要费用占比就是材料,材料的增值税率是17%,如果选择开具17%增值税专用发票的材料供应商,这样就会对销项税额有较多的抵扣。极端情况下可抵扣的材料占比达到76.9%的时候,进项税额就可以完全抵扣销项税额,也就是增值税应缴额为0.除了材料,对于设备的租用或者购买,也要索取增值税专用发票,这些是可以做为进项进行抵扣的。劳务人员工资也是占比较大的一部分,但是常常无法开具专票,企业可以采取与有一般纳税人资格的劳务公司合作,这样可以取得6%税率的增值税专用发票。工程中还有一些水电费、办公用品购置费等等,都要尽可能的取得正规增值税专用发票,这些都是可以抵扣的。对于抵扣项目,有一些是不能进行抵扣的,比如:非正常损失费、购进的旅客运输服务、贷款服务、餐饮服务、交际应酬消费、居民日常娱乐服务。
对于建筑项目的增值税率是11%,大部分施工相关进项的税率是17%,下面举个例子分析一下。假定某房屋建筑项目,最终销售额是1000万元,项目所用的钢筋、混凝土、水泥等材料购入价格是500万元,施工企业的建筑造价是800万元。我们用下表分析一下两种方法的交税额。

单位:万元
| 项目 | 销售额 | 销项税额 | 进项税额 | 国家收税额 | 税率 |
| 一般计税方法 | |||||
| 建材销售方 | 500 | 85 | 0 | 85 | 17% |
| 建筑施工方 | 800 | 88 | 85 | 3 | 11% |
| 房屋销售方 | 1000 | 110 | 88 | 22 | 11% |
| 合计 | 110 | ||||
| 仅施工企业采用简易征收方法 | |||||
| 建材销售方 | 500 | 85 | 0 | 85 | 17% |
| 建筑施工方 | 800 | 24 | 3% | ||
| 房屋销售方 | 1000 | 110 | 24(取得代开专用发票) | 86 | 11% |
| 合计 | 195 | ||||
从施工方的角度来看,如果选用简易征收办法,那么购买材料时,对于正规材料商开具的专用发票是无法抵扣的,企业自身要上交的税金是24万,高于一般计税方法时要上交的3万元,但有可能存在购买材料时更便宜一些,具体利润情况不能直接判断。从房屋销售方看,所缴纳的税费也是有较大程度增加的,此时房屋销售方也应该选用简易征收更合理。从国家角度来看,一旦中间环节有采用简易征收的企业,那么国家的税收一般是会上升的。
对于发票,需要大家注意一下,增值税专用发票和增值税普通发票,这两种发票都由国税局开出(可以看发票上部的红章),样式相近,主要是最上方的文字区别。下面附上两种发票的图片,供大家参考。
增值税-专用发票

增值税-普通发票

增值税的专票可以用于进项抵扣,但普票不能做进项抵扣,不过不影响大家正常报销,营改增后很多地税局开出的发票是不能再报销了,大家开票的时候也可以略微留意一下(目前地税票很少了)。
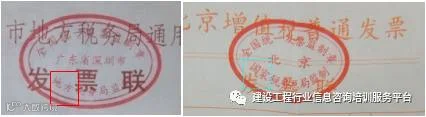
地税局的印章 国税局的印章
以上内容属于基本的建筑项目税务计算应该注意的内容,但对于建筑行业来说,营改增影响最大的部分是采购,采购材料的成本变化,是否开具发票,我们需要多思考一下。
以往很多企业的材料采购,往往存在“无票”(销售方无法提供发票)或者“弃票”(为取得较低的采购价放弃发票)的情况。营改增后,我们面临的选择会更多,需要我们计算不同购买方式时对企业利润的影响。比如企业购买价值100万的钢筋用于施工,供应商给出三个选择,报价117万,开具增值税专用发票。如果不开具发票则报价104万,开具增值税普通发票报价106万。营业税下,因为不能抵扣,采购时通过放弃发票而降低采购价格,企业可以更多的获利。增值税下,因为可以抵扣,采用可开具专用发票的117万报价,我们以除税价格100万计入造价,比无票或普票能够更多的获利,因为进项税额17万可以用于销项税额弥补,不影响企业的成本和利润。
今后的建筑项目中,对于材料的票据选择哪种方式,需要进行成本折算,算出最低的成本值,才能使企业的利润最高。
 移动互联网+安利——助人自助、自由自主,一个人人可为的低成本兼职创业机遇
1、家庭主妇为什么来做移动互联网安利
“做移动互联网安利事业,既可照顾家庭,又可以结交很多有共同语言的朋友,关键是自己能赚钱,不再向老公伸手要!其乐无穷!”
2、年轻人为什么来做移动互联网安利
“我没资本,没人脉,而移动互联网安利事业:零投资就可以创业,身边的朋友全都是人脉市场,因为人人都需要健康、美丽、机会,只需要时间,我喜欢!”
3、上班族为什么来做移动互联网安利
“一个人成就在于八小时之外,就职在移动互联网安利,多一份备胎多一份依靠,少一分恐惧,少一分烦恼,我的未来我做主!”
4、企业家为什么来做移动互联网安利
“我做企业早晚要被企业整死,不是喝死就是累死要么病死,操心,上火,拉关系,找客户,工商,税务,检疫,质量安检,就连半夜睡觉都想着防火防盗,我做移动互联网安利事业:只做一样事情,向身边的其他企业主分享政府大力扶持的机会,也一样能创造年净利润百万甚至千万的大企业!”
5、个体老板为什么来做移动互联网安利
“我开店就有钱赚,关门之后就要赔钱,同行竞争激烈,客户流失加快!我做移动互联网安利事业,永远不用担心客户流失,一次锁定并服务好客户将终身受益。 ”
6、官场的人这么说移动互联网安利
“厌倦了官场的斗争和恭维上级,前途基本上掌握在别人的手里,每天周旋在各种关系网之中,身累心累?还是做移动互联网安利好:开心,阳光,合法,自信,享受持续收入!”

我眼中的移动互联网+安利
互联网安利是一个轻资产创业机会,手机电脑运作,不用东奔西跑,无经验人脉限制,无额外费用开支,有人教,有人帮,家庭、希望、自由、奖励,安利的这份综合价值深深的吸引了我,并教会了我如何正确的爱自己,教会了我通过帮助别人成就自己!加我微信heyueerge QQ1829261299来详细考察了解吧,给自己多一个机会!——慈航
不是因为我们没有机会,是因为我们习惯了观望;
不是机会不公平,是因为我们在一样的24小时里,连尝试的勇气都没有。
如果你今天所处的环境、职业不是你自己想要的,你有更好的方法改变吗?
如果没有,今天晚上8点YY空中网络会场免费公开课《互联网安利创业——大型成功之路》,手机电脑都可以免费上线聆听。回复88!
你一定要给自己机会,因为除了你自己,谁也帮不了你。