这两年,迪拜几乎成了所有跨境规划绕不开的名字。
低税率、资金自由流动、连接中东与全球的金融枢纽地位,让越来越多企业主与高净值人群把目光投向这里。
但在实际操作中,很多人很快发现一个问题:
去迪拜容易,真正“落地”却很难。
问题不在签证,也不在公司注册流程,
而在一个经常被忽视、却决定成败的关键点——身份结构。
无论是做:
跨境贸易
搭建海外架构
进行国际投资或资产配置
银行账户,都是一切商业行为的起点。
现实情况却是:
公司可以注册
签证可以办理
但账户迟迟无法通过,或使用受限
这并非偶然,而是迪拜银行体系的一种“内在逻辑”。
银行看的不是你想做什么生意,而是:你是谁。

在迪拜,银行审核的重点,往往不是:
文件齐不齐
商业计划写得多漂亮
投资金额有多大
而是在做三件事:
你的国籍是否在银行熟悉和信任的体系内
你的身份是否长期、稳定、可追溯
你的身份是否与公司结构逻辑一致
这也是为什么很多客户在操作中会发现:
同样的业务模式
同样的资金来源
不同护照,结果完全不同

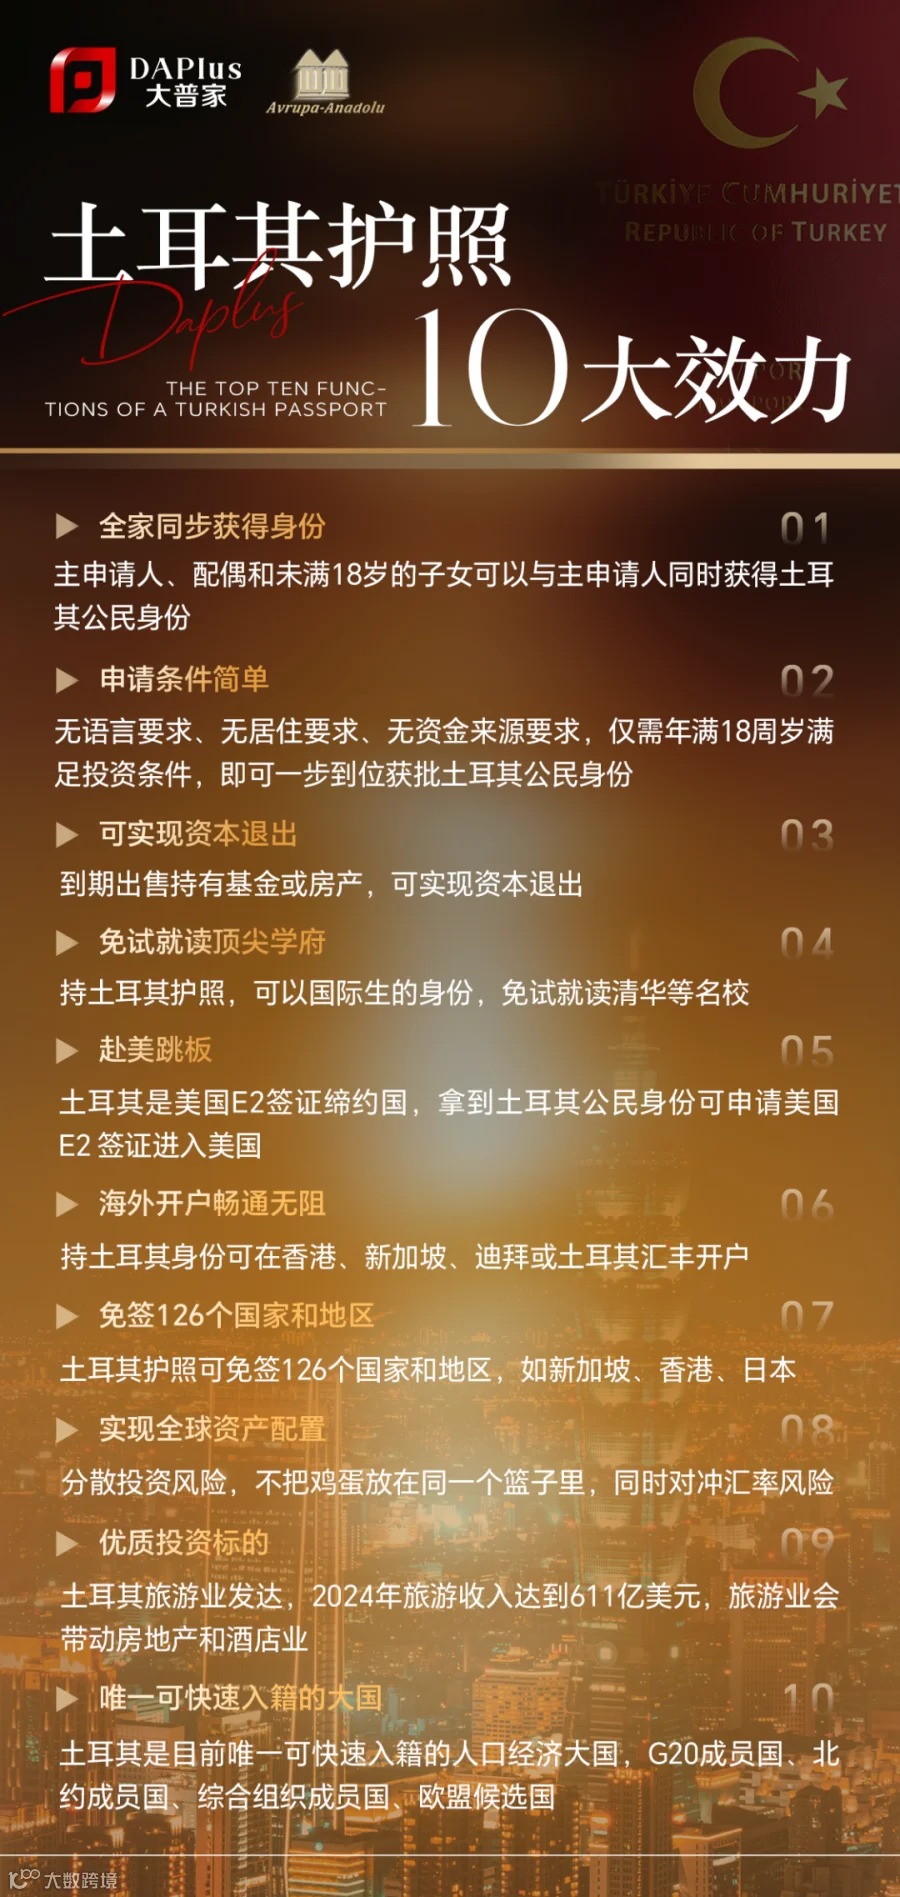
土耳其并不是传统意义上的“移民护照国家”,
但在中东金融体系中,它却具备几个关键特征:
G20成员国公民身份
长期与中东、欧洲保持高度经济与金融往来
本身就是中东资金的重要枢纽之一
在银行风控体系中,属于“可识别、可评估”的身份

这意味着什么?
土耳其身份在迪拜,不是“被特别优待”,
而是“不需要被特别解释”。
对于银行来说,这是非常重要的一点。
很多人以为:
只要账户开下来,就算成功了。
但真正的迪拜商业布局,往往包括:
自然人账户 + 公司账户
控股结构设计
董事 / 股东身份安排
长期合规与续存
在这一过程中,身份是否稳定、是否可持续使用,会直接影响:
控股比例是否被接受
银行账户的使用权限
后续是否会被频繁重新审查
这也是为什么我们常说:
身份不是开户的“钥匙”,
而是整个商业结构的“地基”。

土耳其身份+迪拜签证,并不是两个独立的产品,而是一个连续的逻辑:
土耳其身份
→ 提供一个银行可接受、长期稳定的公民身份基础迪拜签证与商业落地
→ 将身份“真正使用”到银行、公司与控股结构中
这不是简单的叠加关系,而是前后关系。
先有合适身份,再落地迪拜,路径明显顺畅。

“这个身份,好不好用?”
这是很多客户会问的问题。
身份的评判标准,往往取决于客户“想用来做什么”
如果答案涉及:
开户
商业控股
国际收付款
长期资产与公司存在
那么,“是否被目标金融体系长期理解与接受”
就是判定身份价值的唯一标准。
这也正是,土耳其身份在迪拜场景中的核心价值。