


最近,我们收到一个案例:卖家走递延清关,清关时海关在查验现场发现商品编码与实际功能不符——典型的“擦边申报”。
很多卖家误以为递延清关就稳了,甚至以为“关税都可以先放一放”,结果现场查验直接打脸:货物被扣,保证金惊人,供应链瘫痪。
重要提醒:
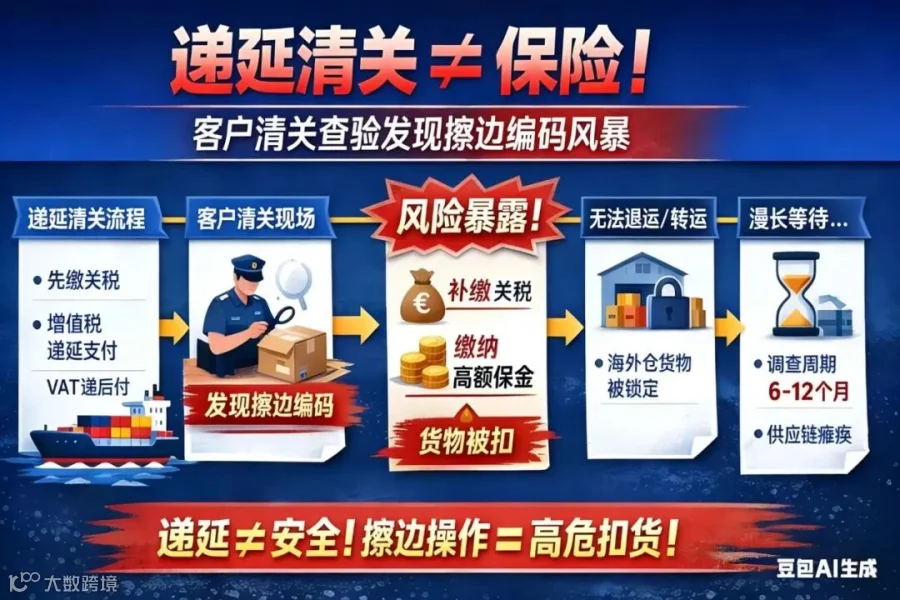
递延清关只是延迟支付增值税(VAT),关税必须照常支付,海关查验时擦边编码问题照样会被发现和处理。
一、递延货物 + 擦边 = 高危组合
递延清关本质是:
先放行货物,增值税稍后支付
很多卖家以为:
递延清关 → 可以先发货
低税率编码 → “关税不会查”
实际情况是:
客户清关现场,海关可能随机查验
查验发现编码与实际功能不符 = 擦边行为
海关可立即要求缴纳关税、保证金,扣货处理
递延模式下,风险不是延迟,而是放大——尤其当货物已经到客户手中等待清关时。
二、真实案例:智能手表递延货物翻车
产品:智能手表
卖家操作
清关方式:递延清关(增值税延迟缴纳)
HS编码:9102.12(电子手表/附件)
关税:0%
VAT:递延申报
货物顺利发出,卖家以为:“稳了。”
客户清关现场查验
海关现场查验时发现:产品具备通信和数据传输功能
与申报编码 9102.12 不符
认定为 擦边申报行为
后果
海关立即要求缴纳货值数倍保证金 + 应缴关税(可以立即放行)
货物被锁定在客户所在地海外仓
不允许退运或转运
等待保证金下调处理周期:6个月起。
卖家这才发现:递延清关只是增值税延迟支付,不能掩盖关税或编码问题,现场查验就是直接爆炸。
擦边行为风险等级说明
1:擦边定性较轻。
定义:申报编码与产品功能存在差异,但未涉及明显欺诈意图
处理方式:
补缴关税
额外罚款约 关税的2–3倍
风险特点:货物仍可释放,但成本增加明显
2: 擦边定性欺诈
定义:海关认为存在主观规避税负或欺诈行为
处理方式:
保证金可能是实际货值的几倍
或以**海关估价金额(通常是销售链接金额)**作为押金
货物被扣
海关要求缴纳货值保证金
已知案例金额:客户货物实际采购价值约12万欧元,因为海关编码擦边定义欺诈行为,要求支付约60万欧元的保证金。
三、为什么递延货物擦边风险大?
递延只延迟增值税支付,关税必须支付
货物查验现场发现编码不符 = 涉嫌规避关税
处理措施更严:保证金高、扣货时间长、供应链停滞
换句话说,递延模式下,擦边操作的负面效应更直接、更现实。
四、卖家必须知道的3点硬核建议
1:递延 ≠ 风险免疫
递延只是“增值税延迟支付”,货物依然会接受现场查验,关税和编码问题立即暴露。
2:编码必须自洽
功能、用途、技术属性必须与申报一致
切勿为了省关税选择明显低税率编码
3:查验风险才是最大成本
一次递延货物现场查验发现擦边,就可能赔掉关税、保证金、时间和供应链。
所以“递延+擦边” = 高危组合。
五、结语
当货物在客户清关现场被海关发现编码不符,你失去的不只是增值税,而是关税、保证金、时间和供应链自由。
记住:
递延可以缓解现金流,但挡不住现场查验的眼睛,擦边操作省下的钱,可能换来整个货物被锁半年。
