海运市场动态

2025


中国--美国
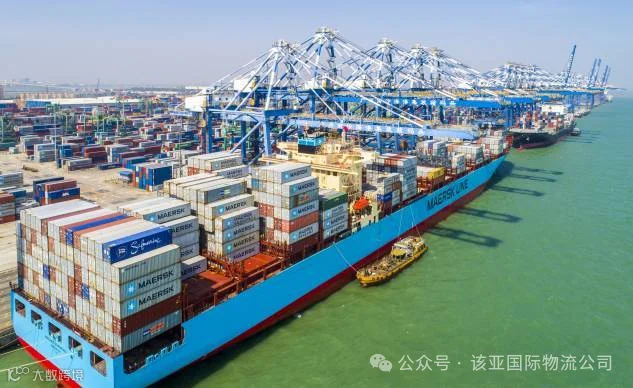
自10月15日起,船公司成功推动GRI,但后续运价能否维持仍需视市场接受度而定;
受上半月空班影响,下半月的整体装载率表现良好,美西航线舱位接近满载,部分船公司出现爆舱情况;
美东航线整体表现仍显疲软,仅个别航线达到满载水平;
美西方向在下半月仍有空班计划,而美东方向多家船公司通过更换小型船舶以缩减运力,力求通过灵活调配维持运价至月底;
针对中国船舶征收的额外费用将如期执行,但船公司普遍承诺将自行吸收相关成本,不会向客户额外收取附加费。
中国--拉丁美洲
黄金周过后整体市场需求仍在逐步恢复中;
尽管部分船公司通过空班手段调控舱位供给,月底前已有少数船公司接近满舱,但整体装载情况仍不理想,导致第42周运价走势出现分化;
一些船公司未能如黄金周前预期成功大幅推涨GRI,运价水平维持现状;
余下船公司虽有实现推涨,但涨幅明显收窄墨西哥主港曼萨尼约港与拉萨罗·卡德纳斯港的拥堵情况相似。
进口内陆卡车转运的平均等待时间为72至96小时,曼萨尼约港的铁路转运延误持续,最长等待时间已超过10天。
APM与HPH码头加强了海关监管,进一步延缓了进口货物的放行与发运,造成终端严重拥堵,并影响了内陆运输效率;
阿根廷布宜诺斯艾利斯港方面,码头高空箱数量持续偏高,运营压力未见明显缓解,进出口货物仍受到一定程度的影响。
中国--欧洲
近期主要船公司陆续公布了下旬的GRI推涨计划,同时10日发布的SCFI欧线指数上涨USD97/TEU,为过去两个半月以来首次录得回升,显示市场有初步反弹迹象;
当前欧线基港FAK运价维持
在USD1,800至2,200/40HC区间,市场报价虽有上调,但实际成交仍受货量与品类影响;
黄金周后市场货量恢复速度偏慢,部分船公司为提升装载率并维持市场份额,开始有针对性地调整运价策略,吸引更多货物;
市场上仍存在针对特殊品名或大票货的特价政策,显示出船公司在运价管理上的灵活性与竞争压力;
德国、荷兰、比利时及英国等欧洲主要港口目前均存在不同程度的拥堵问题,包括堆场周转缓慢、提柜等待时间延长及铁路衔接不畅等,预计短期内难以有效缓解,可能对船期安排与运价走势造成进一步影响。
中国--地中海
10月10日发布的SCFI地线指数上涨USD73/TEU,为6月初以来首次回升,此次反弹与欧线情况类似,主要基于船公司在月初公布的GRI推涨计划,但由于节后货量仍不足以支撑运价持续上涨,部分船公司已开始下调10月下旬的运价;
当前,地西的即期运价维持在USD1,700至2,150/40HC区间,市场仍存在针对大票货或特殊品名轻货的议价空间,客户在此类货物上拥有较强的谈判能力;
整体来看,市场运价与指数在未来数周仍面临下行压力,船公司是否继续推涨将取决于货量恢复速度与港口运行状况;
希腊、西班牙和意大利港口仍存在一定程度的拥堵,码头堆存率维持高位,影响船舶靠泊与货物提取效率;
港口拥堵问题短期内难以缓解,可能进一步影响船公司运力安排与市场运价走势。