


本月初,喜茶宣布开放加盟。
可要知道,喜茶早期对外一贯宣传不开放加盟。曾经不知有多少人想方设法入局,都被“高傲”的喜茶婉拒。
对于此次战略调整,业内人士认为,主要原因是当下的新式茶饮行业竞争激烈,像喜茶、奈雪这样的高端茶饮品牌已失去原有的市场竞争力,唯有“背水一战”,去抢占下沉市场份额。
高端茶饮不再“站着数钱”
1
门店盈利能力下降
但在近两年,反复的疫情不断地冲击门店,外卖平台高额的佣金也在不断蚕食利润,导致新茶饮赛道竞争在不断加剧,直接或间接导致喜茶门店的盈利能力不断下降。
根据喜茶官方资料显示,2019年—2021年,喜茶新增门店数量分别为227家、320家以及202家,增速分别为139%、78%以及26.3%。但到了2022年前三季度,喜茶新开门店数只有30家左右,增速明显减缓。
另外从2021年7月起,喜茶在全国范围内的坪效与店均收入双双下滑。数据显示,喜茶销售额今年以来持续走低,并在4月份触及低点,今年10月喜茶门店均收入与销售坪效环比7月份下滑了19%、18%;与去年同期相比下滑35%、32%。
事实上,新茶饮不好过已是业内公认的事实。
2
资本市场愈发谨慎
眼下对于喜茶而言,更残酷的现状是资本市场对于新茶饮赛道变得越发谨慎。
回看2016-2021年,在资本的助推下,新式茶饮行业步入了蒙眼狂奔发展的五年。在当时,以直营模式为主的高端茶饮品牌,都是投融资机构疯抢的香饽饽(截至目前,喜茶已经获得6轮融资,估值600亿元,投资方包括黑蚁资本、龙珠资本、腾讯、红杉资本、高瓴资本等等)。
但根据《2022上半年新消费产业投融资趋势报告》显示:2022年上半年,咖啡、茶饮赛道一共发生了30起融资事件,合计融资31.94亿元。与去年同期相比,融资事件仅少了1起,但融资总额较去年同期的88.45亿,下降了63.8%。
这些明星资本对投资标的期望值都不低,但目前的现状就是投资收益整体收缩,资本的耐心不断在减少。简单来说,目前新式茶饮品牌很难在投融资市场里,继续轻松捞钱了。对喜茶而言,如何拥有稳定持续的盈利成为当务之急。而喜茶开放加盟业务,自降“身价”竞逐下沉市场,或许就是关键所在。

就在今年,蜜雪冰城用一纸招股书震惊业内,三年狂赚30亿元,让新式茶饮企业看到了下沉市场的魅力。截至目前,蜜雪冰城已经在全国开出了23295家,而这2万多家门店也撑起了蜜雪冰城600多亿估值。
根据蜜雪冰城招股书显示,从2019年至2021年,两年间营收从25.66亿元增长至103.51亿元,足足增长了3倍;净利润也从4.38亿元增长了3.2倍至18.45亿元。
更夸张的是,招股书显示蜜雪冰城并非是靠卖奶茶赚钱,而是依托于供应链的资源赚取加盟商的费用。蜜雪冰城收入有95%以上是加盟商所贡献,其中食材占了69.89%、包装材料占了17.19%、设备占了6.72%。
对比之下,喜茶眼下的业绩承压、门店扩展放缓,学习蜜雪冰城的开放加盟似乎是最好的办法。
也有人说进击下沉市场并非只有开放加盟这一条路可走,喜茶也可以推出低价产品或相对低端的子品牌。
而事实上,近两年喜茶一直在中低端茶饮市场摸索,不仅下调旗下主力产品价格,让绝大部分茶饮产品的价格都在20元内。还相继推出了9.9元的咖啡、茶饮单品,使得消费门槛进一步降低。
另外,喜茶更是在2020年4月推出首个子品牌“喜小茶”门店营业,将售价区间为8至16元。不过在喜茶开放加盟模式之前,喜茶就宣布关闭所有的喜小茶门店和暂停相关小程序的服务,正式宣告结束此前在平价市场的试水尝试。
现如今喜茶放弃喜小茶、开放加盟,也是正式宣告他们要更换策略来攻夺下沉市场。
不过说到这小编也产生一个疑问:喜茶真的“走投无路”了?现如今唯有一头撞向南墙(下沉市场)的选择吗?

谁都想成为下一个“元气森林”,瓶装饮料能否成为喜茶的“第二增长曲线”?
在喜小茶之外,扩充品类喜茶也有自己的探索,其业务版图已经不止于新茶饮,更有新零售。
喜茶、奈雪的茶、茶颜悦色等都较早开启了新零售的探索,从最初的茶包、零食、周边,到现在的瓶装茶饮料、气泡水、果汁饮料。
早在两年前,喜茶就宣布发力瓶装饮料业务。
现在发展的怎么样了?
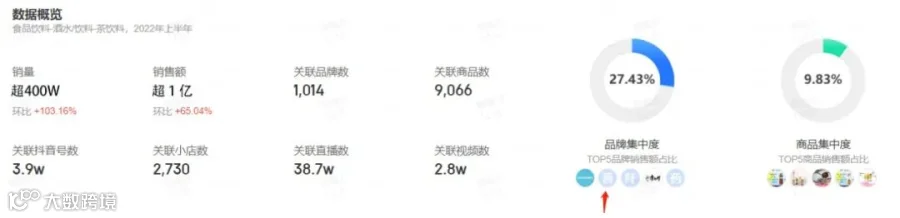
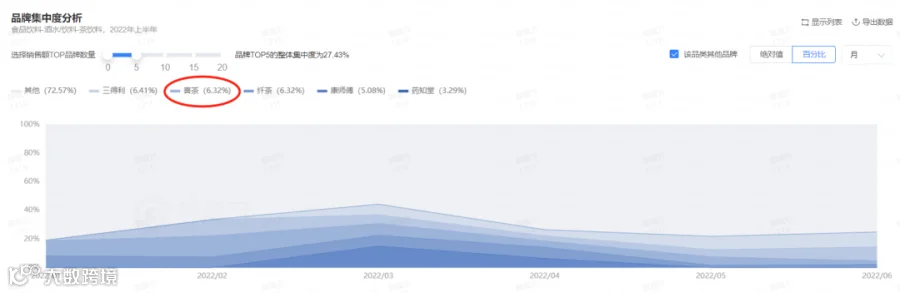
▲茶饮料赛道2022年上半年
TOP2为喜茶,红色箭头处 (来源:蝉魔方)
2022年上半年的「茶饮料」赛道销量环比增长103.16%,销售额环比增长65.04%,增长趋势明显。
而在这其中,喜茶销售额占比6.32%,排在所有品牌的TOP2,仅次于三得利。
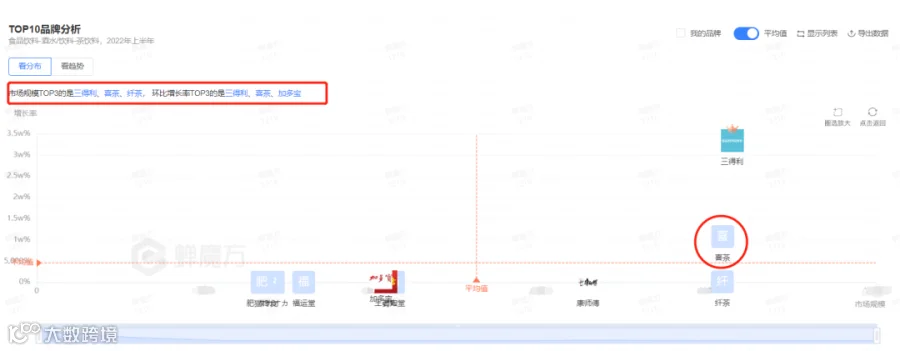
▲数据来源于蝉魔方
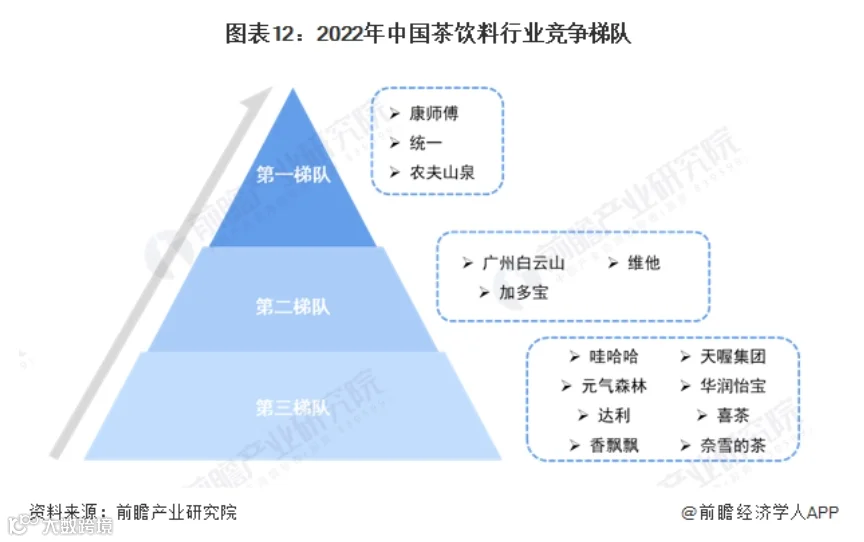
在今年“618”和“双十一”这两个重要节点中,喜茶在电商渠道的总销售都有着高光表现:
今年“618”斩获天猫茶饮料品类销售冠军,位列天猫饮料行业销售榜第三名;喜茶还分别是抖音和京东的茶饮料品类销售排行榜第二名和第三名。
今年“双十一”,喜茶官方旗舰店是天猫茶饮料类目榜单第一名、京东茶饮料类目榜单第三名。

▲图片来源于网络
由此看来,喜茶的茶饮料业务,似乎活的还不错。
让人不由得想问:成立4年融资5轮,外界传言估值超过百亿美元的元气森林,通过饮料口味高频迭代、渠道铺设等策略不断斩获市场口碑和资本青睐,那喜茶这匹黑马是靠什么杀出一小方天地的?
【第一:品牌力】
每次谈到新茶饮,最后问题都会来到:“新茶饮的尽头是喜茶还是蜜雪冰城?”
二者分别盘踞一二线市场和三四线市场,在新茶饮市场中的品牌势能可见一斑。尤其在年轻群体中较受欢迎。喜茶遍布全国的门店网络,产生的品牌影响力为其开展瓶装饮料业务有很强的助力。
消费者在电商渠道、线下商超渠道看到带有喜茶标志性logo的茶饮料,已建立的品牌印象与认知,能有效推动消费者的购买决策。
【第二:产品力】
如果说丰富创新的无糖口味是元气森林的产品主打卖点,那喜茶的思路则是:复刻门店爆款茶饮。
李佳琦的直播间就是这样推荐喜茶爆柠茶的:

▲图片来源于网络
简而言之,我是我自己的平替,并且在哪儿都能喝上喜茶。
三分之一的价格,不用多等的时间,同样浓郁的清爽,香不香?
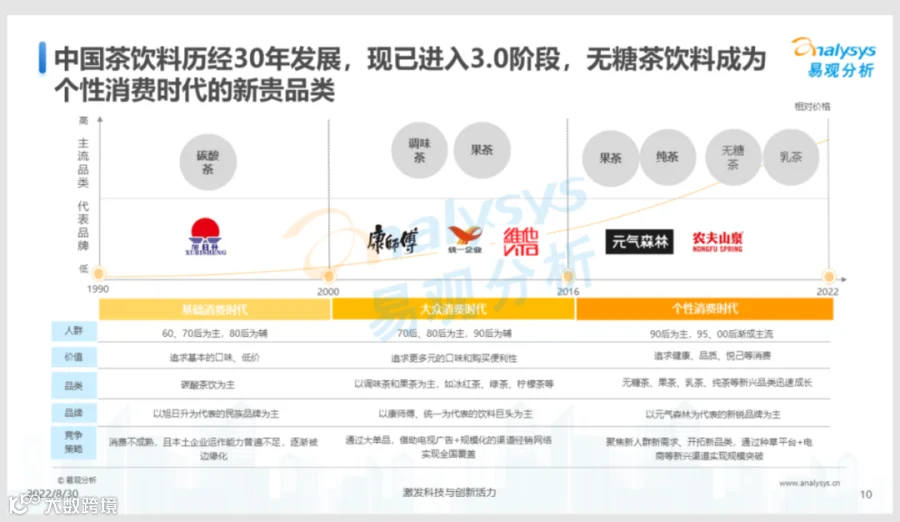
除了复刻门店口味这一卖点以外,喜茶也很好地抓住了茶饮料行业在当今个性消费时代,以90后Z时代为主流的消费者新需求:
口味需求——健康、低卡、零糖
其他需求——颜值、品牌社交
▲来源:易观分析
哔哩哔哩洞察与尼尔森IQ联合发布的《2021Z世代食品饮料消费洞察报告》提到,在总人数约2.6亿的Z世代中,重度饮料消费者占比达93%,他们对现制茶饮、气泡水等新兴品类接纳度高,也更愿意尝鲜,且偏好低脂低糖低卡的健康饮品。

▲图片来源于蝉魔方
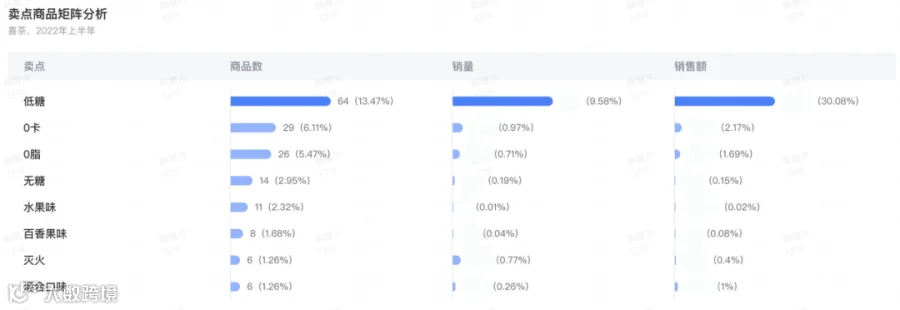
从蝉魔方上我们也能看到,整个2022上半年茶饮料赛道中,“无糖” “低糖” “解腻” “0脂”这些属性关键词,更能俘获消费者芳心。
▲图片来源于蝉魔方
喜茶的产品卖点分析显示,他们也很好地抓住了这个趋势。
除此之外,喜茶还能通过对自身千万私域会员的数字化精细运营,为口味研发、产品反馈都提供了强大的数据支撑。
像喜茶这样的新茶饮品牌,对于年轻消费者调性需求的把握是相对准确的,由他们生产出的瓶装饮料对比其他传统品牌,在外包装、卖点、海报设计等都显得更加新颖、活力、年轻化,更懂年轻消费者的心。
然而,做新式瓶装饮料,除了口味本身的赛跑还不够,渠道、供应链、产业链才是更卷的竞争。
喜茶的渠道铺设并不是行业翘楚。
在线上,布局了天猫、京东、抖音等主流电商渠道;
在线下,除全面覆盖自有门店外,布局了包括以711、全家为代表的主流便利店、商超,以及以盒马、朴朴为代表的新零售渠道;
这些仍远远不够。
虽然在渠道力上还玩不过已经驰骋多年的传统品牌,但是喜茶的电商策略值得我们一探究竟:
1)深谙直播的带货潜力,不断加码直播场次;

▲图片来源于蝉魔方
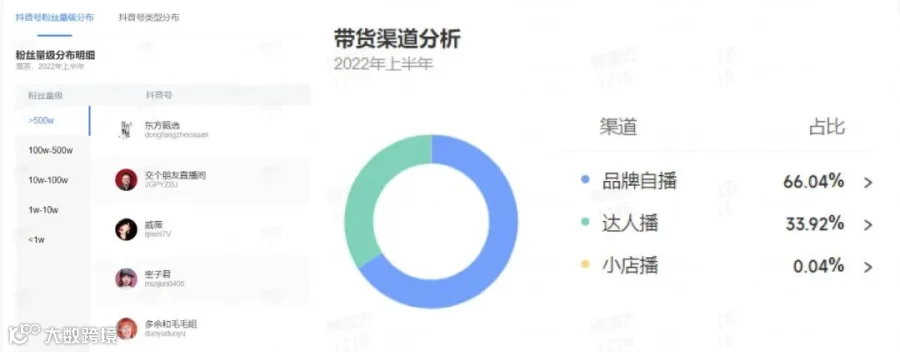
2)品牌自播与达播齐发力;在达人矩阵的搭建上喜茶采用最常见的金字塔模型(金字塔模型:从头部到尾部的达人,投放达人数逐级递增。在执行注重口碑营销和直接转化导流的商品时,如主推爆品、专注垂类目标人群转化,金字塔模型最为适用)
合作的头部达人有:东方甄选、交个朋友、戚薇、密子君、多余和毛毛姐等;
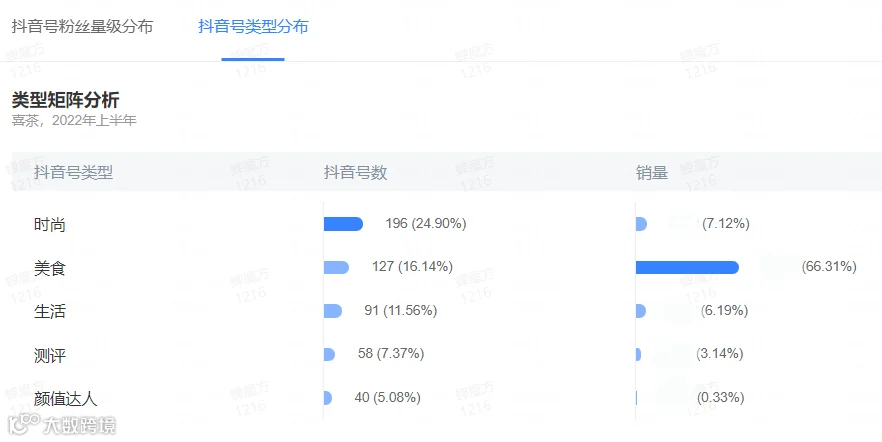
在达人类型的选择上,除了美食类以外(是带货效果最好的),还不乏有时尚、生活、测评类的达人。

▲图片来源于蝉魔方
总的来看,喜茶在电商渠道上的发展上已经初具规模,但是仍然有上升空间,线上线下联动的潜力还能被更有效地激发。
写在最后
可以预见的是,喜茶想要依靠开放加盟来实现抢占下沉市场并不容易。
对于加盟商而言,喜茶的门槛比别的茶饮店高很多很多。与蜜雪冰城、一点点这类脂末冲泡茶饮不同,喜茶是现制茶饮,食材要求高、制作复杂,对水果的新鲜度、品种、操作等要求较高。相比自建物流系统的蜜雪冰城,喜茶在原料配送成本和速度上也并没有优势。
种种因素之下,很多人并不看好喜茶抢占下沉市场。
当然,除了下沉市场的争夺战,我们也期待看到:
在瓶装饮料赛道上,新茶饮品牌谁能称王?
扫描下方二维码,填写试用申请表,审核通过后,即可领取蝉魔方免费试用。
蝉妈妈资源群开放啦!
扫码进群
更多咨询、更多精英、更多干货
And More......

更多精彩,
请关注【蝉妈妈直播行业观察】