刀姐doris,刀法Digipont创始人兼CEO,中美增长营销和品牌专家,在中美快消、时尚、互联网,市场、品牌、运营、增长都有所成绩。
在蝉妈妈2023数字营销创新大会上,她分享了《增量转存量的市场环境下,品牌应该怎么做?》,分析现有市场环境的困境与机遇,给从业者提供在存量时代里做品牌的新思路。
以下内容整理自刀姐doris的现场演讲:

大家好,我是刀姐doris,刀法的CEO,我之前做过几个行业,跳槽比较多,先后去了联合利华、MK时尚、支付宝和一个租衣平台衣二三。今天我想聊一聊营销,聊一聊我最近看到的一些趋势和我觉得能够帮大家安心的一些方法论。
不知道大家今年的体感怎么样,我今年有一个非常明显的体感就是消费分级。你们觉得2023年最火的消费关键词是什么,是不是“淄博烧烤”。淄博烧烤为什么这么火,就是因为量大、便宜、味好,它有一个很明显的趋势,大家都在往性价比方向走,消费在分级。而且今年几个平台都是什么趋势?比如小红书出了博主分销带货,并猛推直播。视频号也在猛推直播,而且最近还出一个视频号和群打通了、可以为单个群定制视频号直播的功能。各个平台都在往直播方向走,效果化变得越来越明显。
前两天我去开云集团一个品牌发布会私底下的闭门会,发现高端市场的奢侈品涨得特别好。欧莱雅最近的发布会我也去了,它的高端护肤市场和奢侈品市场在中国区占31.8%,可见整个消费两极分化的趋势非常明显,我觉得接下来我们会面临一个这样的时代,营销人也要分级化、分层化,哪些营销人适合打多、快、好、省,哪些营销人适合往高端,其实要开始分层分级化。
在整个已经很卷的情况下,我们会发现ChatGPT的出现会让我们越来越卷。前两天我在和几个数字化营销的公司讨论,大家已经预见到接下来数字人直播会马上出来,我以后直播都不用找主播,因为主播一个比一个贵,我就找一个数字人直播,刚开始趁大家觉得新鲜时快速去抢占时间,用数字人24小时直播,从产品设计到物料素材,都让ChatGPT快速生成。这会出现什么情况?比如未来我们会看到线下货架上和电商货架上有一堆咖啡,大家的物料内容非常同质化,因为大家都是用AI机器快速生成的。所以今天已经卷的消费品在未来可能会出现极致的再内卷,在内容上也开始工业化的复制、生产。
这时候,我们品牌人、营销人到底怎么拉大差异化呢?这是当下我们要思考的一个命题。我今天基于中国品牌,讲一讲不同行业品牌,它的打法是有极致差异化做法,我们千万不要用过去唯一的做法来做今天的品牌。

数字化环境下
中国品牌崛起的路径
这是美国各种集团被各种DTC品牌分割了,我看到这张图就很开心,我们中国肯定会有自己的DTC品牌,会有很多小品牌也把大集团品牌分割掉,并且变成中国的品牌。
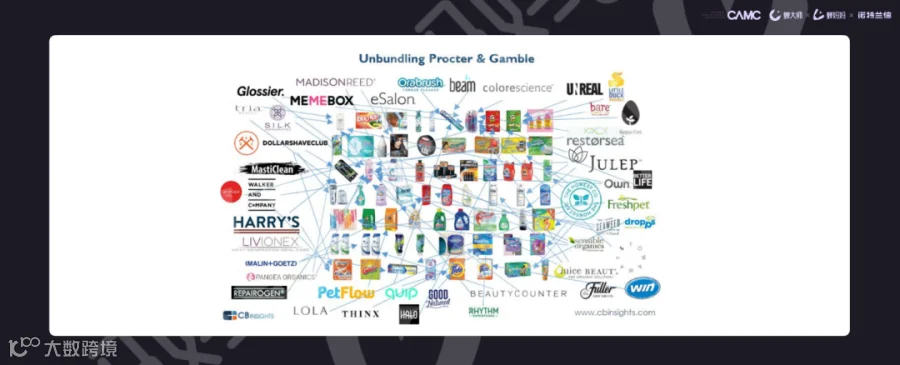
由此我就在思考数字化趋势下,互联网营销的变化下,中国品牌崛起会不会有一种不同的路径呢?今天我想和大家讨论的是中国品牌的崛起,基于数字化环境下到底有哪两种路径,从品牌战略、品牌营销传播、增长运营到底有什么区别的打法,我总结就是两种:动能品牌、势能品牌。
动能品牌本质上就是成本领先,它们会找到一个赛道是大赛道,然后会找到这个赛道适合的场域和渠道,用高效、高速率的方式进行大规模渗透渠道。例如完美日记、王饱饱、Ubras,都是用相对极致的性价比和相对大渗透、大分销的方法去打品牌。为什么叫动能品牌?物理里面动能就是极致速度×质量,这些品牌就拼效率。数字化对品牌更有利,他们其实是更加绝对的效率。
如果说动能品牌是一个恋爱里的暖男,你想要喝奶茶,我马上给你递上,这是多快好省,你想要我都在的话。势能品牌就像一个男神,不是你想要的时候我都在的,而是我拉出一定的势能差,让你很想要得到我、但得不到我的这种势能差。今天我们看到欧莱雅175亿收购了Aesop,它是一个非常典型的势能品牌,不是说它的洗手液多么划算、多么好,而是它从产品、店面体验、用户,都是围绕了一群非常有调性的人来打造高溢价。
我们会觉得未来不能只看到高效率产生的动能品牌,其实势能品牌也会在中国诞生。以速溶咖啡两个比较领先的品牌为例:
一个是隅田川,它是比较典型的动能品牌。其整体抖音、户外广告打法都是围绕口粮咖啡、鲜咖啡,它就要想以最便宜的方式打穿所有的人,所以这个品牌选用大流量明星肖战、cover头部主播,以成本领先战略为核心做的动能品牌打法。
另一个品牌是三顿半,例如它们做的“返航计划”,找贾樟柯拍广告,而不是选择一个流量明星,贾樟柯好是挺好的,但他又能带多少量呢?三顿半做这些小而美的事真的能起量吗?在我看来,三顿半就是势能品牌,它的本质是要围绕着爱文艺、爱生活的一群人,来塑造这群人的黏性和溢价感,然后围绕着这一群人去做更多的体验。但是如果它既要销量又要势能的话,一定不能只局限于咖啡这单一品类,势能品牌的未来一定是跨品类延展。
势能品牌和动能品牌最大区别,势能品牌上来就会用理念先传出来,我代表某种理念,例如观夏,周四才限量发售一些香薰,不打造太大的规模效应,好比如满街都背爱马仕时,会觉得爱马仕烂大街,是一个道理。对势能品牌来说,它们的速度很慢,重点放在溢价感跟用户的深度,通过拉长人群的LTV来体现商业价值,你会看到这类品牌一定会跨品类。例如内外从内衣到睡衣,到更加多贴身衣物的延展,它会跨品类去做,不然用户黏性就没有办法直接变现为商业价值。
我们可以看到这就是中国品牌崛起的两种核心打法:动能品牌,成本领先战略;势能品牌,差异化的定位战略,抓住某一个人群,并且塑造它的品牌形象和溢价感。
动能品牌和势能品牌
哪种才是适合自己的品牌路径
对比动/势能品牌这两种品牌,其创始人、营销打法、整体团队基因完全不同。动能品牌创始人往往是理科生思维更多,偏向于品类>品牌,具有很强的渠道思维和爆品思维。势能品牌的核心是质大于量,死忠多,起量慢,这类势能品牌创始人调性会比较文艺范,对美感有特别的坚持和追求。
回想当年推出的动势能品牌,你今天可以想一下,这些品牌打的是极致性价比和效率,亦或是打的差异化人群和溢价感?你会发现到底哪些品类适合打动能,哪些品类适合打势能。
我们把动势能放在纵系坐标,再把品类分为功能需求和精神需求,我们会发现过去中国消费品大多都是在左下角,我叫它实用刚需大通货,比如包装零食、饮用水,我们以前看到统一方便面、老干妈、农夫山泉,它们都是功能需求偏向更多,以买得到为核心的动能品牌,这是中国过去品牌,打法就是用中央性广告+大分销快速占领市场,当然需要一定资本量。
而随着时代的变化,大家想要更好的产品,并有一些精神需求,所有坐标开始往右上角迁移时,越来越多新的消费者走的是功效领先、精神领袖、成瘾小确幸3个象限。
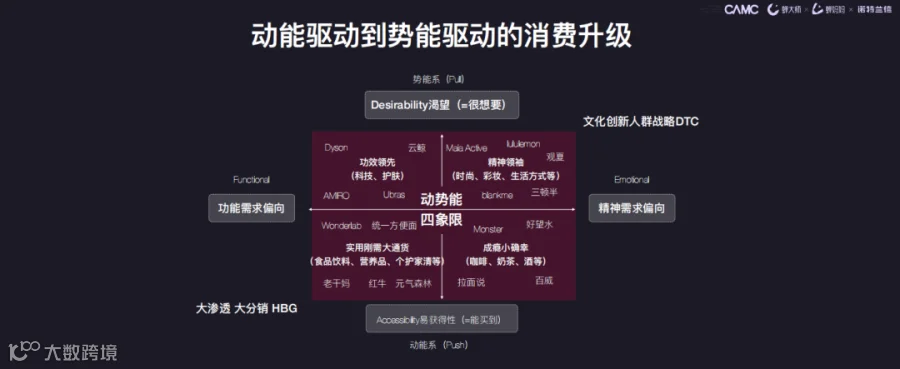
成瘾小确幸,本质上还是易获得性,但它的核心从功能性变成了精神性,比如说咖啡、奶茶、茶、酒,都是打的精神需求。而精神领袖打的是精神性+势能性,比如说彩妆、时尚、生活方式。
可以发现现在资本上唯一还看好的几个品类就是科技类,比如说美容仪、扫地机器人,在科技方面带着势能需求上升。
我们再把今天的国内外品牌放到这些象限时,就会发现国外也是经历了大渗透、大分销到文化创新人群战略DTC的变迁。最开始是诸如宝洁系的实用刚需大通货,随着经济发展会出现lululemon这样的生活品牌、戴森这样的科技品牌。而中国现在出现和国外一样的趋势,每年都会出现新的护肤品牌,因为护肤品牌能够在一个细分成分里,或者一个细分领域里,细分再提升。
传统的消费品营销是物以类聚
未来数字化环境下是人以群分
回到这些品牌打法时会发现,越是实用刚需大通货品牌,它们越是喜欢用动能的打法去做,他们核心就是HBG,大渗透、大分销。元气森林早年也是很想做一些精神方面的内容营销,结果他们发现还是像康师傅这种靠大渗透、大分销公司招来的高管人才来做公司战略才是最合适的,因为元气森林本质上就是一个需要推动大渗透、大分销的公司,就是要老老实实打穿0糖0卡0脂,然后去铺货。
随着新时代出现的部分品牌,大家不再是渗透和分销,而且也很难用中心化的媒体占领这个心智。这类品牌关键要做的事情是人群战略,所谓人群战略,其实这群我们要找到的是属于我们的一群人,而围绕着这一群人去找到这群人的共识,并围绕这群人去做跨品类的产品延展,才是当下DTC品牌的解。
今天是增量转存量的市场,增量方向看到的相对比较有限,大家都在想如何在一个品类里做细分品类。如果你做一个细分品类的话,最终还是会回到和大公司去拼战的格局,比如说简爱酸奶,刚刚开始打的是0糖酸奶,最后还是需要去和卡士等各种酸奶打大分销、拼品类占有率时,你就拼不过大公司。
在现在舆论环境下,对中小品牌来说,我们不能再去打品类战略,而是我们要利用抖音兴趣电商、小红书、视频号等抢占某一个人群,DTC核心是抢占某个人群战略。我觉得数字化转型本质上最大的迁移是过去从货架逻辑向用户逻辑的迁移。以前做宝洁的洗发水,每个洗发水都是不同品类,去屑的、注重香氛的等等,然后通过不同的电视广告、线下商超货架抢占市场。但如今的线上电商很难用货架逻辑去占领了,你要抢占的是用户。我们会发现人和人的快乐并不相通,我们彼此觉得彼此是吵闹,这时候,我们要抢占的不再是品类、货架、心智,而是人群。
什么叫人群呢,前两天我刚做了一期播客“奶糖派”,这个品牌专注于大杯内衣人群,围绕大胸女生的痛点,即找不到适合自己的内衣。因为今天大多数内衣品牌都是围绕着一群库存比较标准化的人群,比如说内外或者Ubras,都是找的一群比较大市场的人群,而奶糖派就会专门找属于它的人群。
我经常在视频号讲到的lululemon,它早期也是找到超级女生的人群做共识和品类,我认为在未来数字化趋势下,我们与其和大公司去拼钱,拼货架,不如找到属于我们的人群和优先占领某个人群的优势。
势能品牌的核心,我认为关键是要重后链路,而动能品牌重的是前链路。什么意思呢?动能品牌的核心就是每天都要洗脑你,抢占你的心智,用各种广告让你想到某个品类的时候,就想到我。但未来势能品牌或者说人群品牌的话,它的关键是要把这群人牢牢养在我的私域里,然后通过小程序、企业微信等去拉长它的生命周期价值,所以动能品牌会越来越注重前链路的运营,而势能品牌越来越重视后链路的运营。
综上所述,中国的消费会越来越分层分级化,我觉得每个品牌都应该找到自己核心的能力。比如你是一个成本领先战略为核心的公司,那你就要搞好供应链,把成本做到一定的优势情况下,抢占这个品类用户的心智,做大渗透大分销,核心就要抓住上升的品类,然后基于这个品类创新的突破口,不停地占领这个品类。但需要有大量的资本后面去投入,如果你没有这样的供应链优势,也没有这样的资本优势,我觉得在一个存量时代可以做的事情就是找到一个上升的人群。随着这群人的痛点去塑造他们的共识,然后你的公式不再是品类渗透率×渠道渗透率×动销,而是人群×LTV×溢价NPS。我认为在未来的时代,我们都会更加关注人群,而不再是品类。
讲到最后,我觉得数字化核心是我们越来越以人为本。今天我们在做营销时还是哪个品类里爆品火了,我们冲一冲。你火了之后,马上很多竞品就跟上,你就会发现一阵操盘稳如虎,最后利润0比5。我们还是要回归到你到底围绕哪群人,是不是在那群人身上形成了复利,形成了他们的共鸣,还是在某个品类上形成了完全的第一优势。
大家觉得1、2月份自然流量和自然销量比去年上升了很多,但3月大促,一看成绩单,大家都扑街了。我们还是觉得Q3开始,中国整体经济会慢慢的开始复苏,而且前段时间中国国务院刚刚发布了《质量强国》,品牌已经进入了决策的纲眼,我们始终相信,中国今天的GDP占美国的77%左右,而中国随着经济生长越来越需要找到自己文化自豪感的品牌。而随着中国数字化在全球领先的情况,会随着数字化有更多中国的人群品牌诞生。
我们目前看到中国品牌化之路有这么3条:
1.新锐品牌,从网红到长红,跨越边缘品类进入核心品类的鸿沟;
2.成熟品牌开始非常激进做DTC、数字化转型,前两天我们刚开了一个数字化闭门会,很多大品牌很早就开始做数字化底层基建,并且已经砸入亿万预算,想要开拓他们内部的新锐品牌,或者通过买的方式获得更多资产;
3.产业带,需要供应链起家的公司也开始拥抱直播,从白牌走向品牌的产业带趋势。
未来中国品牌化之路是势不可挡的,我们也希望蝉妈妈接下来用数字化能力一起塑造更多数字化趋势下更好的品牌。希望大家能一起成就中国好品牌,最后带领走向全世界。
我的分享就到这里,谢谢大家!

热门文章推荐

限时扫码领取
2023蝉妈妈数字营销创新大会分享PPT
(正在持续更新中)