


我们知道上市是为了融资,而融资主要用于企业快速发展所带来的大量资金需求,各快递企业在上市时也都对拟融资多少和用途做了较为详细的说明。从各快递企业计划用于发展的资金用途,以及前期的投入,逐一深度剖析6家快递公司的战略企图(三通一达、百世、顺丰)。
就在前几天,圆通在85亿流产之后,拟再次募集资金10亿元,而顺丰上市募集的80亿也已上周一全部到位,资本市场的战争才刚刚开始。
且暂不论资金是否已经到位,各企业在上市时对用于发展投入的资金多少和用途都已做了详细的说明,并已用自有资金进行了一部分的投资,而募集资金的计划用途也不会随意改变,所以资金用途也恰恰表现了各公司的发展规划和战略布局。
以下为6家企业拟投资用于发展的金额:

各快递企业计划用于公司发展的金额(亿元)
首先,从上面拟用于发展的金额来看,基本可以分为三个阶梯,第一阶梯为中通、圆通和顺丰,融资金额都在80亿以上,其中圆通计划投入最多,高达97.37亿,顺丰计划投入95.56亿,中通实际将投入80.4亿;百世和韵达位居第二阶梯,拟募集并投入50亿左右用于发展,申通为第三阶梯仅拟募集28亿用于发展(另外20亿用于借壳上市)。
计划投资的多少也侧面反映了各企业目前的综合实力和发展后劲,显然圆通、顺丰和中通的较为强劲。
当然有钱花还得会花,而怎么花这一点最能体现各家玩家的战略侧重点,下面我们将按投资金额的顺序对圆通、顺丰、中通、百世、韵达、申通做一解析。
各企业战略深度解读
圆通/全面对标顺丰
圆通计划用于发展的金额高达97.34亿,主要用于以下五个方面:

圆通上市时公布的上市后投资方向的资金占比
从拟投资用途上可以看出,圆通除中转仓储一体化、信息与自动化等基础设计建设和升级外(两方面占比达58.1%),有22.4%的资金将用于航材购置,这点与顺丰极其相似,而圆通也是通达系唯一一个购买自有飞机,和唯一个计划资金投入航空能力建设的加盟企业;
结合圆通之前的种种动作,基本可以看出其战略布局对标顺丰的企图,包括冷链、电商平台、末端驿站、直营布局同城进军商务件和个人件、进军快运、收购先达布局国际、推线下生鲜便利店妈妈菁选等。
可见圆通对标顺丰发展商业生态的决心不改,也深知无论冷链、商务件和个人件等生态布局对直营网络的依赖,总体来说圆通的战略长远性还是值得肯定的。为了进一步提升客户体验,加盟网点转直营(或者一定比例)或许成为加盟企业的又一次变法(第一次是中转转直营),而这一点圆通的战略布局是比较超前的。

圆通生态凸显同城直营和冷链布局
圆通的战略关键词:
对标顺丰、空运、直营、城配、冷链。
顺丰/四大战略布局
顺丰拟投资95.56亿用于发展,上市时80亿的募集资金已在7月31日全部到位(扣除其他费用后为78.22亿),而顺丰前期自筹预先已投入26.45亿,相比圆通资金是相当宽裕的(圆通80亿流产后,8月4日拟募集10亿并未到位),以下为顺丰的拟投资金额和用途,以及自筹预先投入金额的使用情况:
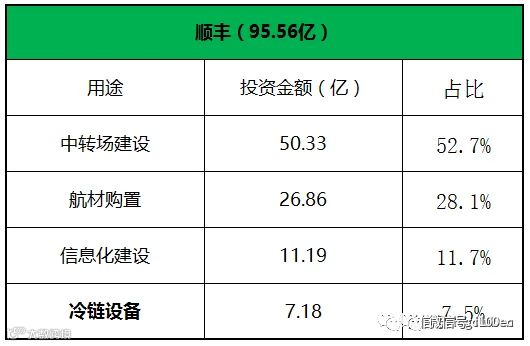
顺丰上市时公布的上市后投资方向的资金占比
 顺丰前期自筹金额及使用情况
首先从上市投资用途上看,相比圆通,直营的顺丰并不需要对城市高频配送网络和终端服务网点进行大规模投资,转而把资金投入到冷链设备的购置中,这也是顺丰领先通达系关键所在。
另外,从前期自筹资金的使用情况可以看出,顺丰已将自筹资金26.45亿投入到项目中,从投资进度来看,信息化方面的计划资金已全部投入,冷链设备方面投资进度也完成了近一半(41%),可见顺丰对信息化建设和冷链投资步伐较快。
在和顺丰同行交流发现,除冷链和大数据作为17年首要举措外,顺丰对重货和同城业务也在积极布局。总体来说顺丰未来几年的战略布局主要包含个方面,即四大战略布局,即冷链、城配与末端布局、顺丰重货和数据灯塔。
顺丰将在继续加大基础设施、信息化和空运的投入外,将逐步扩充全行业细分领域,并加大冷链运输、同城配送、重货业务以及数据灯塔四大战略的投入,从而不断完善生态布局。
顺丰生态图谱:资金流+商流+物流+信息流:

顺丰战略关键词:
细分市场、冷链、同城配、重货、数据灯塔、生态圈。
中通/各个击破,发力快运
中通,作为唯一在美上市的中通快递,在美并非一帆风顺,首先是股票暴跌,其实在美因疑IPO时夸大利润率被“集体诉讼”,可见在美IPO并不好混,不过这并不影响中通快递在国内的飞速发展和通达系龙头老大的地位。
此次拟募集资金最高,宣称达17.5亿美金(约人民币97.15亿),为各上市快递企业募集资金金额之最,但从其招股书能找到用于发展的资金为12亿美元(约80.4亿),用途如下:
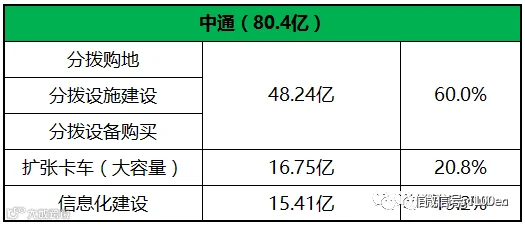
中通上市时公布的上市后投资方向的资金占比
从中通融资用途可以看出,除土地使用权、分拨中心建设、购买分拣设备、信息化等基础建设和自动化升级外,扩张大容量卡车的用途极为显眼,显然这和中通快运不无关系。
目前快递进军中,除百世和顺丰进入较早外,中通是三通一达中进入快运最早的,也是发展最快的,从去年8月至今,已整整发展了1年之久,目前直营分拨中心56个,集配站33个和2300余家一级加盟网点,日均货量已超4000吨,已成为快运市场不可忽略的力量。
中通快运火速发展,已初具规模:

而且中通快运一开始就对标百世快运,将网络与快递完全分开,无论系统、标准化都做的有模有样:
中通快运与快递网络完全分开,单独起网发展:

此次扩张融资用途凸显扩张大容量卡车,更加说明中通在快运上的决心与野心!再从中通之前的布局看,随着其快递地位的夯实,以及国际和商业布局的初步完成,其战略方向开始向快运转移,抓住先机,为客户提供包括快递和快运的一揽子服务,提升客户粘性保存量,吸引同行客户加增量。
总之,中通的头脑相当清晰,知道当下最该做什么,集中力量办大事,这点是相当难得的。另外从中通13年以来的战略布局可以看出,除对快运的重点投入外,中通对商业和国际市场也是相当重视的,不论是优选上线,还是国际物流布局都是相对较早的:

中通近年战略布局
总结下来中通战略布局关键字:
快运、国际、商业
韵达/智能化升级提升客户体验
韵达的融资用途,可明显感觉到无不体现着“智能化”和“升级”,作为快递企业中的科技公司,该投资方向也并不出人意料,一下为韵达的投资金额和方向:

韵达上市时公布的上市后投资方向的资金占比
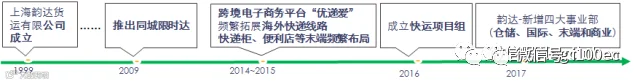
韵达近几年重要战略布局
回顾今年,韵达提出是仓储、国际、末端和商业的四大战略布局,而且从之前在仓储机器人、拓展海外快递线路、跨境电子商务平台、同城配、快递柜和便利店,已经看出韵达已经在这四方面开始渗透。
募集资金用途也可以看出,投资大头将主要用于转运中心和仓储的自动化、智能化和信息化的建设中,除此之外融资用途提到的城配网络的建设也就是属于韵达的四大布局项目之一。
可见韵达的四大布局中,仓储和末端的建设将作为首要任务,并不急于其他业务布局,更多将聚焦现有效率和质量的提升,这也难怪其百万投诉票数下降明显,并逼近顺丰水平,韵达的服务水平和稳扎稳打不可小觑。
韵达战略关键字:
仓储、国际、末端、商业、质量
申通/农特大包裹战略雏形已现
申通的融资用途比较基础,主要为基础设计的购入和升级,当然这和申通融资金额少也有一定关系,钱要用到刀刃上,显然当务之急是提升场地、车辆及信息化的建设。另外从其之前的战略布局,无论是农特店、申雪供应链(冷链)、农村物流战略布局,无不体现其战略方向有向农村转移倾向。
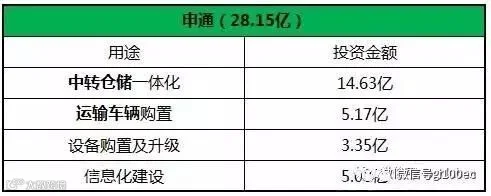
申通上市时公布的上市后投资方向的资金占比

申通发展历程大事记
近日申通又入资快捷快递,并公告称将与快捷快递借助各自资源优势,整合资源。而快捷主要以3-30公斤中大件为主,并拥有巨大的直营网点及以大货为主导的产品网络,种种迹象表明,申通或借助快捷资源进军大包裹,加之战略方向向农村市场倾斜,未来会不会像优速一样转战农特大包裹?笔者认为可能性很大。
申通战略关键字:
大包裹、农村市场
百世/提升生态短板,促健康发展
百世虽然未上市,但其募集资金计划高达50.39亿,高于韵达和申通,但百世并未透露这50多亿怎么花,只简单说将根据公司战略使用募集资金,不过可以借鉴百世去年9月的7.6亿美元(约合人民币51.07亿)融资用途(用于新技术、提供新金融服务及扩张国际版图)。本次上市融资用途或将有一部分为上次募资用途的延续。
而且从近几年百世重要战略也可以看出,其对金融和国际业务的重视,因为在百世7大事业部(供应链、百世云、金融、国际、快递、快运和店加)中,百世云和供应链一开始就是其核心竞争力,快递和快运业务都是通过收购的布局,目前也已经成熟。
唯独金融、国际和店加是较为新的业务,百世对新业务的投入也十分符合木板原理,让整个生态处在健康的状态。
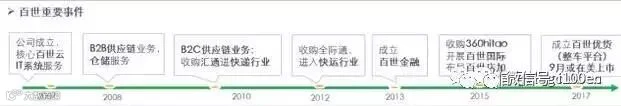
百世发展大事记

百世生态布局:其他事业部
百世战略关键字:
金融、国际、生态圈
总结
各企业战略关键字汇总:
圆通:冷链、城配、空运、直营;
顺丰:冷链、城配、重货、数据灯塔、生态圈;
中通:快运、国际、商业;
韵达:仓储、国际、商业、末端、质量
申通:大包裹、农村市场
百世:金融、国际、生态圈
总体来看,各快递公司上市后希望向综合物流提供商方向发展,并逐渐渗透到金融、国际、商业等领域,形成完成的商流、资金流、物流和信息流的生态闭环。目前来看,顺丰和百世对生态的建设最好,圆通的生态布局也基本搭建起来,中通和韵达的布局生态也在稳步推进中,而申通或将进行细分市场,切入农特大包裹市场。
纵观各快递公司的战略发展定位,我们也不难发现各家的风格的区别,也能从中窥探出各快递企业掌门人的特点。
圆通一直急着追赶顺丰,什么都是先布局再说。
顺丰总是被人模仿而从未被超越,其战略布局一直快人一步大胆尝试。
中通头脑冷静,布局生态的方式是稳步推进,各个击破,集中力量办大事,先从快运开始。
韵达则稳扎稳打,加大科技投入提升效率和质量,不急于大规模铺设生态。
申通积极寻求新的战略方向,从未放弃对未来的探索和把控。
百世则体现生态布局的健康发展,循序渐进。
最后一公里成痛点 4种模式寻突破
最后一公里制约快递业高速发展,多模式寻求突破
受益电商高速发展,我国近五年快递业务收入年均复合增速超过30%。但快递最后一公里至今问题严重,快递人员送货时间冲突、效率低下、成本高昂已成为制约快递业高速发展的关键。针对最后一公里的困境:众包物流、无人机、快递自提点和智能快递柜有望成为突破困境的有效措施。
众包物流可缓解快递人员稀缺难题,作为快递配送最灵活补充
众包物流可以整合社会中的闲置资源,在很大程度上缓解现存快递员稀缺难题,从短期看具备良好发展态势。但众包物流从根本上依赖还是闲置劳动人口,而目前劳动人口占比已经出现下滑,未来其很可能只是作为快递配送最灵活补充。
无人机可解决农村配送难题,未来有望成为农村快递配送主流
无人机具备飞行优势,可以突破农村道路限制,在进行配送时平均成本为1.2元/单,低于现阶段农村的快递成本,且无人机送货十公里耗时只需30分钟左右。但考虑到低空管控政策的限制,无人机未来有大概率只能在农村等人口稀少区域进行配送,成为农村快递配送主流,丰富现有配送方式。
快递自提点可减少配送时间,短期内有望成为主流配送
快递自提点能够在一定程度上减少配送员配送到户比例,目前已经为用户所认可,短期内有望成为主流配送方式。但考虑到其模式标准化复制低,服务质量难以保证,盈利单一,长期看其进一步发展受到一定制约。
智能快递柜有效消除时空差,铸就末端配送最有效替代方案
智能快递柜7*24小时不间断工作,有效改变现存快递员与用户时间错配难题,提高快递人员的效率,降低成本。而且借助智能快递柜,企业可以进军社区生态领域。智能快递柜预计在未来三年出现盈利拐点,五年占据末端配送19%左右的市场份额,应用于人口聚集的区域,成为最有效替代方案。
总之,各位玩家能发展到目前水平,都不是省油的灯,未来谁最终能做上铁王座,还很难说。