


始于直播,终于货架:淘宝抖音的电商攻防战
 2018年的电商产业,吸引了中国互联网领域最多的明星企业在这个广袤的战场展开角逐,上演了一场教科书式的商战案例。阿里巴巴作为领先者,为了捍卫自己的领先优势严防死守;京东作为挑战者,在正面战场持续进攻;拼多多利用微信社交网络与“五环外市场”的无争地带,从侧翼包抄进入主战场;苏宁线上、线下结合,使尽浑身解数留在核心竞争者的位置;网易严选、云集与小红书们则避开巨头优势,分别在精选电商、会员电商与社区电商等细分市场抢得一块阵地。而唯品会与当当等昔日的明星电商企业们,则在新的竞争环境下束手无策,逐渐沉沦。
今年以来,部分从淘系出走的卖家开始了回流。
2016年,淘宝直播首创了直播电商的业务模式。四年后,这一模式被移植到抖音,反过来对淘宝天猫造成了巨大冲击,在服饰和美妆两个类目上,对其步步蚕食。
这样的结果并不令人意外。直播间是一个巨大的流量消耗场,它天然更适合流量无穷无尽的抖音,而非一直为流量而焦虑的淘宝。就像大鱼天然更适合生活在海里。
但随着抖音直播电商的红利消失,商家开始向淘宝回流,抖音也不得不开始大力发展货架电商。淘宝把战争又重新拉回了自己熟悉的阵地。
抖音在直播电商中是如何后来居上的?淘宝直播又做了哪些针对性的防守和反击?回到淘宝上熟悉的货架电商阵地后,战局的走势如何?下面给大家一一道来。
2017年中国电商产业的最后一件大事,是以12月份京东联合腾讯,向唯品会战略投资8.63亿美元而结束。战略投资唯品会,有助于京东加速在其短板业务女性消费者与时尚服装领域的布局,这是京东在2017年进攻之势的一个重要体现,也意味着京东在2018年更具野心的战略企图。
果然,2018年初始的1月11日,京东集团创始人刘强东便发出内部邮件,宣布京东商城将组建大快消、电子文娱与时尚生活事业群,并分别任命王笑松、闫小兵与胡胜利为三大事业群总裁,并升任京东集团高级副总裁。
熟悉京东的人士都了解,王笑松、闫小兵与胡胜利都曾负责过京东的家电与3C业务,是京东商城体系最骁勇善战的三员大将。大快消与时尚生活领域都是阿里巴巴的传统优势业务,京东这次组织架构调整新成立大快消与时尚生活事业群,并委任王笑松与胡胜利两位大将亲自负责,我们能看出刘强东2018年旨在对阿里巴巴的传统优势业务发起进攻。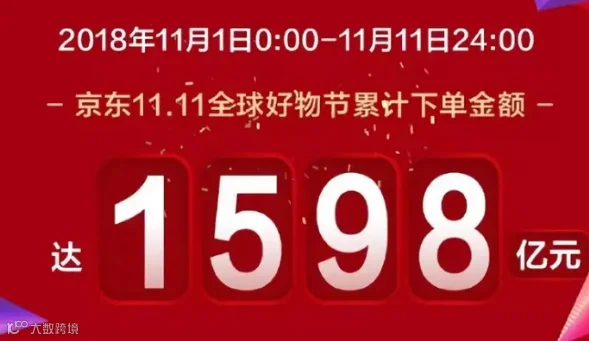
之后不久,在瑞士举行的达沃斯论坛上,京东创始人刘强东接受全球知名企业家大卫·鲁宾斯坦访谈时再次释放了京东的这种战略野心,他说,“从电商业务来讲,我们认为未来几年之内,在中国的B2C平台,京东会成为第一”。京东成为B2C平台第一,则意味着阿里旗下的天猫商城将被京东商城从第一的位置拉下马。
在京东将炮火瞄向阿里巴巴时,2018年2月初,在苏宁易购召开的2018年第一次股东大会上,苏宁易购董事长张近东罕见地怒怼京东,“京东有我们苏宁交税多吗?社会、媒体天天吹捧京东,一家从来没有盈利过的企业,只有资本追捧的企业,正常吗?”张近东在会场将头扭向身侧的苏宁易购公司管理委员会主席任峻说,“2018年一定要狠狠的跟京东干一架”。
两大超头的诞生
阿里巴巴在电商领域拥有淘宝与天猫两张王牌,淘宝在C2C电商领域一支独秀,但天猫在B2C领域却始终面临着京东商城带来的巨大压力,尤其在京东的核心品类家电、3C领域已处于落后位置。阿里巴巴于2015年战略投资苏宁易购19.99%的股份,并引进苏宁易购在天猫平台开设官方旗舰店,主要目的就是借助苏宁易购在家电、3C领域的深厚积淀,对京东商城形成制衡。
投资唯品会,成立大快消与时尚生活事业群,这都是京东在打赢家电、3C领域的战争后,又对阿里巴巴的传统优势业务步步紧逼。面对京东在2018年的来势汹汹,阿里巴巴也丝毫不敢怠慢,走马换将,对天猫和淘宝总裁职位进行了调整,其中,任命集团副总裁蒋凡出任淘宝总裁,任命集团副总裁靖捷出任天猫总裁。
2018年2月11日,腊月廿六,距离中国农历狗年春节还有4天,阿里巴巴又战略投资居然之家54.53亿元,占股15%,至此,阿里巴巴形成涵盖天猫、苏宁易购、银泰商业、盒马/大润发、居然之家、口碑、农村淘宝与零售通八路纵队,基于家电数码、快消商超、服饰百货、餐饮美食、家装家居的新零售全业态布局,充分挖掘传统线下用户的市场潜力,在实物电商领域严防死守,来遏制京东的逼近。
在实物电商领域严防死守京东的同时,2018年4月2日,阿里巴巴还联合蚂蚁金服以95亿美元的价格全资收购饿了么,在生活服务电商领域形成覆盖到店与到家业务的口碑、饿了么组合,以应对另外一个极具威胁的潜在竞争对手美团点评。
由于阿里巴巴与苏宁易购的结盟,从2018年初的竞争局面来看,中国电商产业的主角是阿里巴巴与京东两家企业的龙虎之争。
一位服饰箱包类目的卖家曾经告诉雷峰网,他和众多主播合作下来,发现反而是和李佳琦这样的头部主播合作更有保障。首先头部主播的流量更加稳定,销量更容易预估,库存风险更低。粉丝对头部主播的信任度更高,退货率也相对更低一些。大家会觉得“在李佳琦直播间买到就是赚到,还退什么货。”
站在品牌方的角度,进李佳琦、薇娅这样的头部直播间,可以集中资源瞬间把品打爆。“如果是中腰部主播,得同时和多少个主播合作才能有这样的效果?”
因此,站在平台方的角度,把流量给薇娅和李佳琦,一定是比把流量平均分配给10个中腰部主播转化效率更高,更容易完成业务KPI的。
而且站在现实的角度,当时淘宝直播也需要树立几个财富神话式的标杆,来对外讲故事,来吸引更多的人加入进来。
至于扶植超头带来的副作用,当时抖音直播尚未崛起,淘宝直播打着望远镜也找不到对手,还完全顾不上考虑这些。
淘宝直播本身是一个兼具公域和私域的流量场,与抖音是完全基于算法分发流量的公域场不同。用户沉淀到主播的私域后,平台方很难干涉,所以只能通过扶持更多的头部主播来抵消薇娅和李佳琦的影响力。
再往后,抖音杀入直播电商赛道。大敌当前,淘宝直播御敌尚且不暇,哪里还敢再主动削藩。
抖音栽树,淘宝乘凉
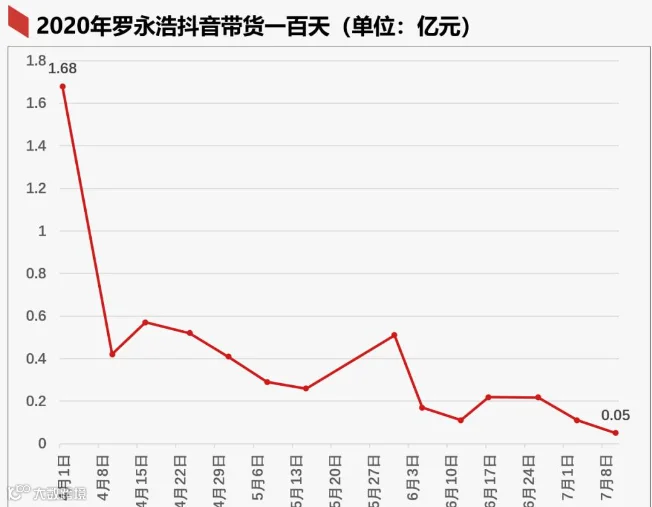
日前,交个朋友宣布与淘宝达成战略合作,老罗在双十一期间共有三场淘宝直播,分别在10月24日、10月31日以及双十一当天。同时交个朋友以及罗永浩在抖音的直播运营不会变化,称会继续保持和抖音的良好关系,在抖音做好直播。[1]
交个朋友称“合作是双方双赢的选择”。天猫那边则表示“今年双11,天猫有很多新主播、新商家和新品牌加入”。
2018年的电商产业,有得意者,也有失意者。
唯品会在前些年凭借“特卖模式”作为电商企业的创新典范而备受推崇,市值一度超过百亿美金,仅次于京东与网易。但随着天猫与京东等超级电商平台的竞争,唯品会的增速开始大大放缓,净利润与股价均出现持续下滑,被迫在2017年选择与京东、腾讯结盟。2018年,在获得腾讯与京东的流量加持后,唯品会有所复苏,但长期来看,唯品会对腾讯、京东流量的依赖度越强,独立生存的能力就越弱。就在近日美国证券交易委员会(SEC)公开的文件显示,腾讯从12月17日到21日,从二级市场共买入唯品会5821606股ADS,总持股比例由原来的7%增加到7.8%。而在之前的4月份,京东也曾斥资约1.2亿美元买入唯品会约859万股ADS,持有唯品会股权比例也由收购之初的5%升至6.8%。
当当网更是作为电商企业中的没落代表,近些年业绩持续下滑,很难再回到电商行业的舞台中央。当当网最近三次引起关注,一次是因为卖身海航而引起的外界唏嘘,一次是因为海航放弃收购引起行业关注,另一次则是因为近期当当发布公告指责创始人李国庆的不当言论而引发的行业笑谈。
而创始人号召力与明星有的一拼的聚美优品,在对共享充电宝、影视内容与智能硬件等领域进行了多种业务尝试后,又开始陷入沉寂。陈欧是否还能拯救下滑的聚美优品,我们还需要拭目以待。
5、用户交易场景争夺决定未来
复盘2018年的中国电商产业,中国网购市场吸引了中国互联网领域最多的明星企业在这个广袤的战场各施所能,展开角逐,上演了一场教科书式的商战案例。
阿里巴巴作为领先者,为了捍卫自己的领先优势严防死守;京东作为挑战者在正面战场向领先者持续进攻;拼多多利用微信社交网络与“五环”外的流量红利,从侧翼包抄进入主战场;苏宁易购则线上、线下结合,使尽浑身解数留在核心竞争者的位置;网易严选、云集与小红书则避开巨头优势,分别在精选电商、会员电商与社区电商等细分市场抢得一块阵地。而唯品会与当当等一些昔日的明星电商企业则显得束手无策,逐渐沉沦。
那么2023年,中国的电商产业又会如何演进呢?要想准确判断这些企业的未来走势,最好的方式是回到用户交易场景的原点去进行思考。
什么是用户交易场景呢?
了解用户交易场景,就要先理解分众用户这个重要的概念。中国目前约14亿人口,这是一个巨大的市场,这个市场由很多种不同类型的分众用户组成。用户交易场景的本质是这些分众用户在购买决策时的真实心理需求。例如智能手机行业,一些分众用户不考虑价格只追求身份象征选择苹果手机是一种场景,一些分众用户追求体面但由于苹果手机价格昂贵而选择华为是一种场景,一些分众用户消费能力不足而选择高性价比且颇具科技感的小米也是一种场景,还有一些分众用户追求个性去选择一加手机也是一种场景……
企业竞争归根结底就是看谁能最高效率的提供满足这些场景的产品与服务,商业成功的企业不一定是产品做的最好,但一定是能更好的满足某一类分众用户的交易场景,失败的企业不一定是产品做的最差,但一定是没能更好的满足某一类分众用户的消费场景。三星昂贵但又无法像苹果一样体现身份,锤子个性化但性能不稳定影响使用体验,金立渠道下沉但品牌始终不够时尚,这些在中国市场出现溃败的智能手机企业,核心是自己没有能够高效率满足的场景,没有很好满足用户在产生购买决策时的真正心理需求。
所以,中国电商企业的竞争,本质上也是用户的交易场景之争。
什么样的用户在其交易场景下会选择淘宝、天猫?什么样的用户在其交易场景下会选择京东、苏宁易购?又有什么样的用户在其交易场景下会选择拼多多、网易严选、小红书、云集、唯品会、当当与聚美优品......当我们试着去回答这些问题时,各家电商企业的未来走势就已然明了。
在中国14亿人口中,目前至少8亿人口还是月收入在1万元以下的中低收入人群,这8亿人口的庞大人群需要把绝大部分收入花费在住房、购车、医疗与子女教育等大额消费上,只剩下较少的一部分收入用于支配日常生活消费,这就需要他们对日常生活精打细算。所以这些占据中国绝大多数人口的人群,对商品的价格非常敏感,对品牌与物流速度不太敏感,他们的第一诉求是在尽可能多的商品中进行比较,找到性价比最优的商品。而最能满足这种交易场景的首选平台就是淘宝。淘宝模式在商品的丰富程度与价格竞争力上拥有着无可比拟的优势,更能满足中国更多中低收入的消费需求。
拼多多的崛起很大程度上也是因为聚焦在比淘宝更下沉的县域、乡镇与农村市场,这个市场依然拥有数亿月收入在两三千元以下的低收入人群,影响这些用户购买决策的第一要素更是价格,所以提供很多山寨品牌但价格低廉的商品的拼多多很好的迎合了这些用户群体的需求而迅速崛起,这让五环内的精英阶层感到费解。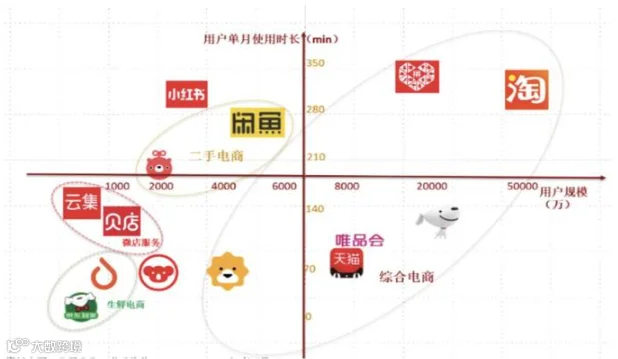
虽然万元收入以下的人群依然占据着中国人口的绝大多数,成就了淘宝与拼多多等以价格取胜的电商平台。但随着中国经济的发展,人们消费能力的提升还是不可逆转的大趋势,越来越多的消费者时间宝贵,对商品价格不敏感,对商品的品牌、品质与品位有了较高的需求,他们没有时间与精力在淘宝平台海量的商品中去精挑细选与比价,更不会去拼多多平台上去砍价与拼团,他们希望有一个平台上的商品有品质保证,配送及时,售后有保障,那么京东商城就成为这些人群在产生交易需求时的首选平台。
未来很多年,我们预测淘宝还依然会是中国单平台交易规模最大的电商平台,但随着消费者购买力的提升,越来越多的用户会转向天猫与京东,淘宝的增速会进一步下滑到10%以内,而京东、天猫在未来几年的时间还将继续保持每年20%以上的交易增长。京东与天猫在B2C市场的缠斗,依然是2018年中国电子商务领域最核心,竞争最激烈的战场。
苏宁易购的核心优势在于其在家电、3C等领域的线下渠道优势,以及借此拥有的供应链优势与价格优势。所以,当很多用户在出现家电与3C产品的消费需求时,会将苏宁易购作为一个重要选择。但苏宁易购未来面临的挑战在于家电、3C线下渠道的下滑是不可逆的趋势。苏宁易购要想在未来的电商竞争中不掉队,最重要的是线上业务必须要有大的作为,其目前的线上竞争力不足以支撑其对阿里、京东与拼多多三强的赶超,甚至不足以支撑对前三强的跟随。所以,苏宁易购一定要思考如何采取差异化的策略,让更多用户出现交易需求时,选择到苏宁易购线上商城交易而非到淘宝、天猫、京东与拼多多,这是苏宁易购亟需解决的难题。
一方面微信的社交流量红利基本到顶,另一方面阿里、京东等巨头也开始重视五环外市场的布局,成功实现上市、已经从侧翼转入正面战场的拼多多开始面临两难选择。如果继续提供较高比例的低劣商品,将始终面临着舆论的批评与用户的负面口碑,并且如何实现规模化的盈利依然是一个难题。但如果逐渐降低平台上低劣与山寨商品的比例,提高品牌与品质商品的比例,拼多多在这些商品品类上又将陷入与京东、天猫的红海竞争。在这些商品上相较京东与天猫没有任何的价格与服务竞争优势,是拼多多最大的风险和挑战。
实现上市,拥有数百亿现金储备的拼多多已经渡过了生存期,但相较阿里、京东还有不小的差距。如何从生存到优秀,从优秀到卓越,是更为艰难的命题,在这一点上,拼多多还需要向阿里巴巴与京东两位老大哥学习成功的经验。
