大数跨境

阿里、京东、拼多多潜力分析

阿里、京东、拼多多潜力分析 橙心电商
2023-12-23
1
导读:阿里、京东、拼多多潜力分析电商行业即将迎来转折点。随着拼多多财报的发布,目前,三大电商巨头上半年的经营结果已

阿里京东、拼多多潜力分析

电商行业即将迎来转折点

随着拼多多财报的发布,目前,三大电商巨头上半年的经营结果已经全部出炉。
整体来看,三大巨头集体迎来业绩大涨,消费复苏。但具体到经营的细节和困境,那就是有人欢喜有人忧。
在这个持续卷性价比的电商时代,三巨头们谁的业绩更胜一筹?我们需要认真对比一番。

1、阿里独立拆分,六大集团全面增长

先来看阿里。

最新一个季度,阿里营收2341.56亿元,同比增长14%,属于阿里的至暗时刻已经过去。
零售业务来看,二季度,淘天集团的营收为1149.53亿元,较上年同期的1025.17亿元增长12%,成功跑赢了零售大盘10.8%的增速,电商业务已经走出颓势。
从整个上半年来看,属于阿里的关键词是“拆分”。
不仅是淘宝天猫电商业务迎来增长,阿里拆分后的六大业务集团都迎来业绩和利润上的大涨。
一门心思想要留住用户的淘宝,完成了对拼多多日活用户数量的超越。

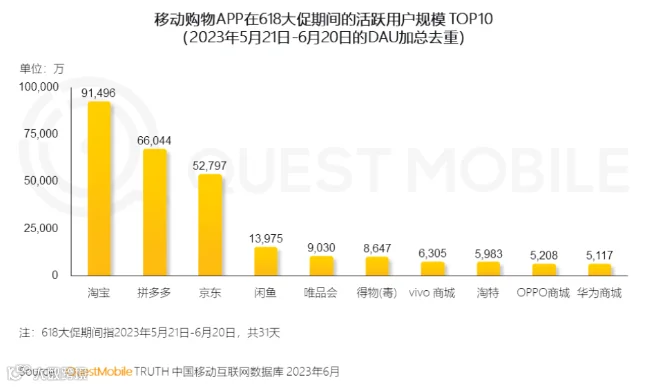
上半年阿里的用户流量回归巅峰,今年3月以来淘宝App日活用户数已经连续5个月高位增长,在618大促期间,淘宝总活跃用户数达到了9.15亿,排在电商平台的第一位。
结合财报来看,上半年阿里的表现,十分优异。但不可否认的一点是,作为目前行业内的龙头老大,阿里所面临的竞争环境绝对是最复杂的。
在低价电商领域,不只有拼多多,今年以来近乎全行业都在构建低价供应链;
在商家领域,需要面对京东、抖音、快手、小红书的各类商家扶持计划;
在直播电商领域,抖音快手的电商GMV如火箭般蹿升,第三方数据显示,618 期间货架电商同比增速仅略超 5%,依旧显著低于直播电商约 28% 的增速;
物流领域,随着菜鸟独立运营,以及自建物流体系的上线,阿里更是将直面顺丰、京东等巨头。
几乎在电商的每一个角度,都有一群竞争者,想要挑战淘宝天猫的地位。
随着马云提出三个“回归”战略后,淘宝天猫拿出了“天天低价”,“百亿补贴”,“逛逛短视频”等多项动作来应对复杂的竞争格局。

在内容方面,淘宝的主要内容呈现方式从图文向视频加速迁移,短视频成为淘宝内容化战略里非常重要的方向。
最近一段时间,淘宝推出的夜淘宝版本,以及泛娱乐化内容的补足,更是打破了打破线上线下销售边界。
在直播带货方面,一边持续发力店播和产业带商家直播,一边全网搜罗头部主播,交个朋友、东方甄选这些都请过来直播。
截止6月18日,淘宝过去一年新增商家512万,其中约100万是从友商流入,占比一年来新增商家的20%。
总的来看,专注在阿里电商业务自身来看,今年上半年的淘宝天猫增长明显,突破了自我,当年那个颇具战斗力与活力的淘宝正在回归。
但转身一看复杂的竞争格局,阿里面临的对手显然是最多的,他们需要拿出的应对举措也是最多的。

2、京东超出预期,刘强东持续出狠招

一个重要的隐含背景是,刘强东重归京东一线已经将近1年时间。

去年底的京东零售内部大会上,刘强东反复向参会的六千多名采销强调“低价”。随后,隐于幕后四年的刘强东重返京东管理一线,成为京东事实上的掌舵者。

“东哥回来后,京东这个庞大的组织正在起变化,一改过去几年守江山的温吞,京东又变得狼性了”,今年初,腾讯《深网》的文章里,这样引用了一位京东中层管理人士的话。

这一年里,京东整体方向大调转,包括上线百亿补贴、打通自营和POP等,核心动作背后都是刘强东一直强调的低价战略。

京东二季度财报显示,在春晓计划等系列商家扶持措施下,新增商家数量同比增速达417%。今年双11,京东依然在努力推POP。“帮助新商家成交单量环比增长超5倍”,是京东双11的KPI之一。相对于服务成本更高的自营业务,POP更有希望在低价这个维度上帮助京东突围。

二季度财报同样暴露出许多问题。

尽管包含了京东主场的618,但京东的增速并不乐观:二季度营收同比增长7.6%,其中核心的零售业务营收同比增长4.9%;上半年营收同比增长4.66%,其中零售业务营收同比增长1.4%。

可以对比的是阿里和拼多多的同期数据。阿里该季度营收同比增长14%,其中淘天集团收入同比增长12%;拼多多二季度营收同比增长66%。另一个数据是,今年第二季度,全国社零实物商品网上零售额同比增速为10.8%。

另一方面,直到现在,外界依然有很多人不太认同京东的低价策略,认为这是用短板和别人拼长板;而POP产品的迅速大量扩容,反而打乱了很多老用户原本的购物习惯,认为京东“变杂了”。

这确实很值得焦虑。

京东面临的困境是,刘强东希望京东能够像当年击败当当和苏宁那样,用低价夺回失去的疆土,但在如今的电商环境下,京东想重新做回“价格屠夫”,恐怕已经很难了,或者需要付出更高、更漫长的代价。


从目前来看,京东正在把低价战略坚持到底。
最近一个月,京东包邮门槛迎来了历史性的大调整,包邮门槛从99元降至59元,京东PLUS会员直接全年“无限免邮”,且仍可享受京东“211限时达”配送服务。

在商家端,刘强东再次升级了春晓计划,不仅拿出百亿流量扶持,同时商家“0元试运营”直接无限期。
更多的流量,更低的门槛,更丰富的扶持权益,京东对新商家、对消费者、对低价的争夺还在继续。
刘强东以及新任CEO许冉,都需要拿出更多举措,帮助京东回归高增长态势。

3、拼多多吃透低价红利,迎来三高增长

拼多多财报显露实力
拼多多发布了一份让外界震惊的财报。
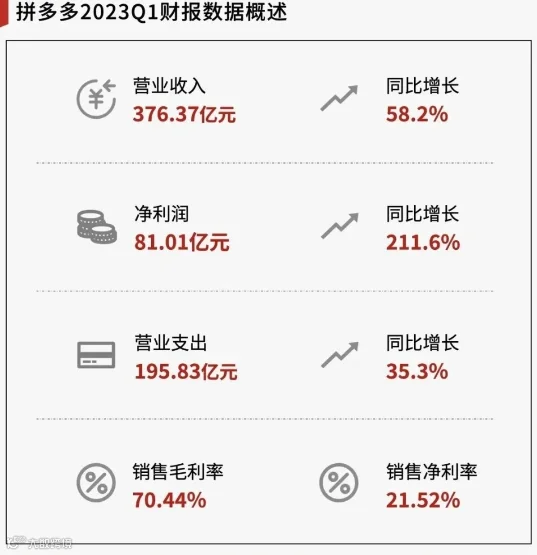
2023年第二季度营收522.807亿元,同比大增66.3%,净利润131亿元,同比增长47%。在电商形势整体增速缓慢的大背景下,这样的业绩显得格外出众——不仅远超同行,也在几个关键数据上远远超过了外界预期:
市场原预期拼多多的营收将在436.79亿。不少人采用狂飙、炸裂、沸腾一类的词语来形容这份季报。

拼多多什么时候会遇到增长瓶颈?在这家电商第三极的用户人数超越京东时,类似的问题就成为了大家关心的重点。到了2020年底,拼多多的活跃买家数更是超过了阿里巴巴,仅用了5年多的时间就跃升为国内用户规模最大的电商平台。但目前看来,它的狂奔还没有停下的迹象。
竞争对手们始终没有等到拼多多的颓势。相反,即便是阿里、京东们开始在创始人指导下投入重金回归低价,依然没能阻止拼多多的增长势头。二季度,京东营收同比增长7.6%,淘天集团同比增长了12%。
综合过去几个季度的财报来看,绑定了下沉市场和低价心智的拼多多,几乎势不可挡。
面对这样的成绩,拼多多财务副总裁刘珺还表示公司仍然处于成长期,盈利不是首要目标,而是价值创造的自然结果。
如果算上即时零售的美团,根据公开数据和第三方测算,在2022年,国内GMV接近万亿规模的电商平台有6家,其中阿里凭借旗下淘宝天猫稳坐鳌头,GMV规模达到8.3万亿。京东与拼多多咬合很近,凭借过往优势京东以3.47万亿的GMV领先拼多多的3.3亿。再往后是美团的1.6万亿、抖音电商的1.5万亿和快手的0.9万亿。

除了百亿补贴和百亿农研外,拼多多在上季度推出了百亿生态专项,将资源优先向优质商户和商品倾斜。赵佳臻表示“这一专项正带领平台中小企业和优质商家提质增效,进而带动平台整体服务效率与品质的提升。”
电商报此前分析拼多多的低价电商体系时注意到,拼多多去品牌化的底层逻辑始终在压迫平台中小商家。破局的关键,在于能否倒逼出更具效率的新兴供销关系,最终形成更健康的低价供应关系。
而百亿生态专项,确实是在这个方向上努力。在体量上拼多多仍然未能赶超对手,自身在物流等领域的功课也有待补齐。阿里与京东,都还持有巨量现金流,和不错的业绩基本盘,三方竞争的局面在短期内看不到巨大变量。这也意味着,从价格到履约、服务和上游供应链,巨头打架的局面仍将持续。
唯一可以确定的是,这些竞争最终都将转变成红利,向消费者释放。


【声明】内容源于网络
0
0
橙心电商
1234
内容 37
粉丝 0
橙心电商 1234
总阅读206
粉丝0
内容37