


近年来,越来越多中资企业开始将目光投向更广阔的国际市场。除美国、香港、新加坡等传统境外上市地外,越南资本市场正悄然进入中国企业的视野。越南是否真的适合作为中资企业的IPO新选择?本文将从越南资本市场的现状出发,为您全面解析这一新兴路径的可行性。
一、越南资本市场:快速增长但结构失衡
1、市场规模持续扩大
截至2024年底,越南主要证券交易所包括:
胡志明证券交易所(HOSE):
上市公司410家,总市值约5139万亿越南盾(约合人民币1.4万亿元);
河内证券交易所(HNX):
上市公司316家,市值约163万亿越南盾(约合人民币441.8亿元);
UPCOM市场(未上市公众公司交易平台):
超800家企业挂牌,是IPO前的重要过渡平台。
越南股市过去20年累计涨幅超1000%,被誉为“东南亚增长最快的资本市场之一”。
2、行业结构高度集中
越南以制造业闻名全球(三星、英特尔、苹果供应链大量布局),但其股市却呈现出“金融地产主导、制造板块边缘化”的奇特格局:
金融板块占HOSE总市值超45%;房地产占比约15%;制造业市值占比长期不足10%。
原因在于:外资制造企业多通过FDI形式运营,利润回流母公司,极少在本地IPO;而本土银行、保险、地产商则积极拥抱资本市场。
3、融资环境整体趋冷
据Tracxn《2024年全球科技初创融资报告》显示:越南科技初创企业2024年总融资额仅1.2亿美元,同比下滑38.7%;相比2022年峰值5.18亿美元,缩水近八成。这反映出风险投资退潮、一级市场信心不足,对依赖Pre-IPO轮融资的企业构成挑战。
二、越南IPO的基本门槛
根据越南《证券法》及政府第155/2020/ND-CP号议定(经2025年修订),企业在HOSE或HNX上市需满足以下核心条件:
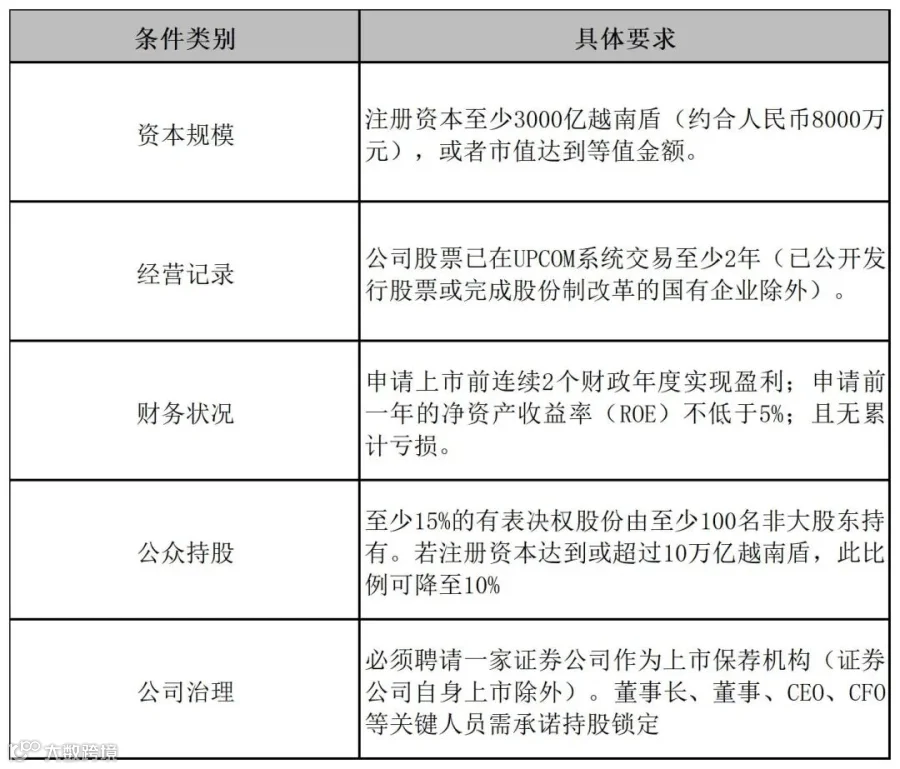
注意:这些条件对多数中资制造企业而言极具挑战——许多工厂虽营收可观,但利润体现在境外控股公司,越南子公司常为成本中心,难以满足“本地连续盈利”要求。
三、外资能否在越南IPO?答案是:可以,但有条件
越南法律明确允许外资企业在越IPO并上市,前提是:
以在越南注册的法人实体(如WOFE)作为上市主体;
所属行业未设外资持股上限,或上市后不突破法定比例(如电信≤49%,银行≤30%);
完成股份制改造,并聘请本地保荐券商。
2025年9月生效的第245/2025/ND-CP号议定进一步优化了外资参与机制:
废除公司章程对外资持股的自行限制;
允许外国投资者凭境外证件申请“专业投资者”资格;
IPO获批后挂牌时间从90天缩短至30天。
这些改革释放出越南积极吸引国际资本的强烈信号。
四、律师建议:三类中资企业可重点考虑越南IPO
我们建议以下三类中资企业可将越南IPO纳入战略选项:
已在越南实现本地盈利的消费品牌
如餐饮连锁(茶饮、快餐)、日化、家电、新能源车经销商等,具备清晰的本地收入和利润结构,易满足上市财务要求。
深耕越南市场的数字科技或绿色能源企业
例如光伏组件厂、储能系统集成商、SaaS服务商等,契合越南政府鼓励方向,有望获得政策支持与市场溢价。
计划打造东盟区域总部的集团型企业
通过越南上市提升区域品牌影响力,整合本地资源,并为未来拓展老挝、柬埔寨等邻国市场奠定基础。
五、风险提示:并非所有企业都适合“赶潮”
对于以下情形,我们不建议盲目尝试越南IPO:
越南子公司仅为代工厂,无独立盈利能力;
主营业务涉及敏感领域(如数据、传媒),存在外资准入限制;
期望通过IPO快速退出——越南二级市场流动性弱,减持难度大。
此外,还需警惕:
越南会计准则(VAS)与IFRS/中国准则存在差异,需提前调整财报;
监管问询频繁,信息披露合规成本高;
政治与汇率波动可能影响股价稳定性。
结语:机会与挑战并存,理性评估方能破局
越南资本市场正处于制度完善与开放提速的关键阶段。对符合条件的中资企业而言,它不仅是融资平台,更是深度本地化、构建区域竞争力的战略支点。企业应结合自身业务模式、盈利结构、长期战略,在专业律师、保荐机构和财务顾问的协同下,审慎评估越南IPO路径的可行性。
为响应国家关于进一步完善海外综合服务体系的号召,华商律师事务所推出“出海通小程序”,将华商律师成熟的海外合作伙伴资源进行有效扩容,赋能中国企业出海浪潮,让中国企业出海获得可靠的服务机构供应商;出海通小程序兼具国际视野与本土智慧,由各国别/地区华语律师领衔,覆盖全球82个国家和地区,为企业出海提供财、法、商、税综合服务。点击如下链接,进入出海通: